相手未登録でも送れる?PayPay送金方法の完全版!手数料と上限の落とし穴
国内登録者数が6,500万人を超え、日常生活の決済インフラとして定着したPayPay。飲み会の精算や家族間の小遣い、ネット上での共同購入の割り勘など、「送る・受け取る」機能の利用頻度は日増しに高まっています。銀行口座を介さず1円単位で瞬時に送金できる利便性の一方で、「電話番号宛てに送っても大丈夫なのか」「相手がアプリを導入していない場合はどうなるのか」といった初歩的な疑問から、送金上限に阻まれて決済できないトラブルまで、利用現場では日々さまざまな混乱が起きています。
2026年の法改正や不正送金防止対策の強化に伴い、本人確認の有無による残高種別の線引きや機能制限は一段と厳格化されました。何気なく利用している送金機能の裏にある仕組みを正しく把握していないと、誤送信による資金の喪失やアカウントの一時ロックといった思わぬ損害を被る危険性があります。本稿では、各種送金手順の具体的な操作手順から、相手が未登録の場合の受け渡しプロセス、手数料や上限額に潜む落とし穴まで、現場の取材検証をもとに分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:電話番号・リンク(SNS/メール)・QRコードを使い分け、相手が未登録でもリンク経由で送金アクション自体は完結できる。
- 要点2:残高には出金可能な「PayPayマネー」と不可の「マネーライト」があり、本人確認状況で送金上限額や現金化の可否が明確に分かれる。
- 要点3:送金リンクには48時間の受取期限があり未受取なら自動返金されるが、相手が一度受け取るとアプリ上でのキャンセルは一切できない。
【2026年最新】PayPay送金の基本手順|電話番号・リンク・QRコードを徹底比較
PayPayの送金機能は、日常のさまざまなシチュエーションに対応できるよう複数の送金チャネルが用意されています。基本となるのは「電話番号指定」「リンク作成(SNS・メール共有)」「QRコード読み取り」の3種類です。いずれの方法も送金側・受取側ともに手数料は一律0円(完全無料)で利用できます。
第一の基本ルートである電話番号送金やり方は、相手がPayPayに登録している携帯電話番号、もしくはPayPay IDを検索窓に入力して金額を指定する形式です。ホーム画面の「送る」アイコンをタップし、検索バーに番号を打ち込むだけで即座に相手のアカウントが表示されます。アドレス帳との連携を許可していれば、連絡先一覧から名前を選ぶだけで済むため、家族や親しい友人同士の送金において最も手数がかかりません。
対面でその場で割り勘を精算する場面では、QRコードのスキャンが最も安全かつスピーディーです。受取側が画面に提示したマイコードを送金側がアプリ内カメラで読み取るか、逆に送金側が指定金額の支払いバーコードを提示して読み取ってもらうだけで、宛先入力ミスを物理的に防ぐことができます。
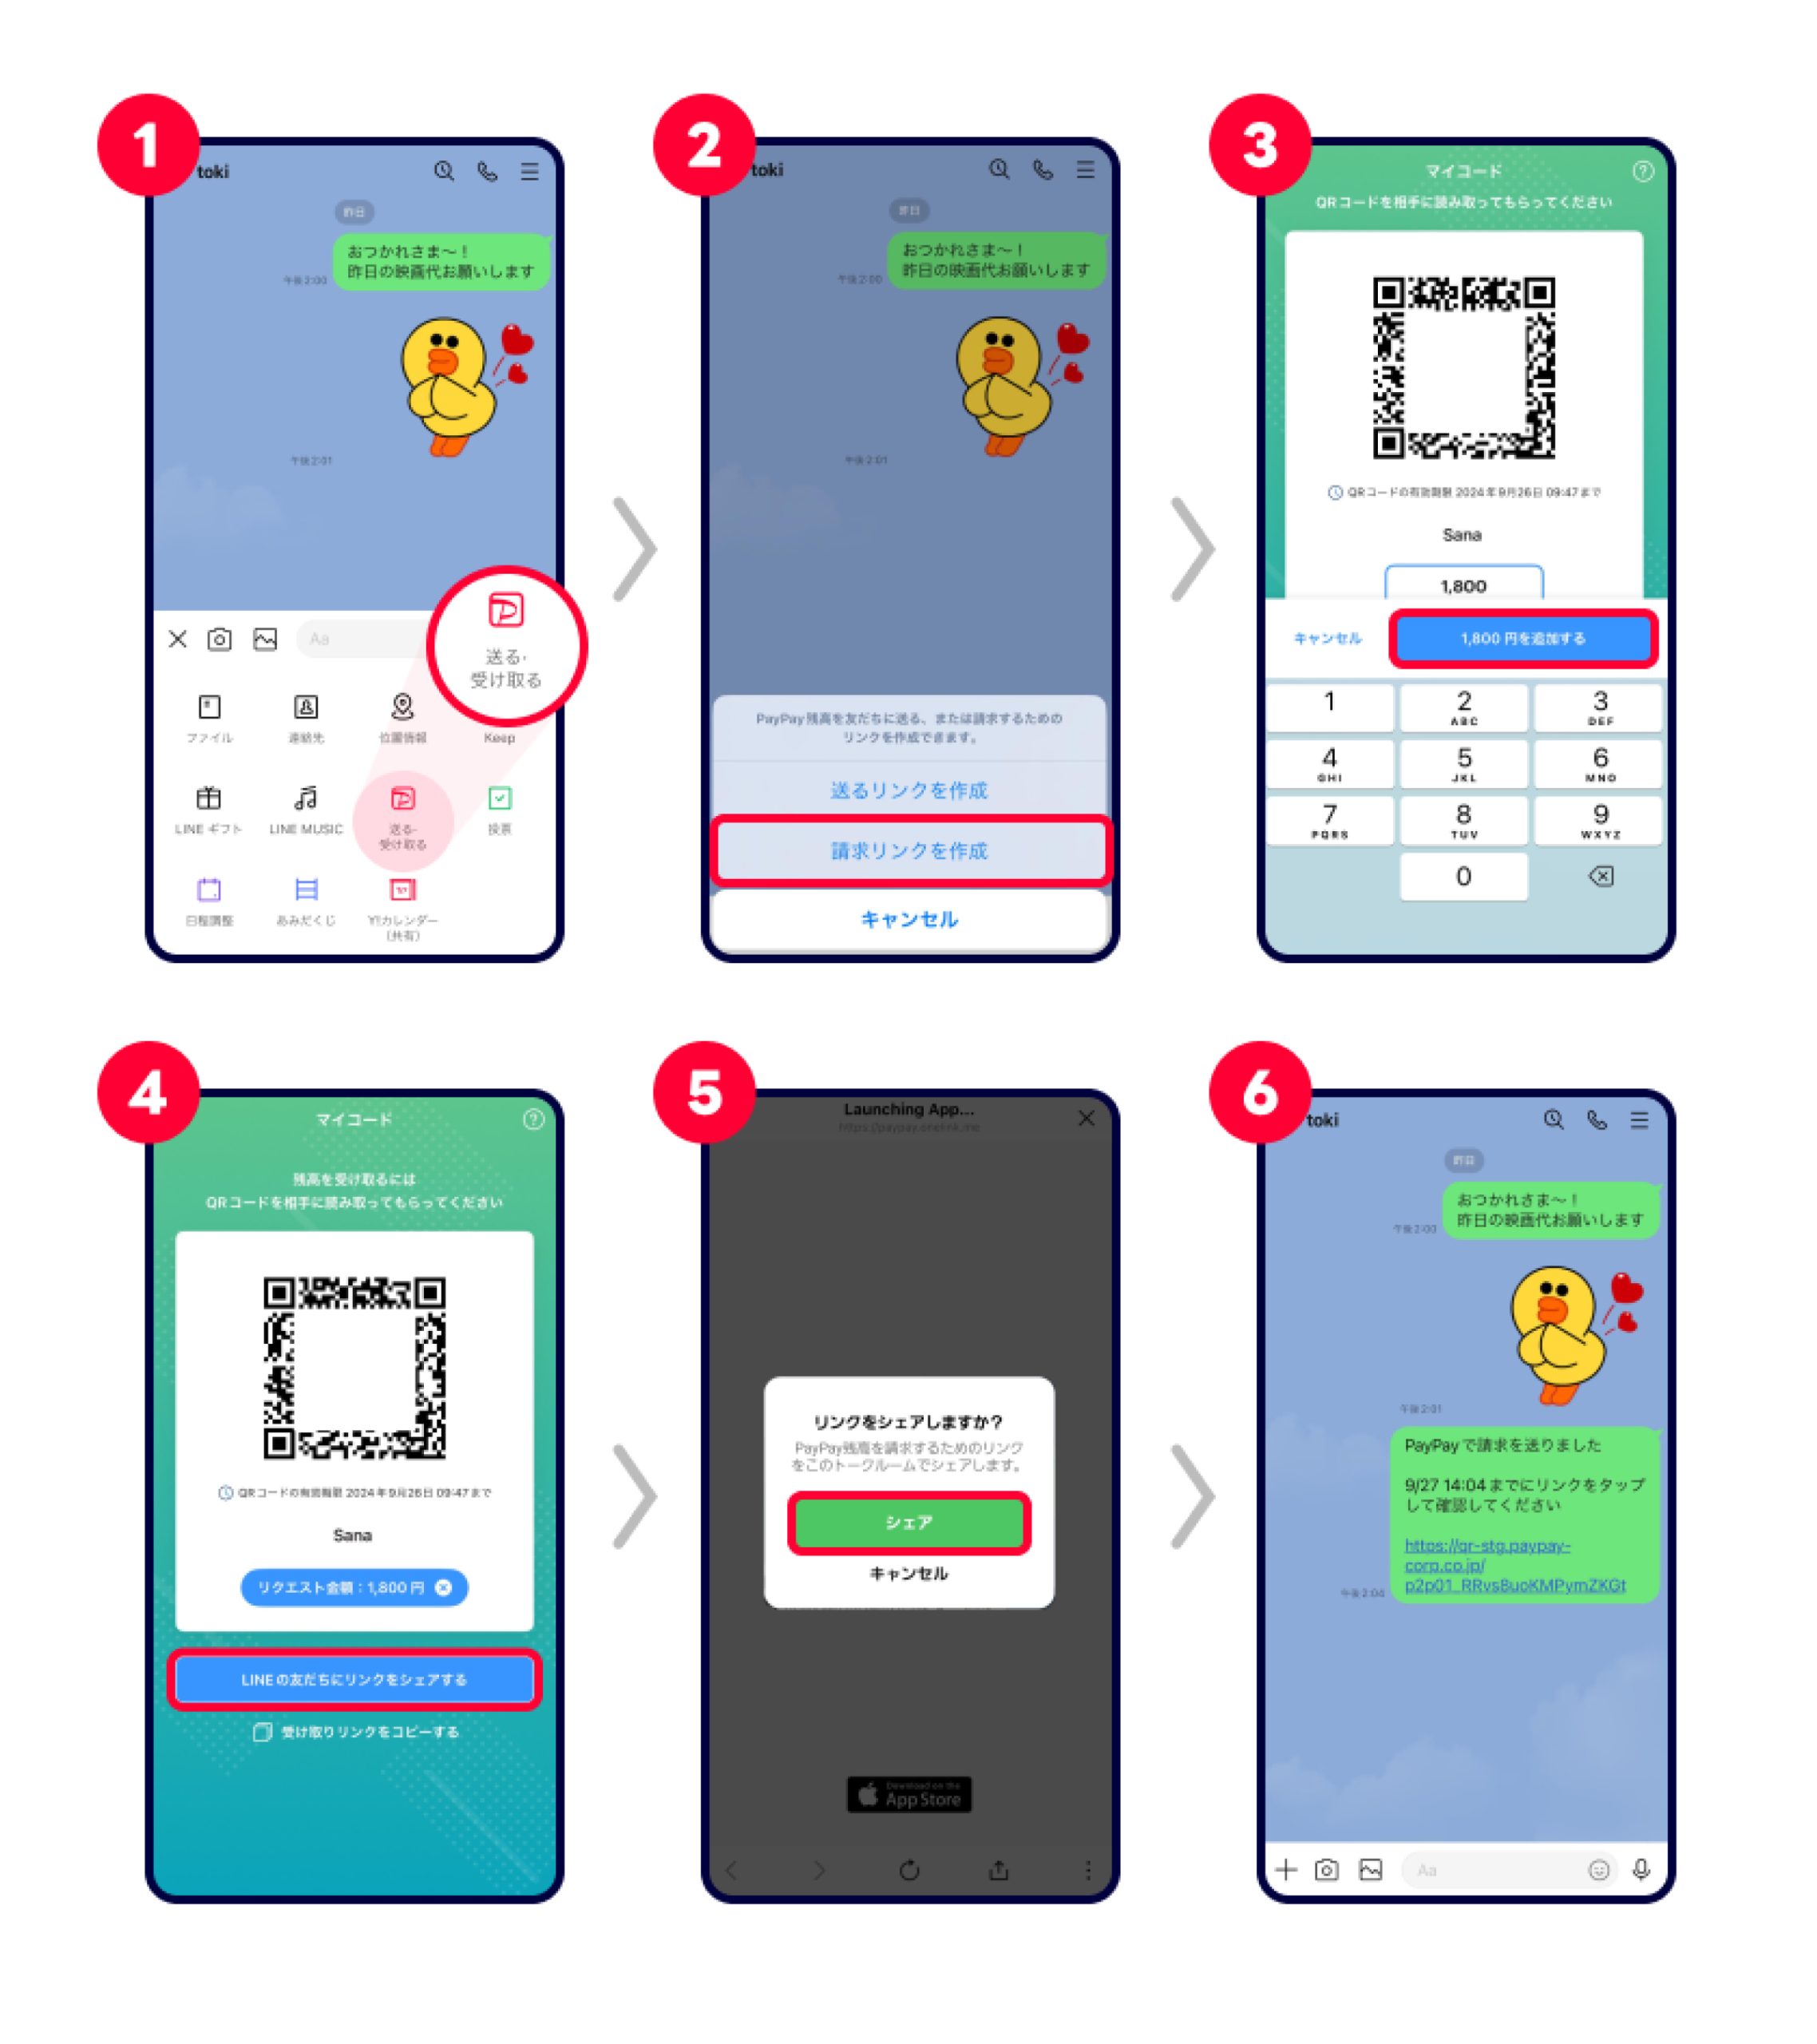
遠方の知人やSNS上の取引相手など、互いの電話番号を知らない関係性で力を発揮するのがPayPay送金リンク作成方法です。送金画面で宛先を指定せずに金額を入力し、「受け取りリンクを作成」を選択すると、固有の受取用URL(https://pay.paypay.ne.jp/...)が発行されます。このリンクをLINE、X(旧Twitter)のDM、電子メールなどに貼り付けて送るだけで、宛先情報を開示することなく送金が完了します。
送金を受け取る側(PayPay送金受け取り方)の手順も極めてシンプルです。電話番号宛てやQRコードで直接送られた場合は、受取側のアプリ内で「受け取る」をタップ(自動受け取り設定にしている場合は即時反映)するだけで残高に加算されます。リンク形式で送られてきた場合は、届いたURLをタップしてPayPayアプリを起動し、受取パスコード(設定されている場合)を入力して承諾ボタンを押す流れとなります。

相手がやってない場合はどうなる?未登録者への送金リンクの真相
利用者が最も不安を抱くポイントの一つが、「送金したい相手がまだPayPayを利用していない、あるいはアプリをアンインストールしている場合」の挙動です。結論から言うと、PayPayを導入していない相手に対しても、送金アクションを起こすこと自体は可能です。ただし、相手が実際にお金を手にするためには、受取期限内にPayPayアカウントを開設する必要があります。
相手がアプリを持っていないケースでは、前述した「受取用リンク」を活用します。LINEやSMSなどでリンクを送信すると、相手がそのURLを開いた際に「PayPayをインストールして受け取る」という専用の案内画面が立ち上がります。相手が指定の手順に従ってアプリを新規ダウンロードし、電話番号認証を済ませて受取ボタンを押せば、送られた金額がそのまま新しいアカウントの残高へチャージされます。
ここで見落としてはならない決定的な仕様が、「48時間の受取有効期限」です。送金リンクが発行されてから48時間以内に相手が受け取り処理を完了しなかった場合、そのリンクは自動的に無効化されます。リンクが無効になった瞬間に、送金手続きされた残高は送金元のPayPayアカウントへ全額自動返金されます。「相手が登録してくれずにお金が宙に浮いたまま消滅する」という事態はシステム構造上発生しません。
一方で、相手がPayPayの導入を頑なに拒んでいる場合や、ガラケーを利用していてアプリに対応していない端末を使っている場合、リンク経由での受け取りは不可能となります。事前のヒアリングなしに一方的にリンクを送りつけると、相手に口座開設の手間を強要することになり、対人関係の摩擦を招く要因ともなり得ます。相手の利用環境が不明な場合は、事前にキャッシュレス決済の利用可否を確認するのが賢明です。
【比較検証】PayPayマネーとマネーライトの違い|本人確認と送金制限の全貌
PayPayの送金を使いこなす上で、避けて通れないのが「PayPayマネー」と「PayPayマネーライト」という残高区分の違いです。利用者の多くが単一の「PayPay残高」として一括りに認識していますが、資金決済法に基づく法的性質や出金権限は全く異なります。
最大の違いは、「銀行口座への出金(現金化)ができるかどうか」という点です。金融機関口座やコンビニATMから現金でチャージした残高であっても、アカウントの「本人確認(eKYC)」を完了していない状態で行ったチャージはすべて「マネーライト」に分類されます。マネーライトは送金や店舗決済には使えますが、一度チャージすると二度と現金として手元に戻すことはできません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 送金手数料 | 一律0円(無料) | 他行宛振込:110円〜330円 | 少額の日常決済において圧倒的な優位性を持つ。 |
| PayPayマネー(出金可) | 本人確認後に銀行口座・ATMからチャージした残高 | 資金移動業残高(現金同等物) | 銀行出金が可能なため、実質的な現金送金として機能。 |
| PayPayマネーライト(出金不可) | 本人確認前のチャージ、またはPayPayカードチャージ分 | 前払式支払手段(電子マネー) | 相手に送っても現金化できないため、受け取り側の用途を縛る。 |
| 24時間送金上限額 | 本人確認済:最大50万円 / 未完了:10万円 | 主要コード決済:10万〜30万円 | 高額送金時は本人確認ステータスがボトルネックになる。 |
| 過去30日間送金上限額 | 本人確認済:最大200万円 / 未完了:10万円 | 業界標準:50万〜100万円程度 | 未確認アカウントは月間10万円で打ち止めとなり実用性が激減。 |
| 受取リンクの有効期限 | 発行から48時間(未受取時は自動返金) | 24時間〜72時間 | 送金側の資金保全として機能する一方、期限切れの再送手間が発生。 |
2026年最新PayPay送金ルールでは、マネー・ローンダリング対策や不正利用の抑止を目的として、PayPay本人確認と送金制限の連動が一段と厳しく運用されています。マイナンバーカードを用いた公的個人認証サービス(JPKI)の普及により、本人確認自体は数分で完了する体制が整いましたが、未確認アカウントに対する「過去30日間で10万円まで」という制限枠は、引越し費用や家賃の立て替えといったまとまった出納において深刻な障害となります。
また、送金時にはアカウント内の「PayPayマネー」から優先して引き落とされ、不足分が「PayPayマネーライト」から充当される仕組みです。送る側が「現金として使ってほしい」と考えて送金しても、自身のアカウントが未確認であればマネーライトとして相手に届いてしまい、相手は銀行出金できずにPayPay加盟店での買い物にしか使えないというミスマッチが頻発しています。
送金できない・届かない理由とは?現場検証で判明したトラブルの元凶
「送金ボタンがグレーアウトして押せない」「相手に届いていないと言われた」というトラブル相談は、ネット上の知恵袋やSNS上でも日常的に散見されます。送金処理が弾かれる背景には、利用者が無意識に見落としている複数の原因が存在します。
PayPay送金できない理由の筆頭に挙げられるのが、「PayPay送金上限額24時間」への抵触です。直近24時間の累計送金額が制限枠(未確認なら10万円、確認済でも自身の設定した利用上限枠)に達している場合、1円たりとも追加送金はできません。見落としがちなのは、「送る」操作だけでなく「店舗での決済」や「請求書払い」の利用枠と合算して管理されているケースがある点です。
次に多いのが、残高の種類と付与ボーナスの混同です。アカウント残高に「PayPayポイント」が含まれている場合、ポイントは送金原資として利用できません。例えば総残高が10,000円あっても、そのうち3,000円が買い物還元等で付与されたポイントであれば、送金可能額は7,000円が上限となります。全額を送金しようとしてエラー表示が出る典型的なパターンです。
受取側の設定に起因する要因も無視できません。受取側が設定メニューの「プライバシーとセキュリティ」内で「携帯電話番号の検索を有効にする」をオフにしている場合、正しい番号を入力しても「ユーザーが見つかりません」と表示されます。また、相手からアカウントをブロックされている場合や、相手のアカウントに不正検知システムによる利用制限が課されている場合も、送金処理は即座に遮断されます。
万が一、誤った相手に送金してしまった場合のPayPay送金キャンセル方法についても正確な知識が必要です。リンク送金で相手が受け取る前であれば、送金履歴からリンクをタップして「辞退する(取り消す)」を実行することで即座に送金を中断できます。しかし、電話番号指定やQRコードで送信し、相手のアカウント残高に即時反映されてしまった場合は、PayPayアプリ上で送金を強制キャンセルする手段は存在しません。
公式規約上も、誤送金が発生した場合は当事者間での話し合いによる解決が原則と明記されています。PayPayサポート窓口へ問い合わせても、ユーザー間の資金移動を運営側が一方的に取り消す権限は持っていません。電話番号入力時の1桁間違いは、見ず知らずの第三者へ資金を無条件で譲渡してしまう致命的な事故に直結します。
【実態検証】利用者の生の声から浮き彫りになるキャッシュレス割り勘の歪み
生活の利便性を劇的に向上させた一方で、送金の手軽さが人間関係に新たなストレスを持ち込んでいる実態が、SNSやコミュニティの生の声から浮き彫りになっています。
編集部がSNS上の投稿や決済コミュニティの声を調査したところ、最も目立つのは「1円単位の厳密な割り勘が生み出す気まずさ」です。飲み会やイベントの終了後、幹事が「PayPayわりかん機能使い方」に習熟しているあまり、端数まで厳密に頭割りした金額(例:3,427円)を全員にリンク請求することで、「以前の現金時代にあった『大雑把に3,000円でいいよ』という緩やかさや好意が失われ、息苦しさを感じる」という意見が20代〜30代の若年層から多数上がっています。
さらに、割り勘機能で請求リンクを発行したものの、「未払いのまま数日間放置する参加者への催促」が精神的な負荷になっているケースも深刻です。現金であればその場で回収して終了していたものが、デジタル化されたことで「誰が払い、誰が払っていないか」が可視化され続けるため、幹事側の心理的コストが増大しています。
また、「送金したはずなのに届いていない」というすれ違いから生じる不信感も現場で多発しています。実際には送金リンクの有効期限が切れて送金元へ返金されていたにもかかわらず、送った側は「払ったつもり」、受け取る側は「未納のまま」という認識のズレが生じ、金銭トラブルへ発展した事例も報告されています。手軽さの裏にある「受け取り完了の確認義務」を双方が怠ることで、人間関係に亀裂が入るリスクを孕んでいます。

一般に知られていない盲点とネットの誤解
インターネット上や知恵袋などでは、PayPay送金に関する不正確な情報や都市伝説めいた噂が飛び交っています。トラブルを未然に防ぐため、代表的な3つの誤解を是正します。
第一の誤解は、「PayPayカード(旧ヤフーカード含む)からチャージした残高なら、後から銀行へ現金として出金できる」という言説です。これは明確な誤りです。クレジットカード経由でチャージされた残高はすべて例外なく「PayPayマネーライト」となり、資金決済法上の定めにより出金は永久に不可となります。送金相手が現金を必要としているケースでクレジットカードからチャージして送金しても、相手は現金化できず、思わぬ失望を招くことになります。
第二の誤解は、「PayPay送金の上限額は電話サポートへ連絡すれば即日引き上げられる」という噂です。PayPayのセキュリティアルゴリズムは機械学習によって自動制御されており、個別のオペレーター対応で上限枠の例外的な緩和を行うことは一切ありません。上限額を引き上げる唯一の手段は、公的書類を用いた本人確認を完了させ、過去の利用実績を健全に積み上げることのみです。
第三の誤解は、「他社Pay(楽天ペイ、d払い、au PAYなど)のアカウントへも直接送金できる」という認識です。一部の自治体ポイントや共通基盤の実証実験を除き、PayPayの残高を他社コード決済サービスへ直接移転させる機能は提供されていません。他社サービスを利用している知人へ送金したい場合は、一度PayPayマネーを自身の銀行口座へ出金した上で、銀行振込等の代替手段を選択する必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日常のあらゆる支払いをPayPay送金へ集約することが、すべてのユーザーにとって最適解とは限りません。利用者のリテラシーや取引環境に応じた明確な判断基準を提示します。
【積極的に活用すべき人】 日常的に少額の立替精算が頻発する学生や同僚同士、生活費を家族間でシェアしている世帯、対面でQRコードのスキャンによる相互確認が取れる関係性においては、これ以上なく合理的な決済手段です。手数料をかけずに1円単位で瞬時に完結するスピード感は、生活コストの削減に直結します。
【利用に慎重になるべき人・避けるべき状況】 フリマアプリの枠外取引など「見ず知らずの相手との個人間取引」や、数十万円規模の「冠婚葬祭・家賃等の高額決済」にはおすすめできません。一度送金が成立すれば取り消しが効かないシステム特性上、詐欺的な取引に巻き込まれた際の救済措置が著しく制限されるためです。高額な資金移動や信頼関係が担保されていない取引においては、エスクロー決済や公的な銀行振込を選択するのが賢明なリスクマネジメントと言えます。
【paypay 送金 方法】に関するよくある質問(FAQ)
Q1:PayPayで送金する際、相手や自分に手数料は本当に一切かかりませんか?
A1:はい、PayPay残高(マネーおよびマネーライト)の個人間送金・譲渡において、送る側も受け取る側も手数料は一切発生しません。完全に無料です。ただし、受け取ったPayPayマネーを自身の銀行口座へ「出金(現金化)」する際には、PayPay銀行宛てを除き、1回あたり100円の出金手数料が発生します。
Q2:電話番号送金で宛先を1文字間違えて送ってしまいました。運営に連絡すれば返金してもらえますか?
A2:運営側による強制的な送金取り消しや返金は行われません。番号の指定ミスであっても、送金先のアカウントに実在するユーザーが存在し受取が完了した場合、資金移動は有効に成立します。送金履歴の取引詳細から相手へメッセージを送るなどして、当事者間で返金の依頼を行う必要があります。送金前の氏名・番号確認が極めて重要です。
Q3:送金リンクを作成してLINEで送ったのですが、相手が48時間以内に受け取らなかったら送ったお金はどうなりますか?
A3:送金リンク作成から48時間が経過するとリンクは失効し、送金額は送金元の残高へ即座に自動返金されます。手数料等のペナルティが引かれることもありません。再度送金を行いたい場合は、改めて新しい受取用リンクを発行して相手へ共有してください。
Q4:未成年や学生でも本人確認なしで送金機能は利用できますか?
A4:本人確認を行っていなくても送金自体は可能です。ただし、扱える残高は「PayPayマネーライト」に限定され、送金上限額も過去30日間で10万円までに制限されます。また、受け取った相手もその残高を現金として銀行から引き出すことはできません。
まとめ:今後の動向と失敗しないための判断基準
スマートフォンのタップ操作ひとつで価値を移転できるPayPay送金は、私たちの金銭コミュニケーションを根底から塗り替えました。銀行窓口やATMの営業時間に縛られず、振込手数料に悩まされることもない利便性は、一度体感すれば後戻りできない生活基盤です。
しかし、その手軽さと引き換えに、「送金ミスの自己責任原則」「残高種別による現金化制限」「未受取期限の管理」といった利用者側のリテラシーが強く求められる時代に入っています。本人確認を済ませて自身のアカウントの安全性を高めるとともに、相手の環境や送金規模に応じた適切なツール選定を怠らないこと。この基本姿勢を徹底することが、デジタルマネー社会をストレスなく快適に生き抜くための決定的な防壁となります。 (出典: paypay 送金 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。