PayPayで送金できない?取り消せない落とし穴と2026年最新ルールを徹底解説
日常の食事代の割り勘や立て替え払いの清算において、手元のスマートフォンで即座に完結する個人間送金は、すでに生活インフラの一部として定着した。わずか数タップで1円単位の送金が行える手軽さから、多くのユーザーが日常的に活用している。しかし、普及の裏側で「送ったはずなのに相手に届かない」「電話番号を1文字間違えて赤の他人に送金してしまったが返ってこない」といったトラブルの相談が後を絶たない。
送金手数料ゼロという利便性の背後には、資金決済法に基づく残高種別の複雑な区分や、一度成立したトランザクションを原則として取り消せない決済システム特有の構造的リスクが存在する。利用者が急増し、金融犯罪対策が一段と強化された2026年現在の運用ルールを踏まえ、現場で多発しているトラブルの実態と、安全に送金・受取を行うための防衛策を徹底取材した。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人間送金の手数料は完全無料だが、直送した取引はシステム上取り消しが不可能である
- 要点2:残高には出金可能な「PayPayマネー」と不可の「マネーライト」があり、本人確認の有無が利便性を分ける
- 要点3:相手が未登録でもリンク送金なら48時間で自動返金されるが、SNS上の送金詐欺には厳重な警戒が必要である
【2026年最新】PayPay送金の手数料は本当に無料?送金取り消しと残高区分の罠
利用者の間で最も誤解されやすいのがコストと取り消しの可否に関する仕組みだ。結論から言えば、ユーザー同士で残高をやり取りするPayPay送金の手数料は、金額や回数を問わず完全無料(0円)で提供されている。大手都市銀行のネットバンキングで他行宛てに振り込む際に150円〜220円ほど差し引かれるコストと比較すれば、圧倒的なアドバンテージを誇る。
しかし、利用者が直面する最大の障壁は、誤って送金した際のPayPay送金取り消し方法の有無にある。電話番号やPayPay IDを指定して直接送金した場合、送信ボタンを押した瞬間に相手のアカウント残高へ即座に反映される。決済プラットフォーム側が意図的な誤送金か合意に基づく送金かを自動判定することは不可能なため、運営側の介入による「取り消し」や「組戻し」の救済措置は用意されていない。誤送金が発生した場合は、送金先の見知らぬ相手に対してアプリ内のチャットやメッセージ機能を用いて自力で返金を依頼するしかなく、相手が応じなければ全額損失となる深刻な落とし穴が存在する。
さらに見落としてはならないのが、送金原資となるPayPayマネーとマネーライトの違いだ。手元の残高がどちらに属しているかによって、受け取った相手ができる操作に決定的な差が生じる。
銀行口座やセブン銀行・ローソン銀行ATMからチャージした残高のうち、事前にPayPay送金 本人確認(eKYC)を完了しているアカウントで保有するものは「PayPayマネー」に分類される。これは受け取った相手が自分のPayPay残高の銀行口座出金を行って現金化することが可能だ。一方、本人確認前にチャージした資金や、PayPayカードなどのクレジットカードからチャージした残高は「PayPayマネーライト」となり、決済に充当することはできても銀行口座への出金は一切不可能となる。割り勘の幹事が後日まとめて現金化しようとした際、「マネーライトばかりで現金として引き出せない」という事態に陥るトラブルは現場で頻発している。

LINEや電話番号でのPayPay送金のやり方|相手が未登録の場合の具体的対処法
基本となるPayPay送金のやり方には、対面での「QRコード読み取り」、相手を特定して送る「電話番号・ID指定」、そしてSNS経由で送る「受け取りリンク作成」の3通りがある。シーンに応じた手順と注意点を整理した。
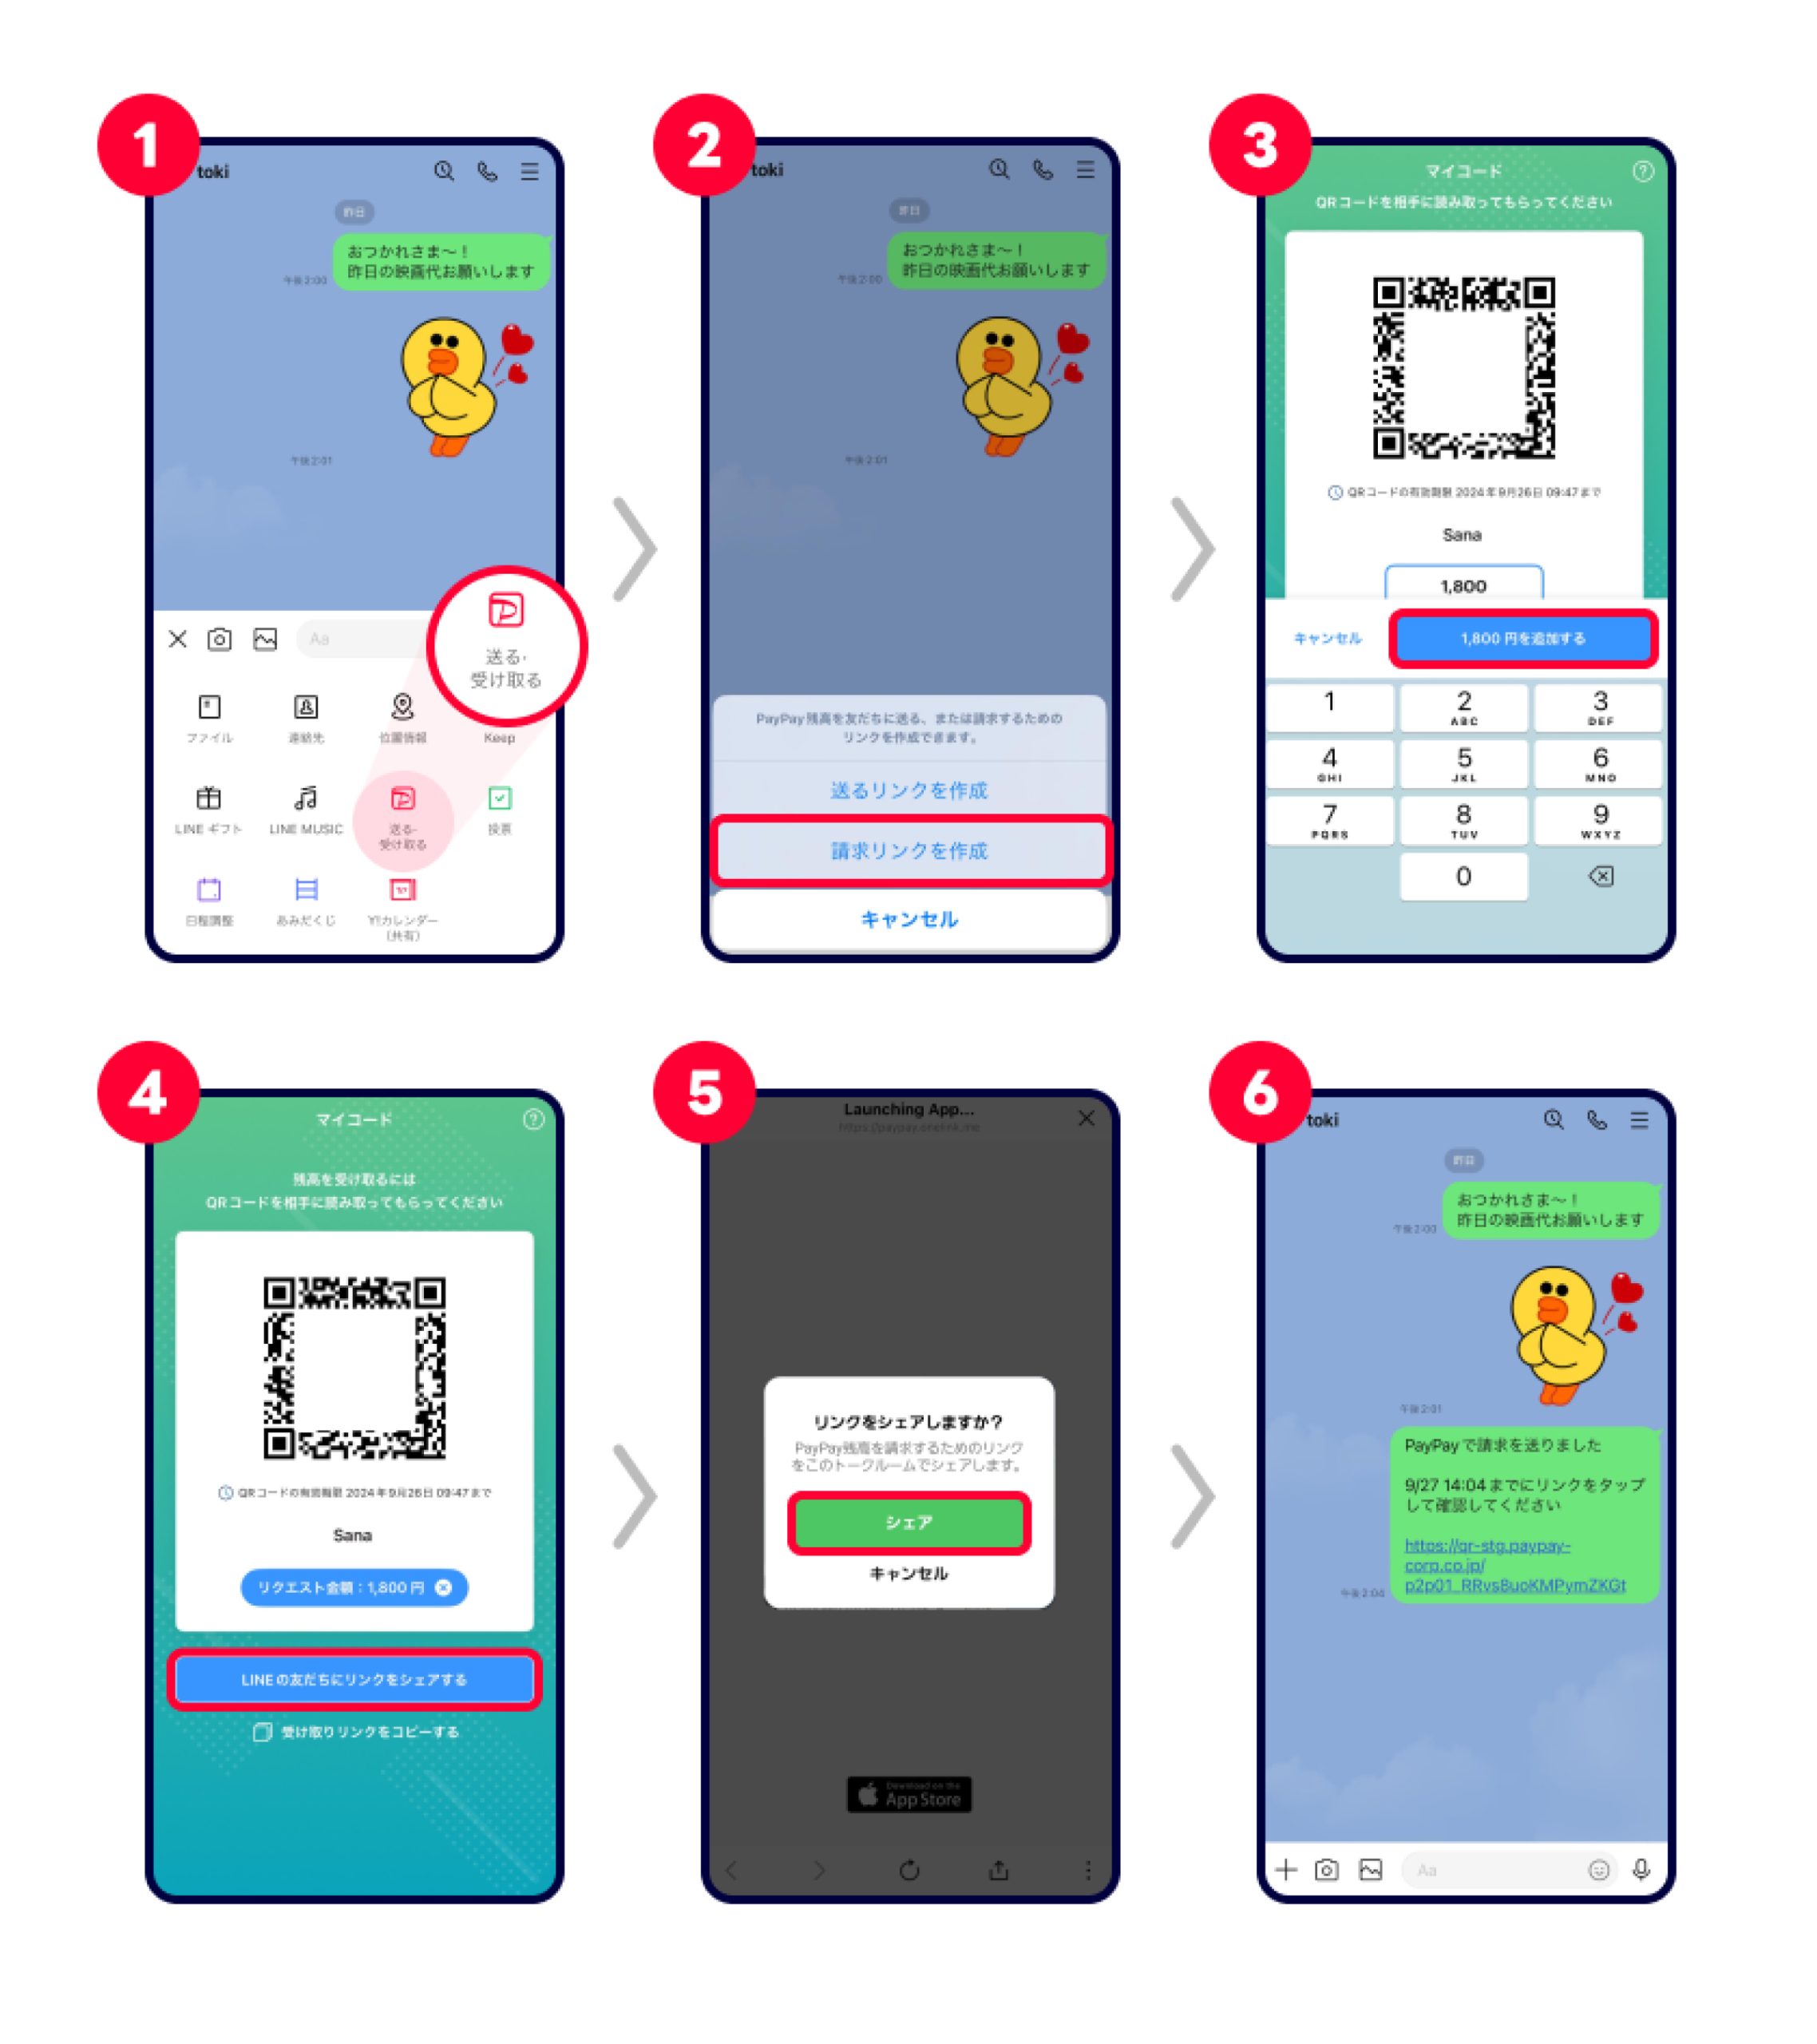
最も手軽で日常的に使われているのがPayPay送金 LINEで送る手順だ。PayPayアプリの「送る」タブから「SNSで送る」を選択し、送金したい金額を入力すると、固有の受取用URL(リンク)が生成される。そのままLINEの友だちやグループ宛てにシェアするだけで手続きが完了する。この方法の最大のメリットは、受取時に4桁のパスコード設定ができる点にある。万が一送信先のトークルームを間違えても、パスコードさえ伝えていなければ第三者に資金を奪われる心配がない。
一方、アプリ内で完結するPayPay送金 電話番号検索を利用する場合は細心の注意が求められる。相手の携帯電話番号を入力してアカウントを特定するが、数字を1文字打ち間違えただけで全く関係のない同姓同名の別人に資金が渡ってしまう危険性がある。送金を実行する直前の確認画面に表示される相手の「表示名」と「アイコン」を必ず目視で照合する作業が不可欠だ。
相手がまだPayPayを使っていない、あるいは初期登録を済ませていないケースでも送金自体は可能だ。PayPay送金 相手が未登録の状況で送金リンクをLINEやメールで送った場合、相手がアプリをダウンロードして新規登録を行えば、そのリンクから問題なく残高を受け取れる。もし相手が登録を拒否したり受取操作を行わなかったりした場合でも、受取有効期限である48時間を経過するとリンクは自動的に無効化され、資金は送り主の残高へと全額返金される設計となっている。
受取側の基本となるPayPay送金の受け取り方は、届いたリンクを開いて「受け取る」をタップする、もしくはアプリ内の通知を開いて承認するだけだ。ただし、セキュリティ設定で「自動受け取り」をオフにしている場合は、手動で受取ボタンを押さない限り取引が完了しないため注意が必要だ。
送金上限額と残高仕様の徹底比較|PayPayマネーとマネーライトの決定打
送金機能をフル活用する上で把握しておくべき客観的データとして、送金上限、手数料、出金可否を以下の比較表にまとめた。2026年現在の仕様に基づき、一般的な銀行送金や他社ウォレットとの相場感と比較検証している。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 個人間送金手数料 | 0円(完全無料) | 銀行振込:150〜220円 他社Pay:無料〜一部有料 | 回数制限もなく完全無料のため、少額決済の割り勘における優位性は極めて高い。 |
| 銀行口座への出金手数料 | PayPay銀行:0円 他行:100円(税込) | 他社ウォレット:220円前後が主流 | PayPay銀行口座を連携していれば手数料無料で現金化でき、利便性が突出している。 |
| 1日の送金上限額 | 本人確認済:過去24時間で50万円 未確認時:過去24時間で10万円 | 他社QRコード決済:10万〜30万円/日 | 日常生活には十分な枠だが、PayPay送金 1日の上限額は過去24時間計算である点に注意。 |
| 送金取り消し(キャンセル) | ID/番号直送:不可 受取リンク:相手の受取前なら可能 | 銀行振込:組戻し手数料(数百円〜数千円)で対応可能 | システム上で強制キャンセルできないため、手入力による直接送金は最も警戒を要する。 |
| 送金対象の残高 | PayPayマネー/マネーライト (PayPayポイントは送金不可) | 共通ポイント:譲渡不可または一部制限あり | 買い物で貯まったポイントは送金残高に充当できないため、残高不足エラーの元凶となりやすい。 |
特筆すべきは上限額の計算ルールだ。1日の上限額は「毎朝0時でリセットされる暦日単位」ではなく、「過去24時間の累積金額」で判定される。前日の夜21時に高額の立て替え金を送金した場合、翌日の昼に再度送金しようとしても24時間が経過するまで上限制限に引っかかる可能性がある。急ぎの資金移動を予定している場合は計算タイミングに留意しなければならない。

なぜ送金できないのか?現場取材で見えた主なエラー要因と本人確認の壁
「送金ボタンがグレーアウトして押せない」「エラーコードが表示されて取引が成立しない」というトラブルの原因を取材すると、システムの不具合ではなくユーザー側の設定やステータスに起因するケースが大半を占めている。現場で確認されたPayPay送金できない理由の代表例を掘り下げる。
第1の要因は、相手側のアカウントで「検索の有効化」が無効になっているケースだ。電話番号やPayPay IDを指定して送金しようとしても、受取側がプライバシー保護のために設定画面で「携帯電話番号の検索を有効にする」または「PayPay IDの検索を有効にする」のトグルスイッチをオフにしている場合、検索結果に一切表示されず送金手続きに進めない。この場合は、相手に設定を一時的にオンにしてもらうか、受取リンクをLINE等で共有する手法へ切り替える必要がある。
第2の要因は、残高不足の勘違いである。PayPayアプリのトップ画面に表示される「総保有額」には、送金可能な「PayPayマネー」「PayPayマネーライト」のほかに、キャンペーン還元等で付与された「PayPayポイント」が合算されて表示されている。しかし、規約上PayPayポイントを他者へ送金することはできない。ポイントを含めた総額を見て送金可能と誤認し、送金可能残高が不足しているためにエラーとなる事例が後を絶たない。
第3の要因は、不正利用検知システムによるアカウント制限だ。短時間のうちに連続して複数人へ送金を行ったり、普段と異なるIPアドレスや端末から高額な送金を試みたりすると、マネーロンダリング防止(AML)および不正アクセス対策の自動検知トリガーが作動する。一時的に送金・出金機能がロックされ、マイナンバーカードを用いた本人確認書類の再提出やサポート窓口への連絡が完了するまで制限が解除されない厳しいペナルティが課される。
【実態検証】利用者の生の声と現場目線で見えたリアル|割り勘文化とSNS取引の明暗
ネット上の掲示板やSNS、知恵袋に寄せられる数千件の声を精査すると、送金機能がもたらした利便性の影で、人間関係の軋轢や深刻な金銭被害が生じている実態が浮き彫りになる。
都内のIT企業に勤務する20代女性は、飲み会の割り勘で起きた生々しいトラブルをこう証言する。「飲み会の会計を一括で立て替えた際、参加者全員からPayPayで集金したのですが、集まった残高の大半が『マネーライト』でした。翌月のカード引き落とし口座に現金を戻したかったのに銀行出金ができず、手元のキャッシュが一時的にショートして途方に暮れました」。現金化を前提としている場合、受け取る残高がマネーライトであると決済口座への補填が利かないという、制度の周知不足が生んだ悲劇だ。
さらに深刻なのは誤送金の現場だ。知恵袋には「電話番号の末尾1桁を打ち間違え、見知らぬ他人に3万円を送ってしまった。相手にメッセージを送ったが既読スルーされ、警察やPayPayサポートに相談しても『当事者間で解決してください』と返答されるだけだった」という悲痛な叫びが散見される。物理的な現金を相手の手のひらに渡す際には生じるはずの「確認の摩擦(フリクション)」が、スマートフォンの画面上でデジタル化されたことで希薄になり、致命的な操作ミスを誘発している。
その一方で、送金リンクの利便性がサークル活動やPTAの集金業務を劇的に効率化させたという肯定的な声も根強い。「小銭を封筒に入れて回収する手間がなくなり、集金状況がアプリで一目瞭然になった」という意見に代表されるように、閉じた信頼関係のコミュニティ内においては、これ以上ない強力なツールとして機能していることも揺るぎない事実だ。
一般に知られていない盲点とPayPay送金詐欺の注意点|2026年の巧妙な手口
近年、特に警戒を強めなければならないのが、SNS上で一般ユーザーを標的にした悪質な詐欺手口だ。警視庁や消費者庁も度々注意喚起を行っているが、送金システムの仕様を悪用した手口は年々巧妙化している。具体的なPayPay送金 詐欺の注意点を把握しておく必要がある。
最も被害件数が多いのは、X(旧Twitter)等で行われる「人気チケットや限定グッズの個人間売買」を騙った先送り詐欺だ。「チケット代金をPayPay送金のリンクで支払ってくれれば、確認次第入場用QRを送る」と持ちかけ、被害者がパスコードなしの受取リンクを送った瞬間に残高を回収し、アカウントを即座にブロックして逃走する手口である。前述の通り、一度受け取られた残高は運営でも取り消せないため、騙されたと気づいた時点で取り戻す手段はほぼ完全に遮断される。
さらに悪質なのが「偽造決済画面」を用いた手口だ。商品を対面や郵送で引き渡す際、詐欺グループが事前に作成した「送金完了画面に酷似した偽のスクリーンショット」や偽動画を提示し、実際には1円も送金していないにもかかわらず商品を持ち去る事例が報告されている。送金されたかどうかは相手の画面を見るのではなく、必ず「自身のPayPayアプリを開き、残高と取引履歴が実際に増えているか」を自分の端末で直接確認しなければならない。
こうした犯罪インフラ化を阻止するため、PayPay送金 2026年最新ルールでは不正対策が大幅に強化された。短期間に見知らぬ不特定多数と残高のやり取りを行っているアカウントや、送金受取直後に即座に全額を出金・別アカウントへ転送する挙動を示したアカウントは、AIによるリアルタイム検知で自動凍結される。しかし、どれほど監視網が高度化しても、被害者が自ら送金ボタンを押してしまう「振り込め詐欺型」の送金をシステムだけで100%防ぐことは不可能だ。見知らぬ相手との取引において、不可逆な送金機能を使用すること自体が極めてハイリスクな行為である。
【プロの結論】デジタル決済社会における心理的境界線とおすすめできる人の判断基準
デジタル送金の手軽さは、人々の金銭感覚と対人関係の心理的バウンダリー(境界線)を急速に変容させている。手元から紙幣が消える痛みを伴わないため、本来は慎重に行うべき金銭の移動が、まるでメッセージアプリでスタンプを1枚送信するかのような軽薄さで行われてしまう心理的罠が存在する。「1円単位で割り勘できる」という利便性は、裏を返せば「対人関係における金銭的な曖昧さや大らかさ」を排除し、息苦しい損得勘定を人間関係に持ち込む同調圧力としても作用する。
こうした構造的リスクを踏まえ、この機能を積極的に活用すべき層と、使用を控えるべき慎重層の判断基準を提示する。
【活用をおすすめできる人】 家族や親しい友人、職場の同僚など「物理的に所在が確認できる信頼関係」において割り勘や立て替えを行う人。また、すでに本人確認(eKYC)を完了させており、万が一の際にもPayPay銀行口座を通じて資金移動をコントロールできるリテラシーを持つ層には、極めて強力な時短ツールとなる。
【利用を慎重にすべき・おすすめできない人】 SNSで知り合った見知らぬ相手とグッズやチケットの取引を行う人。また、スマートフォンの文字入力に不安があり、宛先の確認を怠りがちな人には推奨できない。取り消しが利かないという性質上、一度の誤操作が致命的な金銭損失に直結するため、手間の摩擦が残る銀行振込や代金引換決済を選択する方が防衛策として賢明だ。
【paypay で 送金】に関するよくある質問(FAQ)
Q1:PayPayで送金した際、相手に本名や口座情報などの個人情報はバレますか?
A1:銀行口座情報が相手に知られることはありません。ただし、アカウントに設定している「表示名(ニックネーム)」と「プロフィール画像」は送金画面や取引履歴に表示されます。本名を登録している場合は相手に伝わってしまうため、プライバシーを守りたい場合は、事前に設定メニューの「プロフィール」からアルファベットやイニシャルなどのニックネームに変更しておく必要があります。
Q2:電話番号を打ち間違えて別人に送金してしまいました。運営に連絡すれば返金してもらえますか?
A2:運営側による強制的な返金や送金の取り消しは行われません。システム上、取引が成立した時点で相手の財産となるため、プラットフォーム側が残高を勝手に回収することは法律上困難です。取引履歴のチャット機能から誤送金先のアカウントへ事情を説明し、相手の善意による再送金を依頼する以外に回収手段はありません。
Q3:買い物やキャンペーンで貯まった「PayPayポイント」を友達に送ることはできますか?
A3:PayPayポイントを他者のアカウントへ送金することはできません。送金に使用できるのは、チャージによって保有している「PayPayマネー」および「PayPayマネーライト」のみです。ポイントは送金主自身の街での買い物やネット決済、ポイント運用でのみ消費可能です。
Q4:相手がPayPayアプリをインストールしていない場合、送金したお金はどうなりますか?
A4:LINEやメール等で「受け取りリンク」を送信した場合、相手がアプリを未導入でもリンクの発行自体は可能です。相手が48時間以内にアプリをインストールして会員登録を済ませ、リンクを開いて受取操作を行えば残高が反映されます。期限内に受け取られなかった場合は自動的にリンクが無効化され、資金は送り主のアカウントへ全額返還されます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の基盤として成長を遂げたPayPay送金は、手数料無料という破格の利便性を提供する一方で、「不可逆な決済システム」としての厳格なルールの上に成り立っている。2026年以降、セキュリティ基準や本人確認の厳格化がさらに進むことは確実視されているが、システムが進化しても「人間の誤認や思い込み」を原因とするトラブルをゼロにすることはできない。
トラブルを回避するための鉄則は極めて明快だ。「直接送金時は宛先の表示名とアイコンを指差し確認する」「見知らぬ相手との金銭取引には受取リンクであっても絶対に使用しない」「受け取る残高の種別(マネーかマネーライトか)を意識する」。この3原則を徹底することこそが、デジタル決済社会において自己の資産と人間関係を守り抜く最大の防壁となる。 (出典: paypay で 送金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。