預金とは?今さら聞けない「貯金」との違いや損しない仕組みを徹底解説
日々の暮らしやビジネスにおいて、誰もが無意識に利用している銀行口座。給与の振込先や公共料金の引き落とし先として日常に溶け込んでいる存在ですが、いざ「預金とは何か」と問われると、正確な仕組みや法的な位置づけまで即答できる人は決して多くありません。
日本銀行が金融政策の舵を切り、「金利のある世界」が日常となった2026年現在、お金を単に預けておくだけの時代は完全に過去のものとなりました。メガバンクとネット銀行の間で金利競争が再燃し、インフレ下での資産防衛が叫ばれるいま、預金の正しい本質とセーフティネットの限界を把握しておくことは、家計と資産を守るための必須教養といえます。
📌 【この記事の重要ポイントまとめ】
- 要点1:預金と貯金は根拠法と預け入れ先が根本から異なり、銀行・信金への預託が「預金」、ゆうちょやJAは「貯金」と明確に区分される。
- 要点2:普通・定期・当座・外貨など口座ごとの役割は大きく異なり、2026年の利上げ局面では金利と流動性のバランス見直しが不可欠である。
- 要点3:預金保険制度(ペイオフ)の「元本1000万円とその利息」保護には盲点があり、金融機関の選定と分散管理が資産保全の成否を分ける。
預金とは何か?意外と知らない「貯金」との決定的な違いを解剖
預金とは、顧客が金融機関(銀行、信用金庫、信用組合、労働金庫など)に対して金銭を預け入れ、金融機関がそれを運用・管理したうえで、預金者の請求に応じて払い戻すことを約束する「消費寄託契約」に基づく金銭債権を指します。法的には、預けたお金の所有権は一時的に金融機関へ移転し、預金者は銀行に対して「同額の金銭を返還請求できる権利」を保有する形をとっています。
日常会話では同義語として混用されがちな「預金」と「貯金」ですが、金融実務および法制度上、両者には預金と貯金の決定的な違いが存在します。預け入れる金融機関の形態、準拠する法律、監督官庁、さらには破綻時の保護機構まで、完全に別の枠組みで設計されているのが実情です。
最大の違いはゆうちょ銀行貯金と銀行預金違いをはじめとする受入機関の出自にあります。民間銀行が営利を目的とした株式会社であり「銀行法」に基づくのに対し、ゆうちょ銀行(旧郵便貯金)やJAバンク(農業協同組合)、JFマリンバンク(漁業協同組合)が扱う資金は「貯金」と呼ばれます。これは農業協同組合法や水産業協同組合法など、それぞれの組織法に立脚しているためです。
かつて郵便貯金には政府による全額保証制度があり、民間銀行の預金とリスク構造が異なっていました。しかし郵政民営化以降、ゆうちょ銀行も預金保険制度の傘下に入り、実質的な保護水準は民間銀行と同等になりました。それでもなお、ゆうちょ銀行には1人あたり元本1300万円(通常貯金と定期性貯金の合算)という預入限度額規制が残されており、無制限に預託できる民間預金とは制度的設計が区別されています。

【種類別】普通預金・定期預金・当座預金の特徴比較と使い分け術
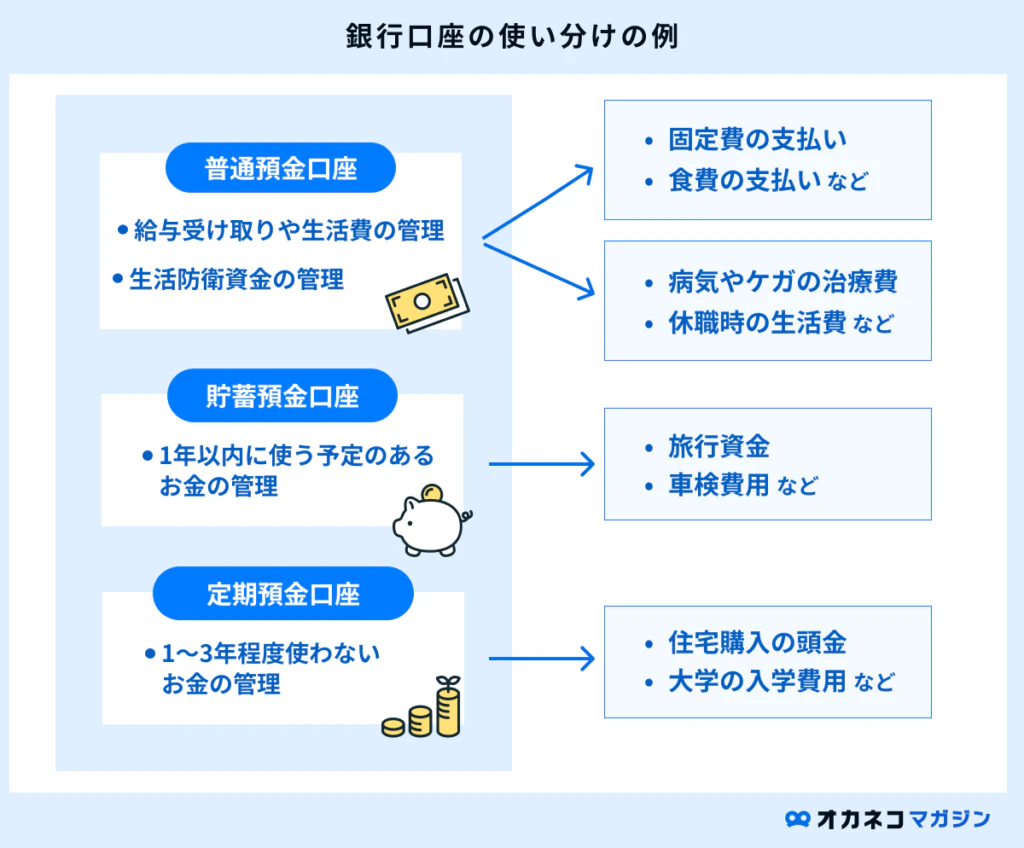
一口に預金といっても、契約形態によって流動性・収益性・安全性のバランスは大きく異なります。生活防衛資金を確保するのか、近い将来の支出に備えるのか、事業決済を担うのかによって口座の使い分けが求められます。
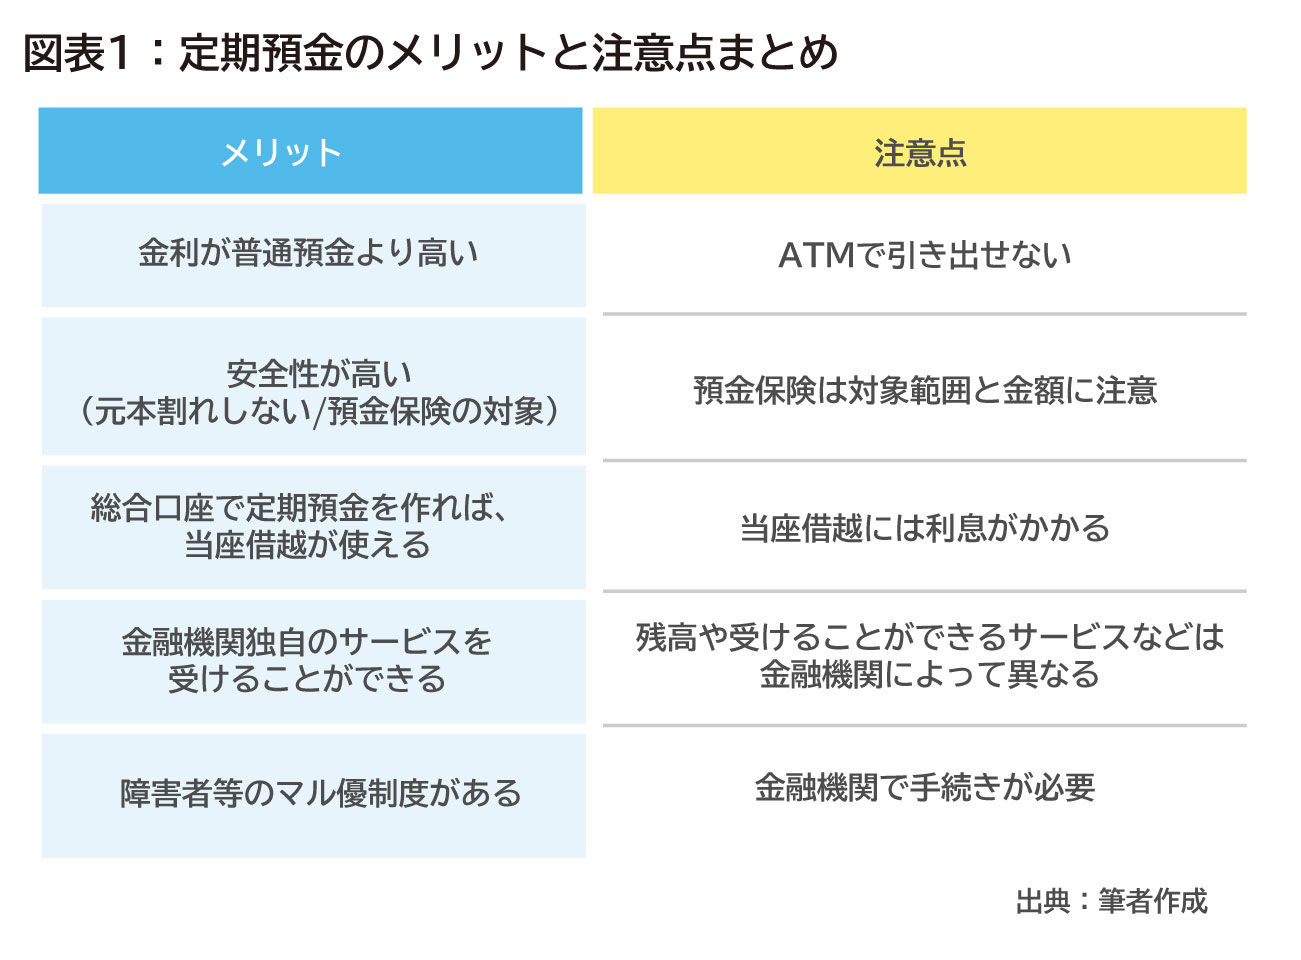
代表格である普通預金は、出し入れが自由で給与受取や自動引き落としに対応する極めて高い流動性を誇ります。一方で普通預金定期預金違い比較で浮き彫りになるのは、資金拘束と金利のトレードオフです。定期預金は1カ月〜10年などの一定期間預け入れを約束する代わりに、普通預金よりも高い金利が提示されます。原則として満期前の解約には中途解約利率が適用され、所期の利回りを享受できない制約を伴います。
また、事業主や法人の資金管理で重要になるのが当座預金決済用預金特徴まとめの視点です。当座預金は手形や小切手の支払いに充てられる決済専用口座であり、利息が一切付かない(無利息)代わりに預金保険制度によって全額が保護されます。これと同様の性質を持つ「決済用普通預金」は個人でも開設可能であり、富裕層や企業の大口資金管理における防衛手段として重宝されています。
さらに利回り向上を狙う選択肢として外貨預金がありますが、外貨預金メリットリスク比較を冷静に行う姿勢が欠かせません。円預金を上回る金利が提示される反面、為替相場の変動により元本割れを起こす「為替変動リスク」や為替手数料が常に付きまとい、後述する預金保険制度の対象外となる点に注意が必要です。
| 預金種類 | 詳細・数値データ | 預金保険(ペイオフ) | 編集部の見解・評価 |
|---|---|---|---|
| 普通預金 | 流動性重視、出し入れ自由 2026年平均金利:0.10%〜0.35% | 元本1000万円+利息まで保護 | 日常生活の資金決済・予備資金に最適。金利狙いでの過大滞留は非推奨。 |
| 定期預金 | 期間拘束あり(1ヶ月〜10年) 2026年水準:0.50%〜1.20% | 普通預金等と合算で1000万まで | 数年以内に確実に使う予定資金の置き場所。金利上昇局面では短期満期が鉄則。 |
| 当座・決済用預金 | 利息ゼロ(無利息型) 要求払い・決済機能完備 | 全額保護(上限なし) | 1000万円を超えるキャッシュの一時保全先として最強の安全性を誇る。 |
| 外貨預金 | 米ドル等で運用 年利2.5%〜4.5%前後(通貨による) | 対象外(保護ゼロ) | 高金利の魅力がある一方、為替差損と破綻時無保護リスクを許容できる層向け。 |
【2026年最新】銀行預金金利の動向とネット銀行おすすめ比較
日本銀行による長年の異次元緩和政策の転換、すなわち日銀マイナス金利解除後の影響は、2026年の預金市場に劇的な構造変化をもたらしました。長らく続いた「普通預金金利0.001%」というゼロ金利の呪縛は完全に解かれ、金融機関の間で預金獲得に向けた熾烈な金利競争が展開されています。
金融庁および各行の開示情報に基づく2026年最新銀行預金金利動向を確認すると、メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行)の普通預金金利が0.15%〜0.20%前後に浮上したのに対し、店舗コストを持たないデジタルネイティブなネット銀行勢はさらに積極的な条件を提示しています。
ネット銀行預金金利おすすめ比較において頭ひとつ抜け出ているのが、グループ経済圏とのシナジーを活用するネット専業銀行です。例えばSBI新生銀行はステージ優遇プログラム適用で円定期預金に年0.8%〜1.0%超の好レートを提示し、楽天銀行は楽天証券との口座連携サービス「マネーブリッジ」を設定することで普通預金金利を0.18%〜0.22%(預入額制限あり)へ引き上げる施策を継続しています。あおぞら銀行BANK支店やUI銀行なども普通預金段階でメガバンクの定期預金に匹敵する0.3%台を維持しており、どこに現金をプールするかで年間利息に数万円単位の差が生じる構図が定着しました。
ただし、預金利息を受け取るにあたって忘れてはならないのが預金利息の税金計算方法です。利息に対しては一律20.315%(所得税15%、復興特別所得税0.315%、地方税5%)の源泉分離課税が適用されます。例えば金利1.0%の定期預金に1,000万円を預けて10万円の利息が発生した場合、受取額は税金2万315円を差し引いた7万9,685円となります。確定申告は原則不要ですが、インフレ率が2%を超える局面では「実質的な購買力の目減り」が生じている事実に目を背けてはなりません。
銀行破綻時1000万円保護の真相|預金保険制度(ペイオフ)の落とし穴
預金の最大のメリットとして語られるのが元本保証の安全性です。しかし、その安全装置である預金保険制度ペイオフ仕組みを正しく理解していないと、有事の際に思わぬ損失を被る危険性があります。
ペイオフとは、万が一金融機関が経営破綻した際、預金保険法に基づき預金保険機構が預金者の資産を保護する制度です。一般に知られている銀行破綻時1000万円保護の真相は、「1つの金融機関につき、預金者1人あたり元本1,000万円までとその利息」が限度額として定められているという点です。
ここで多くの人が見落としがちな盲点が3つ存在します。
第一に、「支店を分散しても名寄せされる」点です。A銀行の本店に800万円、同じA銀行の駅前支店に500万円を預けていた場合、合計1,300万円として名寄せ集計され、超過した300万円分は保護の確約がありません。超過分は破綻した銀行の財産状況に応じた配当弁済に回されるため、カットされる公算が高くなります。
第二に、先述の通り外貨預金や仕組預金の一部は対象外である点です。どれほど巨額の残高があろうとも、外貨建て預金は1円も保護の優先枠には入りません。
第三に、「名義預金」とみなされた場合の保護リスクです。親が子どもの将来のために子ども名義で作った通帳であっても、原資が親のもので実質的管理が親にあると認定された場合、親の口座残高と合算されて名寄せ対象となる可能性があります。真に資産を守るためには、異なる金融機関グループへ1,000万円以内に小分けして分散配置するか、全額保護対象となる決済用預金を活用するのが定石です。
ネットの噂を徹底検証|「預金封鎖」の歴史的真相と現代の可能性
SNSや動画プラットフォームで経済危機が論じられる際、定期的にトレンド入りするのが「政府が国民の資産を没収する」という預金封鎖の噂と歴史的真相に関する言説です。財政赤字の拡大や新紙幣改刷のタイミングで不安を煽る投稿が散見されますが、歴史的経緯と現行法制を客観的に検証すれば、短絡的なパニックの不毛さが浮き彫りになります。
日本において実際に預金封鎖が行われたのは、敗戦直後の1946年(昭和21年)2月16日に公布された「金融緊急措置令」によるものです。当時の日本は第二次世界大戦の戦費調達による猛烈なハイパーインフレに見舞われており、政府は物価沈静化を目的に旧紙幣の流通を停止。すべての民間預金を強制封鎖し、新円への切り替えを行うとともに、1世帯あたりの月間引き出し額を厳格に制限しました。さらに同年秋には高率の財産税が課され、国民の金融資産が実質的に徴発された歴史が存在します。
では、現代の日本で同様の事態が起こり得るのでしょうか。結論から言えば、2026年現在の成熟した法治国家・自由市場経済において、戦時補償処理のような古典的預金封鎖が実行される可能性は極めて低いと判断できます。
現代の国際金融市場は密接にリンクしており、日本政府が強権的な資金凍結に踏み切れば、瞬時に海外投資家からの猛烈な信認失墜を招き、日本国債の暴落と制御不能な通貨安を引き起こします。自国経済に致命傷を与える政策をあえて選択する合理性はありません。警戒すべきは「政府による口座の差し押さえ」といった極端な陰謀論ではなく、公的統計や金利を上回るペースで静かに購買力を削り取る「マイルドなインフレによる資産の目減り」という現実の経済現象です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金利が上昇した2026年の現場では、預金者の行動様式にも明らかな地殻変動が生じています。編集部がメガバンク店頭窓口や大手ネット銀行の利用実態を調査し、さらにSNSや個人資産管理コミュニティの生の声を精査したところ、預金者たちのリアルな葛藤が浮かび上がってきました。
都内のメガバンク窓口に相談に訪れた50代の会社員男性は、次のように胸の内を明かします。
「以前は金利がゼロだったので通帳記帳すら何年も放置していました。ところが最近、定期預金の金利引き上げを知らせるDMが届くようになり、久しぶりに残高を整理しました。ただ、ネット銀行の方が遥かに金利が高いと知っても、長年使い慣れた大手銀行の口座を解約して全額をネットへ移すのは、万が一のシステム障害やサポート面で少し心理的抵抗があります」
一方、資産運用層が集まるオンラインコミュニティでは、冷徹な割り切りが進んでいます。
「メガバンクの口座は住宅ローン引き落としと給与受取のハブ(中継地点)としてだけ残し、生活防衛資金のメインプールは金利0.3%超のネット銀行へ即日自動送金している。さらにインフレ率に勝てない余剰資金は新NISAの投信積立へ回すのが基本。預金を『聖域』だと思わず、役割ごとに口座を徹底的に機能分化させるのが当たり前になった」(30代・IT企業勤務)
現場観察から見えてくるのは、「安心感を買うメガバンク派」と「実利を追求するネット銀行派」、そして「預金偏重から投資とのハイブリッドへ移行する層」の二極化です。ただ漫然と一つの口座にお金を寝かせておく受動的な姿勢は、金利差と物価高の二重苦によって機会損失を生み出し続けている実態が浮き彫りとなっています。
【プロの結論】預金で損をしないための判断基準と資産配分
行動経済学の知見によれば、人間には未知の選択肢を避け現状を維持しようとする「現状維持バイアス」や、目先の損失を過大に恐れる「損失回避性」が本能的に備わっています。「元本保証だから預金が一番安全」という思い込みは、まさにこの心理的バイアスがもたらす典型的な錯覚です。
額面上の金額が減らないことは事実ですが、物価上昇率が預金金利を上回っている環境下では、預金の実質的価値は日々減耗しています。このリスクを踏まえたうえで、預金という金融商品を「おすすめできる人」と「見直しが必要な人」の明確な判断基準を提示します。
預金の比率を高めに維持すべき人(向いている条件)
- 半年〜2年以内に使い道が決まっている資金がある:住宅購入の頭金、結婚資金、教育費など、元本割れが許されない資金は定期預金や普通預金での管理が鉄則。
- 生活防衛資金が未確保:万一の病気や失業に備え、生活費の6カ月〜1年分を即座に引き出せる普通預金に確保しておくことは資産防衛の絶対基盤。
- 相場変動による精神的ストレスに耐えられない:株式や投資信託の価格乱高下で夜も眠れなくなるタイプは、精神的平穏を保つために預金主体の配分が合理的。
預金の過大保有を見直すべき人(慎重になるべき条件)
- 10年以上使う予定のない余剰資金を普通預金に放置している:長期資金をメガバンクの低金利に縛り付けておくことは、将来の購買力低下を放置するに等しい行為。
- 預金総額が1金融機関で1,000万円を超えている:ペイオフの上限を超過しており、銀行破綻時のリスクプレミアムを無駄に背負い込んでいる状態。
- インフレヘッジ(物価高対策)を一切講じていない:金融資産の100%を円預金のみで構成している場合、円安と物価上昇に対して極めて脆弱なポートフォリオとなる。
【預金 と は】に関するよくある質問(FAQ)
Q1:1つの銀行に1,000万円以上預けて破綻した場合、超過分は全額没収されるのですか?
A1:直ちに全額没収されるわけではありません。ペイオフ限度額(元本1,000万円とその利息)を超える部分は、破綻した金融機関の財産状況や管財人の清算手続きに応じて配当弁済されます。ただし全額回収できる可能性は極めて低く、財産価値に応じて大幅にカットされるのが一般的です。リスクを完全に排除するには、同行内の「決済用預金(無利息)」を利用するか、他行へ分散預け入れを行ってください。
Q2:長期間記帳も入出金もしていない古い預金通帳のお金はどうなりますか?
A2:最後の取引から10年間取引がない預金は、「休眠預金等活用法」に基づき「休眠預金」として預金保険機構に移管され、民間公益活動の支援資金に活用されます。ただし権利が消滅するわけではなく、本人確認書類や通帳・届出印を持参して金融機関で手続きを行えば、いつでも元本と利息の払い戻しを受けることが法的に保証されています。
Q3:普通預金口座を複数作ることのデメリットはありますか?
A3:分散管理やペイオフ対策のメリットがある一方、管理の手間が増える点がデメリットです。また、一定期間取引がない口座に対して年間1,100円〜1,320円程度の「未利用口座管理手数料」を徴収する金融機関が増えています。パスワード管理の煩雑化や不正利用リスクを避けるためにも、目的別に3〜4行程度に絞り込んで運用するのが現実的です。
まとめ:今後の動向と失敗しないための判断基準
預金とは、極めて高い流動性と元本保証という強固な安全性を兼ね備えた、日常生活と資産管理の絶対的なインフラです。しかし、「預金=絶対的な安全地帯」という図式は、デフレが長期化していた過去の遺物にすぎません。
金利が正常化に向かう2026年以降の金融環境においては、預金の性格を熟知し、適切な金融機関を選び分けるリテラシーが個人の資産価値を直接左右します。普段使いの利便性とペイオフ上限の1,000万円を意識しつつ、高金利を提供するネット銀行を柔軟に組み合わせる。そして長期の余剰資金は適切な投資信託などへ分散する。
「何となく預けておく」受動的な習慣から脱却し、預金口座そのものを戦略的に使いこなす知恵こそが、変化の激しいこれからの時代を生き抜くための最も確実な防壁となります。 (出典: 預金 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。