一般拠出金の真相:無関係な企業も払う驚愕の理由と計算方法を完全解説
毎年6月から7月にかけて全国の事業主へ届く「労働保険概算・確定保険料申告書」。緑色や青色の複写式用紙を前に計算を進める中で、多くの経営者や人事労務担当者がふと鉛筆を止める欄があります。それが、申告書の右下に鎮座する「一般拠出金」という見慣れない項目です。
「製造業や建設業でもないIT企業や個人クリニック、飲食店が、なぜ石綿(アスベスト)被害救済のための費用を納めなければならないのか」――。現場からは毎年のようにこうした疑問や理不尽さを訴える声が上がります。本稿では、この拠出金が創設された歴史的・社会的背景から、2026年現在の最新料率、対象者の厳密な区分、端数処理のルール、そして経理処理で迷いがちな勘定科目の仕訳まで、徹底取材をもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般拠出金は「石綿健康被害救済法」に基づき、全産業の事業主が一律で負担する公的拠出金
- 要点2:アスベストを直接扱わない企業まで負担する理由は「戦後復興と経済成長の過程で社会全体が石綿の恩恵を享受した」という公的連帯責任の法理にある
- 要点3:最新料率は1000分の0.02(全額事業主負担)であり、原則として免除規定はなく、端数処理や勘定科目(租税公課・法定福利費)の実務対応が不可欠
労働保険の申告書にある「一般拠出金」とは?制度の基本と労災保険との違い
労働局から送付される労働保険料等申告書に必ず記載欄が設けられている一般拠出金は、正式には「石綿による健康被害の救済に関する法律(石綿健康被害救済法)」に基づいて徴収される公的資金です。2005年に表面化した大手機械メーカー旧工場周辺の住民や労働者の大規模な健康被害、いわゆる「クボタショック」を契機に法制化され、2007年(平成19年)度から実際の徴収が開始されました。
実務現場で混同されがちなのが、労災保険との根本的な違いです。労災保険は「自社の従業員が業務中や通勤途中に被ったケガや病気」を補償するための保険制度であり、保険料率は業種ごとの労働災害リスク(過去の被災実績や危険度)に応じて細かく分かれています。これに対して、一般拠出金は「過去に石綿を吸入し、労災保険の時効(遺族補償等は5年)が切れて救済を受けられない元労働者や、工場周辺に暮らしていて中皮腫などを発症した一般住民」を幅広く迅速に救済するための財源として位置づけられています。
| 項目 | 一般拠出金 | 労災保険(労働者災害補償保険) | 実務上の相違点・留意点 |
|---|---|---|---|
| 根拠法令 | 石綿健康被害救済法(第35条〜) | 労働者災害補償保険法 | 徴収窓口は労働局で一本化されているが法体系は独立 |
| 負担者 | 全額事業主負担(労働者負担ゼロ) | 全額事業主負担(労働者負担ゼロ) | 双方とも給与からの天引き控除は法律上不可 |
| 適用料率 | 一律 0.02/1000(0.002%) | 業種別(2.5/1000 〜 88/1000等) | 一般拠出金にはメリット制(労災多寡による増減)の適用なし |
| 対象事業主 | 労災保険適用事業主のすべて | 労働者を1人でも雇用する事業主 | 雇用保険のみ加入(農林水産の一部暫定任意等)を除き原則同一 |
| 申告・精算方法 | 確定申告のみ(前年度賃金確定分) | 概算申告 + 確定精算の二重構造 | 一般拠出金には「概算払い」の概念が存在しない |
【真相究明】石綿を扱わないIT・飲食業がなぜ払うのか?全企業負担の決定的理由
「創業以来、パソコン業務しかしていないWeb受託会社が、なぜアスベスト被害者のために金を払うのか」――。ネット上の掲示板やSNS、知恵袋の労務相談において、毎年6月になると必ず噴出するこの怒りと疑問。これに対する法的な回答と政策的意図は、明確に整理されています。
アスベスト一般拠出金を無関係に見える業種を含めて全企業が負担する決定的な理由は、「社会的連帯の原則」と「社会全体の経済的受益論」の2点にあります。法制定時の国会審議および環境省・厚生労働省の検討会記録において、以下の論理構造が確立されました。
第一に、戦後の高度経済成長期からバブル期にかけて、耐火建築材料、断熱材、防音材、さらには配管設備や電気絶縁材に至るまで、日本国内のあらゆるビル、店舗、学校、住宅に石綿が大量に使用されました。つまり、IT企業が入居するオフィスビルも、飲食店が営業する商業テナントも、安全基準を満たす建物の恩恵を受けて事業を営んできました。「石綿製品を製造・使用した直接の企業だけでなく、安全なインフラ環境の恩恵を間接的に享受して富を生み出した日本経済の構成員全員で痛みを分かち合うべきだ」という法理が採られたのです。
第二に、石綿被害の医学的特異性があります。アスベストによる中皮腫や肺がんは、吸引から発症までに30年から50年という極めて長い潜伏期間(タイムラグ)を持ちます。現在被害を訴えている患者がどの建物の、どの建材から飛散した石綿を吸ったのかを半世紀遡って科学的に特定することは事実上不可能です。さらに、当時の原因企業がすでに倒産・解散しているケースが大半を占めます。原因者の特定を待っていては被害者が治療費すら得られずに命を落としてしまうため、公的責任として国費(税金)を投入すると同時に、現役で活動する全企業が薄く広く拠出して独立行政法人環境再生保全機構の救済基金を支える枠組みが構築されたのです。
【実態検証】労働現場と経理担当者のリアルな声|年度更新で噴出する疑問
理論上の社会連帯責任は理解できたとしても、日々の資金繰りやコスト削減に奔走する中小企業の現場では、感情的な摩擦が絶えません。都内の会計事務所スタッフや企業の給与計算実務者が語るリアルな現場感覚には、共通する戸惑いがあります。
「毎年、クライアントの社長から『この申告書の一番下にある一般拠出金って何?うちはアスベストなんて関係ないから削ってよ』と突っ込まれます。『削れません、法律で強制徴収です』と説明すると、決まって渋面を作られますね。金額自体は年商数千万円クラスで数百円から数千円程度と極めて少額ですが、納得感の薄さが引っかかるようです」(都内中堅税理士法人・労務担当者談)
また、現場の労務担当者が頭を抱えるのが「申告書の書式配置」と「計算プロセスの特殊性」です。労働局が配布する申告書において、一般拠出金は労働保険料(労災・雇用)の計算枠とは別枠に配置されており、概算保険料の計算には含まれず、前年度の確定賃金総額にのみ掛け合わせる構造になっています。この実務的な癖が、新任担当者のミスを誘発する一因となっています。

【2026年最新】一般拠出金の料率と計算方法|端数処理の落とし穴を完全攻略
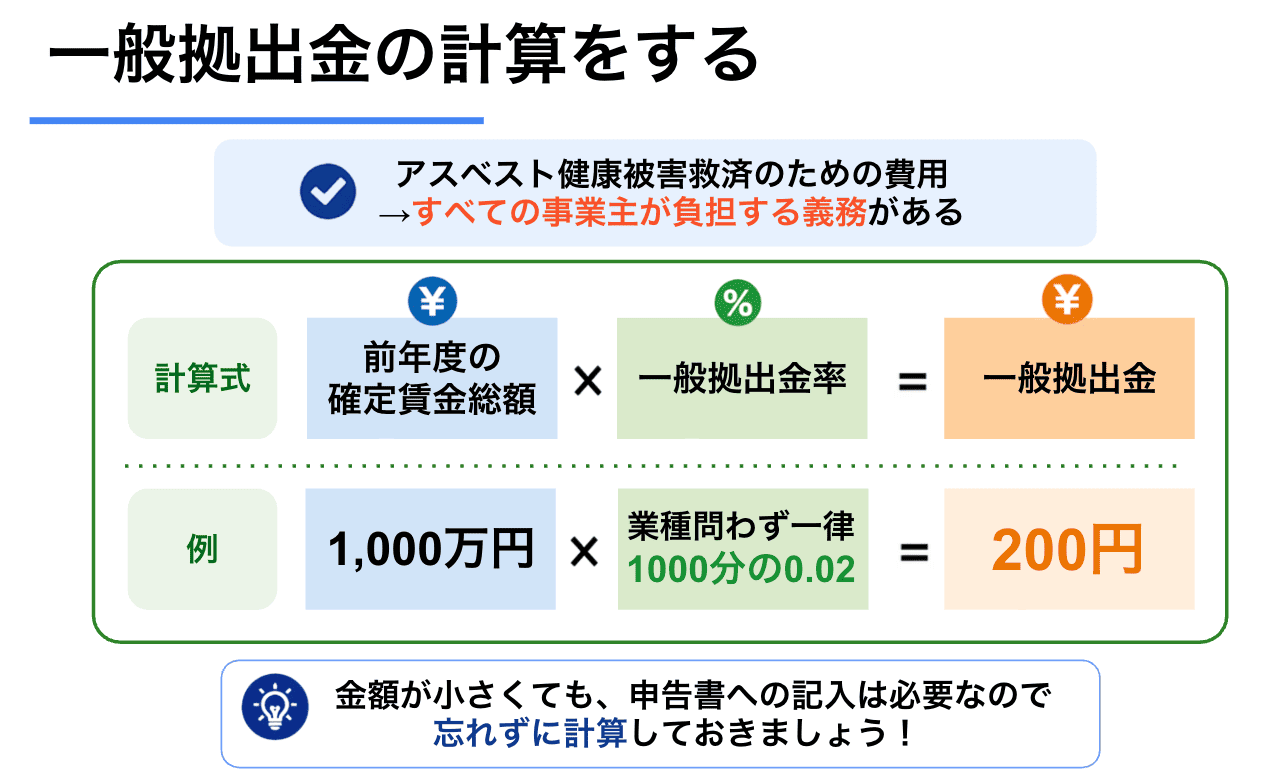
実務で絶対に押さえておくべきなのが、最新の料率と正確な計算手順です。2026年度(令和8年度)における一般拠出金の料率は「1000分の0.02(0.02/1000、パーセント表記では0.002%)」で据え置かれています。2007年の制度開始時は1000分の0.05でしたが、2014年(平成26年)に1000分の0.02へ引き下げられて以降、現在まで同料率が維持されています。
計算の基礎となる賃金総額の対象者は、「労災保険の適用を受けるすべての労働者」です。ここには正社員だけでなく、パートタイマー、アルバイト、契約社員、臨時雇用者に支払った賃金の全額が含まれます。一方で、法人の役員(代表取締役や専務など、役員報酬のみを受ける者)や個人事業主本人は労働者ではないため、対象外となります。なお、使用人兼務役員の「労働者としての給与部分」は対象に含まれるため、厳密な切り分けが必要です。
計算式は極めてシンプルです。
確定賃金総額(千円未満切り捨て) × 0.02 ÷ 1000 = 一般拠出金額
ここで最大の落とし穴となるのが、「端数処理」のタイミングとルールです。労働保険の年度更新においては、以下の原則が厳密に定められています。
1. 賃金総額の端数処理:前年度に支払った対象労働者全員の賃金を合算後、「1,000円未満」を切り捨てます(例:賃金総額が12,345,678円の場合、申告書に記入する算定基礎額は12,345,000円)。
2. 拠出金額の端数処理:算定基礎額に0.02/1000を乗じた結果、算出された金額に「1円未満の端数」が生じた場合は、切り捨て(国税通則法および労働保険徴収法の規定による)とします。
たとえば、確定賃金総額が12,345,000円の場合、「12,345,000 × 0.00002 = 246.9円」となり、端数の0.9円を切り捨てて「246円」が納付すべき確定一般拠出金額となります。申告書作成ソフトを使用せず手書きで提出する事業所では、四捨五入して247円と誤記載する事例が後を絶ちません。
一般に知られていない盲点と誤解|免除要件の有無と経理の仕訳ルール
実務現場に蔓延する誤解の筆頭が、「アスベストを取り扱わない旨を宣言すれば免除される制度があるのではないか」という期待です。断言しますが、一般拠出金に業種免除や申請免除の要件は一切存在しません。労働者を1人でも雇用し、労災保険の適用事業場となっている以上、すべての企業・個人事業主に納付義務が課されます。
唯一、例外的に納付が発生しないケースは以下の限定的な状況に限られます。
- 労働者を一切雇用していない事業所:役員のみの法人や個人事業主単独で、労災保険が成立していない場合。
- 前年度の確定賃金総額が0円の場合:休眠企業や、1年間まったく従業員稼働がなかった場合。
- 農林水産事業の一部で労災保険が任意適用とされている小規模事業主:労災保険自体に加入していない場合。
続いて、経理実務における勘定科目と仕訳処理の正解を確認します。一般拠出金は公的な制度に基づく強制徴収金であり、税法上は全額が損金(法人の場合)または必要経費(個人事業主の場合)として算入されます。実務で広く使われている勘定科目は「租税公課」または「法定福利費」です。
自社の会計方針で労災保険料を「法定福利費」に計上している場合は、労災保険料と合算して法定福利費として処理しても税務上問題ありません。一方、公租公課としての性格を厳密に区分して管理したい企業では「租税公課」が選択されます。どちらを選択しても損金算入の扱いは変わりませんが、期首から期末を通じて継続性の原則を維持することが重要です。
【実務仕訳の典型パターン(労働保険料等と一括納付時)】
(借方)法定福利費(労災・雇用保険料確定分) XXX円 /(貸方)普通預金 XXX円
(借方)租税公課(一般拠出金確定分) XXX円
(借方)前払費用(次年度概算保険料分) XXX円
※一般拠出金には概算払いの規定がないため、全額が支払年度の確定費用として計上されます。
【プロの結論】実務担当者が押さえるべきチェック基準とリスク回避策
毎年の年度更新において無駄な修正申告や労働局からの照会を避けるため、労務・経理の責任者が点検すべき基準は明快です。以下の3つのチェックポイントをルーティン化することを推奨します。
まず第1に、「雇用保険のみ対象の役員等」の除外と「パート・アルバイト」の算入漏れの確認です。一般拠出金の対象者は「労災保険」の基準に完全連動します。週20時間未満の短時間労働者であっても労災保険は適用されるため、一般拠出金の賃金総額に算入しなければなりません。
第2に、概算保険料枠へ誤って加算しないことです。労働保険料等申告書の表面には「概算保険料」の算出欄がありますが、一般拠出金は前年度の確定実績に対してのみ課されるため、次年度の見込み分を先払いする欄はありません。二重払いや過大納付の原因となるため、記載ブロックの境界線を必ず目視で照合してください。
第3に、納付書での合算支払いの確認です。申告書上は別立てで計算されますが、最終的に金融機関窓口や電子納付(Pay-easy等)で支払う際の納付書には、労働保険料(概算・確定精算)と一般拠出金を合算した総合計額が印字・記入されます。出納帳簿上での按分仕訳を漏らさない仕組みを整えておくことが、経理の健全性を保つ最良のリスクヘッジとなります。

【一般拠出金】に関するよくある質問(FAQ)
Q1:役員のみの会社でも一般拠出金を納付する必要がありますか?
A1:いいえ、納付する必要はありません。一般拠出金の対象は労災保険が適用される「労働者」に対する賃金です。役員報酬のみを受け取っている役員や、労働者を雇っていない個人事業主は労災保険の対象外であるため、一般拠出金の納付義務も生じません。ただし、従業員を1人でも雇用した場合は、その従業員の賃金分について納付義務が発生します。
Q2:建設業のように元請・下請がある場合、一般拠出金の計算はどうなりますか?
A2:建設の事業などの「一括有期事業」においては、元請負人が工事全体の労災保険を一括して成立させる義務があります。一般拠出金についても同様に、元請事業主が下請負人の労働者分を含めた全体の労災保険算定基礎額に基づいて一括申告・納付します。下請事業主が自社の申告書で当該現場分の一般拠出金を二重に支払う必要はありません。
Q3:一般拠出金を従業員の給与から天引き(源泉控除)することは可能ですか?
A3:法律上、絶対に不可能です。一般拠出金は石綿健康被害救済法により「全額を事業主が負担するもの」と厳格に定められています。雇用保険料のように労使で折半・負担分担することは違法となりますので、全額を会社負担の経費として処理してください。
Q4:万が一、年度更新の申告書で一般拠出金を計算し忘れたり納め忘れたりした場合はどうなりますか?
A4:一般拠出金は労働保険料と一体として徴収されるため、納付漏れや未納がある場合、労働局から是正勧告や督促状が届きます。督促を受けても指定期日までに納付しない場合は、延滞金が課されるほか、労働保険徴収法の規定に準じて財産の滞納処分が執行される法的なリスクがあります。
まとめ:今後の動向と失敗しないための判断基準
一般拠出金は、一見すると自社とは無縁に思えるアスベスト問題を、産業界全体で支え合うために設計された不可避の公的負担です。「なぜ払うのか」という疑念の裏側には、高度経済成長期に国全体のインフラが石綿の恩恵を享受したという歴史的経緯と、被害者を迅速に救済するための社会保障的要請が存在します。
金額の規模としては1000分の0.02というごくわずかな料率ですが、労働局への申告実務においては端数処理のルールや役員・短時間労働者の対象判定、勘定科目の整理など、押さえるべき急所が凝縮されています。制度の趣旨と計算の構造を正しく把握し、毎年の年度更新を適正かつスムーズに完結させることが、堅実な企業防衛と法令遵守への最短ルートです。 (出典: 一般 拠出 金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。