自由診療と先進医療の違いを知らないと損する5つの真実【2026年最新】
医療現場やがん治療の選択肢を調べる中で、必ずと言っていいほど耳にする「自由診療」と「先進医療」。どちらも公的医療保険が効かない特別な治療法という漠然としたイメージを持たれがちだが、制度上の位置づけと家計に及ぼす経済的インパクトには、決定的な差が存在する。
その境界線となるのが、「保険診療との併用が認められているかどうか」という一点だ。重い病気を告げられ、藁をもつかむ思いの患者や家族が、この制度の違いを誤認したまま治療契約を結び、退院時に数百万円から一千万円規模の予期せぬ全額請求に直面する悲劇は後を絶たない。2026年現在の最新医療動向と法制度を踏まえ、両者の本質的な違いと特約活用の要諦を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:先進医療は保険診療との併用(保険外併用療養費制度)が認められ技術料のみの負担で済むが、自由診療は診察・検査・投薬を含む全治療費が10割全額自己負担となる。
- 要点2:先進医療の技術料および自由診療の全額は「高額療養費制度の対象外」であり、民間の先進医療特約だけでは自由診療の超高額費用をカバーできない。
- 要点3:一部のがん治療における陽子線・重粒子線の保険適用拡大など最新改定を注視しつつ、エビデンス(科学的根拠)に基づく標準治療を軸に判断することが身を守る鉄則となる。
【徹底比較】自由診療と先進医療の違いとは?保険併用の可否が分ける決定的な境界線
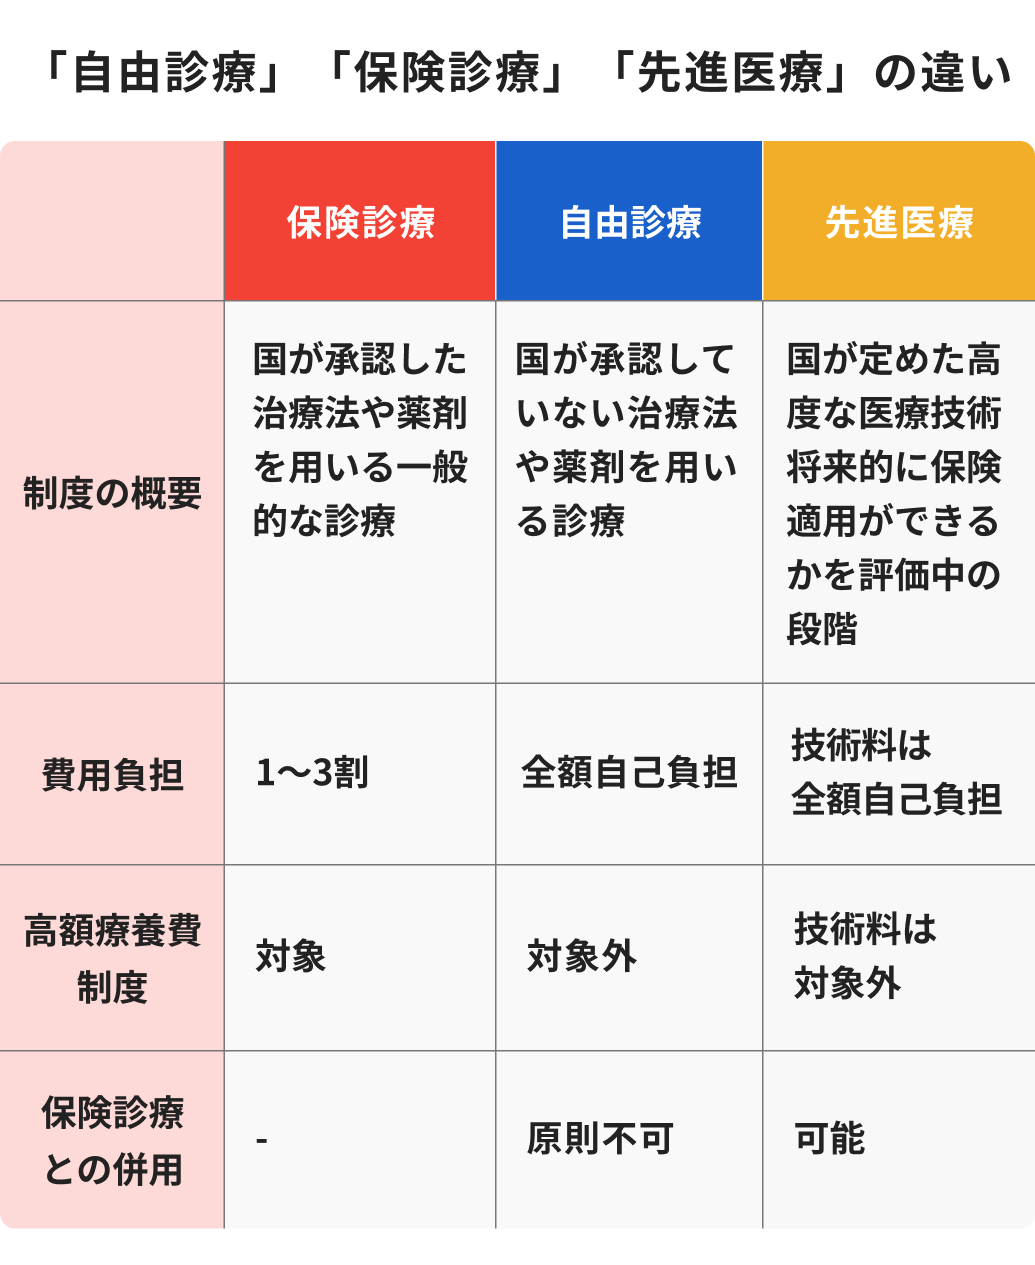
「全額自己負担か、それとも保険診療と組み合わせられるか」――これが自由診療と先進医療を分かつ最大の分岐点だ。日本の公的医療保険制度は、原則として保険が効かない治療と保険治療を同時に行うことを固く禁じている。これがいわゆる「混合診療の禁止」と呼ばれる基本原則だ。
自由診療を選んだ場合、患者はその治療そのものの対価だけでなく、本来であれば3割負担で済むはずの基本診察料、血液検査、画像診断(CTやMRI)、入院基本料に至るまで、医療機関で発生したすべての医療費を10割全額自己負担しなければならない。風邪薬の処方ひとつ取っても全額自費計算へと跳ね上がる。これが「全額自己負担の落とし穴」の実態だ。
対照的に先進医療は、国の特別枠である「保険外併用療養費制度」の対象として位置づけられている。厚生労働省が認可した特定の医療機関で受ける場合に限り、「先進医療の技術料」のみを自費で支払い、診察料や検査代、入院費用などの通常部分は3割負担(公的医療保険適用)として併用が法的に認められている。この制度的ブリッジの有無こそが、患者が背負う金銭的リスクの決定的な落差を生み出している。

混合診療の禁止理由と制度の壁|保険外併用療養費制度が設ける厳格な基準
なぜ日本は、患者が希望しているにもかかわらず混合診療を原則禁止にしているのか。そこには国民皆保険制度を崩壊から守り、患者の生命と安全を担保するための深い政策的意図が存在する。
厚生労働省および中央社会保険医療協議会(中医協)が掲げる混合診療の禁止理由は主に3点に集約される。
第1に、「科学的根拠(エビデンス)や安全性が確立されていない医療から国民を守るため」である。効果が不確かな治療法に公的保険の枠組みが安易に使われれば、健康被害が拡大しかねない。
第2に、「患者の不当な経済的負担を防ぐため」だ。混合診療を無制限に解禁すれば、医療機関側が自由診療を抱き合わせ販売のように患者へ強く勧奨し、実質的な患者負担が際限なく膨らむ懸念がある。
第3に、「支払能力による医療格差の固定化を阻止するため」だ。富裕層だけが手厚い医療を受けられる構造を公認すれば、国民皆保険の理念が根底から揺らぐ。
この厳しい制限の例外として設けられている枠組みが「保険外併用療養費制度」である。この制度は大きく「評価療養」と「選定療養」の2つに大別される。
評価療養と選定療養の違いは明確だ。将来的な保険適用を目指して医学的な有用性や安全性を検証する先進医療や治験などが「評価療養」に該当する。一方、患者個人の嗜好や利便性に基づいて選ばれる差額ベッド代(特別療養環境室)や予約診療料、紹介状なしの大病院受診時の初診料などが「選定療養」に分類される。先進医療はまさに、将来の公的保険収載に向けたステップとして国が厳格に管理している「評価療養」の代表格なのだ。
【比較データ一覧】先進医療・自由診療の費用相場と高額療養費制度のリアル
公的医療保険には、1カ月の自己負担額に上限を設ける「高額療養費制度」が存在する。しかし、患者やその家族が見落としてはならない残酷な真実は、先進医療の技術料および自由診療のすべての費用は、高額療養費制度の対象外である点だ。どれほど莫大な支払額に達しようと、上限を超えた分の払い戻しは1円も受けられない。
治療選択の目安となる具体的な費用相場と制度適用の差異を、以下の比較表に整理した。
| 項目 | 先進医療(評価療養) | 自由診療(保険外診療) | 編集部の見解・評価 |
|---|---|---|---|
| 保険診療との併用 | 可能(保険外併用療養費) | 不可(混合診療禁止により全額自費) | 併用の可否が総支払額の桁を大きく左右する。 |
| 高額療養費制度 | 通常診療部分は対象/技術料は対象外 | 診察・検査・投薬を含めすべて対象外 | 自由診療は月額上限セーフティネットが完全無効化。 |
| 費用相場の具体例 | 陽子線治療・重粒子線治療:約270万〜320万円(技術料) | 未承認抗がん剤・独自免疫療法:300万〜1,500万円超 | 自由診療は治療継続に伴い天井知らずの出費となる。 |
| 実施できる医療機関 | 厚生労働省の承認を受けた特定病院・施設限定 | 医師免許を持つ医師が開設するクリニック・病院 | 先進医療は施設基準が極めて厳しく限定的。 |
| 民間医療保険の保障 | 先進医療特約で技術料実費保障(上限2,000万円等) | 原則対象外(自由診療専用特約・保険のみ対象) | 月100円程度の特約でカバーできるのは先進医療のみ。 |
厚生労働省の先進医療会議資料等によると、がん治療における陽子線治療・重粒子線治療の費用(技術料)は約270万〜310万円前後で推移している。小児がんや前立腺がん、一部の切除不能な局所進行膵がん・肝細胞がんなどは段階的に公的医療保険の適用対象へ移行してきたが、対象外の部位や病態については今なお先進医療として扱われ、数百万円の技術料が自己負担となる。
【実態検証】利用者の生の声と現場目線で見えたリアル|高額請求の衝撃と特約の真価
医療現場の最前線を取材すると、制度の境界線を理解していなかった患者たちの悲痛な叫びが浮き彫りになる。がん診療連携拠点病院の医療ソーシャルワーカーは、公の相談現場で見せる患者たちの表情の翳りについてこう明かす。
「標準治療で行き詰まりを感じた患者さんが、ネット上の『末期がんでも劇的に消失』という民間クリニックの宣伝にすがり、自由診療の自己リンパ球培養免疫療法を契約してしまうケースは今も後を絶ちません。『医療保険に入っているから給付金で全額戻るはずだ』と思い込んでいたご家族が、退院後に民間保険会社から『先進医療特約の対象外です』と通告され、窓口で泣き崩れた光景を何度も見てきました」
SNSや大手質問サイト(知恵袋・各種掲示板)に寄せられる実体験投稿を精査しても、同様の痛恨のトラブルが頻発している。
「父の肺がん治療で高額な自由診療を選択したところ、抗がん剤そのものの代金だけでなく、入院費や点滴代、血液検査代まで全て10割負担となり、1カ月半で450万円が口座から消えた。医療保険の先進医療特約を使おうとしたが、厚生労働省の先進医療リストにない治療だから対象外と言われ愕然とした」
一方で、先進医療特約の必要性を身をもって実感した当事者の手記も存在する。前立腺がんで重粒子線治療を受けた60代男性の記録にはこう記されている。
「照射技術料の約310万円は退院時に一度立て替えたものの、加入していた保険の先進医療特約から数週間で全額が給付金として振り込まれた。入院基本料や診察料は3割負担のうえ高額療養費制度が適用され、実質的な持ち出しは通常の入院費数万円で済んだ。月々百数十円の特約に救われた瞬間だった」
このように、「厚生労働省が指定する先進医療」と「各クリニックが独自に行う自由診療」を混同することは、家計にとって致命的な判断ミスを招く。
一般に知られていない盲点とネットの誤解|医療費控除の対象条件と民間医療保険の落とし穴
インターネット上の言説や口コミには、制度を誤解した危険な情報が散見される。特に注意すべき2つの盲点を解説する。
盲点1:自由診療のデメリットと評判の裏側
ネット上で「標準治療を凌駕する画期的治療」として宣伝される自由診療の中には、学術論文による統計的有意性が検証されていないものや、小規模な症例報告のみを根拠に商業展開しているクリニックが少なくない。
自由診療のデメリットと評判を客観的に精査すると、以下のリスクが浮き彫りになる。
- 治療効果のばらつき:第III相臨床試験(大規模比較試験)を経ていないため、標準治療と同等以上の治療効果があるか科学的に証明されていない。
- 重篤な副作用の補償欠落:公的医療保険の枠外であるため、医薬品副作用被害救済制度の対象外となるケースがあり、重篤な後遺症が出ても公的補償が受けられない場合がある。
- 高額な継続費用:1回数十万〜数百万円の施術を「継続しなければ効果が切れる」と促され、数百万円から一千万円超の預貯金を短期間で失うリスクがある。
盲点2:医療費控除の対象条件と給付金のカラクリ
「自由診療はすべて税金の控除対象外になる」という言説は明確な誤りだ。国税庁の規定において、医療費控除の対象条件は「医師による診療または治療の対価であること」が要件とされている。したがって、未承認の抗がん剤治療や自由診療の再生医療であっても、治療目的である限り自由診療の領収書も医療費控除の対象となる。ただし、美容整形や疲労回復点滴、病気の予防を目的としたサプリメント投与などは明確に対象外だ。
また、民間医療保険の給付金対象についても盲点がある。一般的な「先進医療特約」は、治療を受けた時点で厚生労働省 先進医療一覧に掲載されている技術でなければ保険金が支払われない。治療開始時に認可されていても、治療途中で保険適用へ移行したり、有効性不足でリストから除外(取消)されたりした場合は特約の対象から外れる。
自由診療までカバーするには、近年一部の損保系・生保系保険会社が販売している「自由診療特約」や「がん自由診療実費型保険」への個別加入が不可欠だ。
2026年最新の医療保険改定に見る地殻変動
2026年最新の医療保険改定の動向として、先進医療から公的保険収載へのシフトが急速に進んでいる。陽子線・重粒子線治療が複数の固形がんで保険適用された経緯を受け、従来の先進医療特約は「通算限度額2,000万円の実費給付」のみならず、「先進医療一時金(5万〜50万円)」を付加して遠方への交通費・宿泊費を補助する商品設計が主流となった。
同時に、ゲノム医療や最新の標的治療薬が海外で承認されながら国内承認まで時間を要する「ドラッグ・ロス」問題を背景に、国内未承認薬の自由診療を数千万円規模で補償する新型がん保険の契約件数が前年比で拡大傾向にある。

【プロの結論】医療格差の心理構造と後悔しないための判断基準
病と向き合う人間心理の深層には、計り知れない脆弱性が存在する。命の危機に瀕した患者や家族は、「現行の標準治療には限界がある」と医師から告げられた瞬間、藁をもすがる心理的退行に陥る。昭和・平成から連綿と続く日本の家族文化において、「お金を惜しんで大切な家族を見殺しにしたくない」という情動的共依存や罪悪感は、高額な自由診療へ突き進む強烈なエンジンとなりやすい。
ここで重要なのは、冷静な「心理的バウンダリー(境界線)」を保ち、標準治療の価値を再認識することだ。「標準治療」という言葉の響きから「並の治療」と誤認されがちだが、医学界における標準治療とは「現時点で世界中の臨床試験により最も有効性と安全性が証明された最善の治療」を意味する。最新の自由診療が、標準治療より優れているとは決して限らない。
【判断基準】先進医療・自由診療を検討する際の適格条件
後悔なき選択を下すため、以下の条件に照らし合わせて自身の方針を確立していただきたい。
▼「先進医療特約」を活用した治療が向いている人
- 公的医療保険に上乗せし、月数百円程度のわずかな固定費で数百万規模の先進技術(重粒子線等)のリスクに備えたい人
- 大学病院や国立がん研究センター等、厚生労働省の指定基準を満たす高度医療機関で主治医と相談しながら治療を進めたい人
- 科学的根拠が国の評価基準に達している治療法のみを厳選して受けたい人
▼「自由診療」へのアプローチに極めて慎重になるべき人
- 「自由診療だから標準治療より効くはずだ」という直感を抱いている人
- 民間医療保険の先進医療特約で自由診療の全額が戻ってくると誤認している人
- 手元の生活防衛資金や遺族への生活費を削ってまで、クリニック独自の免疫療法等に数百万〜一千万円の私財を投じようとしている人
- 主治医(保険診療の専門医)に無断で、ネット広告や知人の紹介だけで治療契約を結ぼうとしている人
【自由診療と先進医療の違い】に関するよくある質問(FAQ)
Q1:先進医療と自由診療では、どちらのほうが効果が高い治療なのですか?
A1:一概にどちらが高いとは言えません。しかし、先進医療は将来の公的保険導入を目指して国が有効性や安全性を審査・追跡している一方、自由診療の中には十分な臨床試験が行われていないものも混在しています。「高額な自由診療だから標準治療や先進医療より効く」という認識は医学的な誤謬です。
Q2:医療保険の「先進医療特約」に入っていれば、自由診療の抗がん剤治療も保障されますか?
A2:原則として一切保障されません。先進医療特約が支払われるのは、治療を受けた当時に「厚生労働省が定める先進医療一覧」に記載されており、かつ指定された施設基準を満たす病院で受けた技術料のみです。自由診療を保障するには、専用の「自由診療特約」や「実費補償型がん保険」への加入が必要です。
Q3:自由診療でかかった高額な費用は、確定申告の「医療費控除」に使えますか?
A3:治療目的であれば、自由診療であっても医療費控除の対象になります。日本国内の医療機関で医師が病気の治療や療養のために必要と認めて行った診療・投薬であれば、公的保険が適用されない自費診療であっても領収書を添付・保管して申告することで控除が認められます。ただし、美容目的や病気の予防目的の費用は対象外となります。
まとめ:2026年以降の医療環境を見据えた賢明な選択基準
自由診療と先進医療の決定的な違いは、「混合診療の禁止原則」の例外として保険診療との併用が認められているかどうかにある。先進医療は公的保険とセットで高額療養費制度や民間特約の恩恵を受けられるが、自由診療は基本検査や入院費に至るまで全額10割負担という強烈な家計リスクを伴う。
医療技術が進歩し、がんゲノム医療や粒子線治療の適用範囲が見直される2026年の今、最も問われるのは「感情に流されない正確な制度知識」だ。民間の医療保険に加入しているからと過信せず、自身や家族の特約がどこまでを保障範囲としているのかを今一度点検し、エビデンスに基づく最善の医療を選択できる備えを整えておきたい。 (出典: 自由 診療 先進 医療 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。