【最新】都道府県GDPランキング!東京独走の真相と一人当たり格差の意外な実態
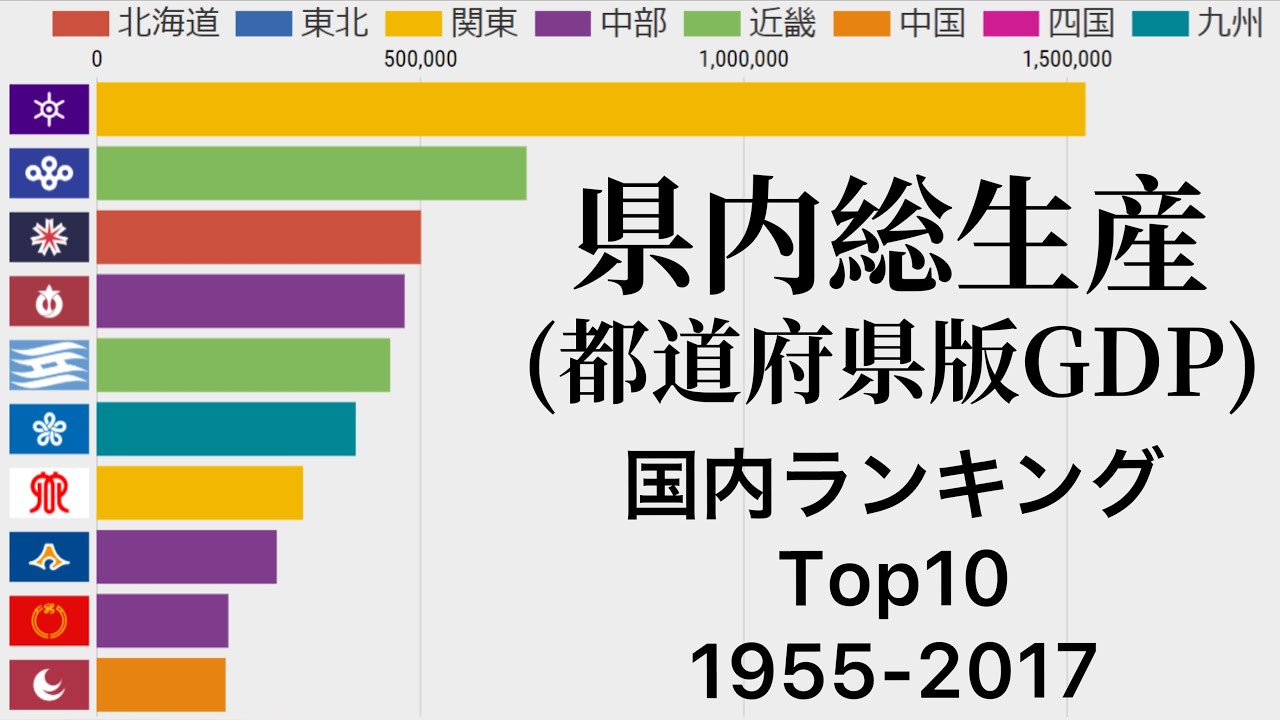
日本国内の経済地図を俯瞰すると、ひとつの巨大なメガロポリスと地域経済の間にある圧倒的な断絶が浮き彫りになります。内閣府が公表する「県民経済計算」の最新データを精査すると、日本の名目GDPが600兆円の大台を維持・推移するなかで、富の偏在と成長スピードの二極化がかつてない水準に達している現実が確認できます。
首都・東京が単独で115兆円を超える経済規模を誇り、世界の中堅国家に匹敵するパワーを誇示する一方、地域によっては数兆円規模にとどまる自治体も少なくありません。しかし、単純な総額の比較だけで地方の真の経済力を測ることはできません。生産拠点としての強み、一人当たりの生産性、そして生活実感としての豊かさには、公表順位の数字だけでは見えてこない構造的な真実が隠されています。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京都の名目県内総生産は約115兆円と全体の約2割を占有し、2位の愛知県・3位の大阪府を大きく引き離す独走状態が継続中。
- 要点2:「一人当たり県民所得」や「実質経済成長率」では、先端半導体投資が進む九州地域や製造業基盤の強固な北陸・東海地方が首都圏を上回る急浮上を記録。
- 要点3:GDP最下位層の数値は人口規模の小ささに起因しており、生活コストや可処分所得を考慮した「真の実質的な豊かさ」とは必ずしも一致しない。
【2026年最新】都道府県GDPランキング全貌|名目県内総生産の順位と経済規模の現実
地域ごとの経済力を比較する最も基本的な指標が、内閣府が取りまとめる「県民経済計算」に基づく名目県内総生産です。全国の名目県内総生産の順位を精査すると、上位陣の顔ぶれは固定化されているように見えながらも、その内部シェアと成長率には顕著な地殻変動が生じています。
トップを走る東京都は名目県内総生産が約115兆円に達し、全国シェアの2割弱を単一自治体で叩き出す巨大市場です。金融、情報通信、メガベンチャー、外資系企業の本社機能が千代田区・港区・渋谷区周辺に密集し、知識集約型産業が生み出す付加価値が桁違いの数字を形成しています。
注目すべきは2位争いです。長年にわたり商都・大阪府と「ものづくり中枢」愛知県が40兆円前後の僅差でデッドヒートを繰り広げています。製造業のグローバル需要回復や円安効果に伴う輸出採算の改善を背景に、愛知県が力強い付加価値を生み出す一方、大阪府はインバウンド需要の完全回復と再開発事業の進展によってサービス産業の付加価値を急速に積み上げています。
| 地域分類・都道府県 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 東京都(全国1位) | 名目県内総生産:約115.8兆円 シェア:全国比約19.5% | 全国平均:約12.8兆円(1都道府県あたり) | オランダやサウジアラビアの国家GDPに匹敵。中枢機能集中が利益を再生産する構造。 |
| 愛知県(全国2位争い) | 名目県内総生産:約41.5兆円 製造品出荷額:全国首位 | 三大都市圏主要府県:30〜40兆円台 | 自動車・航空宇宙・工作機械の産業集積が盤石。次世代モビリティ投資が持続性を左右。 |
| 大阪府(全国2位争い) | 名目県内総生産:約41.2兆円 第三次産業比率:約80%超 | 大都市圏中核府:40兆円規模 | インバウンド消費と都市型複合開発が寄与。国際金融都市構想とバイオ拠点が鍵。 |
| 神奈川県(全国4位) | 名目県内総生産:約36.0兆円 人口:全国2位(約920万人) | 大都市隣接県:20〜35兆円台 | 京浜工業地帯の重厚長大産業と巨大なベッドタウン消費が両輪を担う。 |
| 熊本県(成長率注目) | 名目県内総生産:約6.7兆円 実質経済成長率:全国上位 | 地方中堅県平均:5〜7兆円規模 | 先端半導体工場の稼働に伴う設備投資・インフラ開発・賃金上昇が牽引。 |
| 鳥取県(全国最下位層) | 名目県内総生産:約1.9兆円 人口:全国最少(約54万人) | 小規模県基準:1.8〜2.5兆円 | 総額最下位は人口規模の直結的反映。一人当たり生産性で見れば決して劣後しない。 |
ランキング上位の東京都、愛知県、大阪府、神奈川県、埼玉県、千葉県、兵庫県の7都府県だけで、日本全体のGDPの5割以上を占有しています。県内総生産ランキングの総額順位を眺めるだけでも、日本経済のエンジンがいかに特定の回廊地帯に集中しているかが理解できます。

経済規模トップの東京に迫る意外な地域と「一人当たりGDP」で急浮上する自治体の正体
経済規模の「総額」では大都市圏が上位を独占しますが、指標を都道府県別一人当たりGDPに切り替えると、ランキングの景色は一変します。総額では中位や下位に甘んじている自治体が、トップクラスの生産性を誇る地域として突如として急浮上してきます。
その典型が、北陸の福井県や四国の徳島県、東海の静岡県、北関東の茨城県や栃木県です。これらの自治体は、強固な製造業クラスターを有している共通点があります。化学、電子部品、医療用医薬品、精密機械などの高付加価値を生み出す工場群が集積しており、分母となる県内就業人口に対して分子となる付加価値額が極めて大きいのです。
「経済統計を分析する際、総額と一人当たり指標のギャップを見落としてはならない」と地域経済アナリストは指摘します。まさに製造業出荷額と県内総生産の相関関係は密接であり、資本集約的なハイテク工場を誘致・保持できている地域は、人口が少なくても極めて高い一人当たり数値を叩き出します。
一方で、逆の現象が起きるのが首都圏ベッドタウンの埼玉・千葉・神奈川や、関西の奈良・兵庫です。これらの地域は居住人口が多く世帯所得も高水準ですが、住民の多くが東京や大阪へ通勤して富を生産します。昼夜間人口比率の低さから、県内で生み出されるGDPの分母(人口)に対して分子(県内総生産)が相対的に小さくなり、一人当たりの生産指標では見かけ上の順位を大きく下げるというパラドックスを抱えています。
東京一極集中の真相と都道府県経済格差の理由|なぜ地方との溝は深まるのか
なぜここまで地域間の格差は拡大し続けるのでしょうか。その根本的な背景には、単なる産業配置の違いを超えた、日本社会の構造的要因が存在します。都道府県経済格差の理由を解き明かす鍵は、本社機能の集約、若年層の人口移動、そして産業構造のサービス化・デジタル化の3点に集約されます。
第一に、東京一極集中の真相として最も強固なのが「本社機能のブラックホール現象」です。上場企業やメガバンク、外資系コンサルティングファームの過半が東京23区に拠点を置き、全国の支社や営業所で生まれた売上と利益の付加価値が、帳簿上・税務上、東京本社の生産分として計上されやすい仕組みになっています。
第二に、若年人口の恒常的な流出が地方の消費市場を縮小させ、投資の回収効率を悪化させています。大学進学や就職を契機に上京した若者が地方に戻らないため、地方では労働力不足と少子高齢化が加速し、地域経済を支える内需型産業(小売り、飲食、医療・福祉、建設)が収縮するスパイラルに陥っています。
第三に、一人当たり県民所得格差の拡大です。県内総生産から法人税や企業留保を差し引き、個人に分配された所得を示す県民所得のデータを見ると、東京都民の一人当たり所得は約580万円前後に達する一方、九州や東北の一部地域では300万円台前半にとどまります。この約1.8倍の所得格差が、教育投資の差、金融資産形成の差を生み、次世代への格差固定化を招く要因となっています。

【実態検証】地域経済の現場目線で見えたリアル|半導体バブルに沸く九州と縮小する過疎地域の明暗
経済指標の変動は、住民の生活現場やビジネスの最前線にどのような変化をもたらしているのでしょうか。地方経済の現場に足を踏み入れると、統計の数字を裏付ける生々しい現実が広がっています。
近年、実質経済成長率ランキングで突出した数値を記録し、全国の経済記者から注目を集めているのが熊本県です。台湾積体電路製造(TSMC)の子会社JASMの菊陽町進出を端緒とする先端半導体投資は、周辺自治体の景況感を根底から塗り替えました。
「バブル期でもここまでの熱気はなかった。近隣の工業団地や商業地の地価は高騰し、工場建設に関わる建設作業員やエンジニアのホテル需要で宿泊費は連日高止まり。地元飲食店の客単価も跳ね上がっている」と、地元金融機関の担当者は語ります。地元求人の初任給や派遣技術者の時給相場は首都圏水準を上回る設定が見られ、ネット掲示板やSNS上でも「熊本の半導体特需で給与が前年比30%増えた」「バイトの時給が1800円を超えている」といった驚きの声が相次いでいます。
対照的に、目立った基幹産業を持たない中山間地域の状況は深刻です。中心街のシャッター通り化、地域公共交通の路線廃止、空き家の増加が日常の風景となっており、地域内を循環するマネーそのものが細り続けています。全国一律の最低賃金引き上げ議論に対しても、地方の中小企業経営者からは「売上単価を上げられない地方で、東京並みの賃金引き上げを強制されれば倒産するしかない」という悲痛な叫びが上がっています。地域間の実体経済の乖離は、もはや言葉の綾ではなく、日々の暮らしの生存ラインに直結しています。
一般に知られていない盲点とネットの誤解|「GDP最下位=貧困」という俗説の嘘
ネット上の言説やSNSの投稿で頻繁に見受けられるのが、「GDPランキング最下位の県は生活が苦しく、住民が貧困にあえいでいる」という短絡的な誤解です。しかし、経済記者の視点から現場の家計実態を照らし合わせると、この俗説は全くの誤謬であることが分かります。
名目県内総生産の順位で最下位争いの常連となっているのは、鳥取県(約1.9兆円)や島根県(約2.5兆円)、高知県(約2.4兆円)です。しかし、都道府県GDP最下位の要因の9割以上は、単に「県人口が50万人台から60万人台と極端に少ないこと」にあります。生産規模は人口数に比例するため、県全体の総和が小さくなるのは統計上当然の結果に過ぎません。
総務省の家計調査や全国消費実態調査などの詳細データを分析すると、興味深い真実が浮かび上がります。
- 住居費の圧倒的な格差:東京都心部でファミリー向け賃貸に住む場合、月25万〜35万円の家賃支出は珍しくありません。一方、地方都市であれば月6万〜8万円で広い庭付き戸建てや新築マンションを確保できます。持ち家比率も地方が70〜80%に達するのに対し、東京は40%台前半にとどまります。
- 通勤のストレスと時間コスト:首都圏の通勤ラッシュによる平均往復90〜120分の拘束に対し、車社会の地方都市ではドア・ツー・ドアで15〜30分。可処分時間の豊富さは、心身の健康や育児環境に直結します。
- 実質的な生活余力:名目年収が600万円の東京在住者と、年収450万円の地方在住者では、住居費・駐車場代・物価・教育関連費を差し引いた「手元に残る可処分所得」において、地方生活者のほうが実質的な豊かさを享受しているケースが多々あります。
ネット上の数字の多寡だけに惑わされ、総生産が小さい自治体を「遅れた地域」と断じるのは、現代の多面的なライフスタイル価値観から著しく乖離した皮相な見方に過ぎません。
地方経済規模の推移まとめと今後の展望|構造変革を勝ち抜く地域・衰退する地域の分岐点
過去20年間における地方経済規模の推移まとめを紐解くと、日本全体がデフレと人口減少に苦しむなかで、明確に生き残りの道筋を確立した地域と、衰退の軌道を脱せられない地域の二極分化が進んできました。
今後の都道府県GDP最新動向を左右する最大のファクターは、「分散型エネルギー・食料安全保障」「先端製造業の国内回帰」「高付加価値観光産業の確立」の3領域です。かつて東京一極集中を加速させたデジタル化は、皮肉にもリモートワークの普及や地方拠点分散を技術的に可能にしました。さらに、北海道(千歳市の次世代半導体プロジェクト)や東北各県(車載電池・パワー半導体関連投資)のように、広大な用地と再生可能エネルギー電力を武器に、巨大投資を呼び込む地方が台頭しています。
【プロの結論】経済指標から読み解く移住・ビジネス拠点の正しい選定基準
地域経済を単なる観戦対象として消費するのではなく、自身のキャリアや企業ビジネスの立地戦略として活用する場合、どの都道府県を評価すべきなのでしょうか。経済記者およびメディアディレクターの知見から導き出される判断基準は極めて明確です。
大都市圏(東京・大阪・愛知など)を選択すべき対象:
- 情報資本、金融資本、高度な人脈の集積をテコに事業を急拡大させたい起業家やスタートアップ勤務者。
- 専門性を活かし、外資系企業や大手グローバル企業で年収1,000万円超を目指すスペシャリスト。
- 最先端のカルチャー、高度医療、トップレベルの高等教育環境へのアクセスを最優先する世帯。
戦略的優位性を持つ地方都市(熊本、福岡、静岡、宮城、石川など)を選択すべき対象:
- 巨額の設備投資やグローバル産業クラスターの恩恵を受け、地域内での高待遇求人・起業機会を狙う実務層。
- 住居費を極小化し、広い住空間と自然環境を享受しながら、子育ての質と可処分時間を最大化したいファミリー層。
- 地域固有の一次産品や観光資源に現代的なマーケティングとDXを融合させ、独自の高収益ビジネスを興したい実践派。
避けるべきリスクの高い自治体環境:
- 基幹産業が不在で、自治体の財政再建計画が停滞し、インフラ維持費の増大から住民サービスの大幅削減が予測される過疎エリア。
- 公共事業頼みで民間投資が過去10年間ほぼゼロであり、若年世代の定着率が著しく低い閉鎖的地域。
【gdp 都 道府県 ランキング】に関するよくある質問(FAQ)
Q1:名目県内総生産(県内GDP)で全国最下位の都道府県はどこですか?また、生活水準も最下位なのですか?
A1:直近の公表データにおいて名目県内総生産の総額が最も小さいのは鳥取県(約1.9兆円)です。ただし、これは県人口が約54万人と全国最少であるためです。一人当たりの所得や生活保護受給率の低さ、持ち家比率の高さなどを勘案すると、住民の生活実態は極めて安定しており、「総生産最下位=住民が貧困」という認識は明確な誤りです。
Q2:「一人当たりGDP」と「一人当たり県民所得」は何が違うのですか?
A2:「一人当たりGDP(県内総生産)」は、その都道府県内で企業や個人が生産した付加価値の総額を県人口で割った数値で、地域の純粋な「生産力・稼ぐ力」を示します。一方、「一人当たり県民所得」は、生産された富から企業留保や法人税などを引き、県外からの雇用者報酬などを加減した「個人の手元や家計に分配された所得」を人口で割った指標です。ベッドタウン県(埼玉・千葉・奈良など)は一人当たりGDPが低く出ますが、一人当たり所得は高くなる特徴があります。
Q3:今後の数年間で、都道府県GDPランキングを急上昇させる可能性が高い注目の地域はどこですか?
A3:国家戦略としての半導体・次世代産業の大型投資が集約している「熊本県」と「北海道」が筆頭です。熊本県はTSMC関連の第二工場建設を含めた数十兆円規模の波及効果が見込まれ、北海道も千歳市の先端半導体量産化計画に伴うインフラ・関連産業集積が進行しています。これらの地域は名目総生産のみならず、実質経済成長率や一人当たり所得の双方で全国平均を大きくアウトパフォームする可能性を秘めています。
まとめ:最新の経済指標から日本社会の次代を見通す
都道府県GDPランキングは、単なる自治体同士の序列競争ではありません。それは、戦後の重化学工業化、平成のバブル崩壊と東京一極集中、そして令和のグローバルサプライチェーン再編や半導体回帰といった、日本経済のダイナミックな変遷を忠実に映し出す縮図です。
数字の表面的な大小に一喜一憂するのではなく、「総生産のボリューム」「一人当たりの付加価値創出力」「家計における実質的な生活の豊かさ」という多角的なレンズを通して地域経済を見つめ直すこと。それこそが、情報が氾濫する2026年を生きるビジネスパーソンや生活者が、最適な住処と確かな未来を選択するための揺るぎない羅針盤となります。 (出典: gdp 都 道府県 ランキング(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。