奨学金の自己破産で親に一括請求?2026年最新の免責条件とリスクを徹底解説
大学進学者の約半数が何らかの奨学金を利用する現代の日本において、卒業後の返還に行き詰まり、法的整理を選択せざるを得ない若年層の孤立が深刻化しています。初任給や手取り額が伸び悩む一方、物価高と社会保険料の負担増が重くのしかかり、毎月1万〜3万円超の返還金が生活基盤を容赦なく圧迫しているのが実情です。「自己破産を申し立てれば、奨学金の返還義務は完全に消えるのか」「実家の親や親族に迷惑をかけずに済むのか」――返還困難者が直面する疑問には、法的手続きの厳格な現実と重いリスクが横たわっています。
奨学金は一般のカードローンや消費者金融とは異なり、家族関係や信用保証制度が複雑に絡み合っています。本記事では、日本学生支援機構(JASSO)を中心とする奨学金返還の現場を取材してきた視点から、自己破産による免責の真実、保証人への苛烈な影響、そして法的手続きに踏み切る前に活用すべき公的救済策の全貌を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:奨学金は自己破産で「免責許可」が確定すれば法的な返還義務が消滅するが、人的保証の場合は連帯保証人・保証人へ残債全額の一括請求が直ちに移行する。
- 要点2:機関保証を利用している場合は親族への請求を回避できる一方、任意整理では元金が減らないため、破産と整理の明確な見極めが必須となる。
- 要点3:延滞3ヶ月で個人信用情報機関に登録され、放置すれば給与差し押さえへ直結するため、手遅れになる前に返還期限猶予や減額返還の申請が命綱となる。
【結論】奨学金は自己破産で帳消しになるのか?免責許可の決定打と知られざる免責不許可事由
裁判所に自己破産を申し立て、最終的に「免責許可決定」が確定すれば、日本学生支援機構などに対する奨学金の返還義務は法的に帳消し(責任免除)となります。税金や国民健康保険料、養育費などは破産しても支払義務が残る「非免責債権」に指定されていますが、奨学金は法的には金銭消費貸借契約に基づく一般の借入金と同義であるため、免責の対象に含まれます。
ただし、「自己破産を申請すれば誰でも無条件に借金がゼロになる」という認識は明白な誤りです。破産手続きにおいて裁判所が審査するのは、破産法第252条第1項に定められた奨学金の免責不許可事由に抵触していないかどうかです。具体的には以下のような行為が存在する場合、免責が認められないリスクが生じます。
- 浪費やギャンブルによる過度な財産減少:給与収入に見合わないブランド品購入、ソシャゲの高額課金、FXや仮想通貨取引、競馬・競輪などのギャンブルによる負債の拡大。
- 財産隠し・不当な財産処分:破産申し立ての直前に預貯金を親族名義の口座に移送する、不動産や車を安値で知人に売却して隠蔽する行為。
- 特定の債権者に対する偏頗(へんぱ)弁済:「親族や知人からの借金だけを優先して返還し、奨学金や金融機関の返還を意図的に止める」といった不公平な弁済。
- 虚偽の事実申告:裁判所や破産管財人に対する虚偽の陳述、あるいは帳簿や書類の隠匿・偽造。
現場の実務においては、浪費などの事情があったとしても、反省の態度を示し誠実に手続きへ協力することで裁判所の裁量によって免責が認められる「裁量免責」が適用される事例が大半を占めます。しかし、奨学金に加えて多額のクレジットカード残債や消費者金融からの借入が重複している多重債務者の場合、管財事件として扱われ、調査費用や手続き期間が長期化する現実は覚悟しなければなりません。
連帯保証人への一括請求という残酷な連鎖|親族への影響と「機関保証」との決定的な差
奨学金の自己破産を検討する際、最大の障壁となるのが「誰が保証人になっているか」という問題です。日本の奨学金制度では、親や親族が担保となる「人的保証」と、保証料を支払って保証機関を利用する「機関保証」の2系統が存在し、選択した形式によって破産申告後の家族への影響は180度異なります。
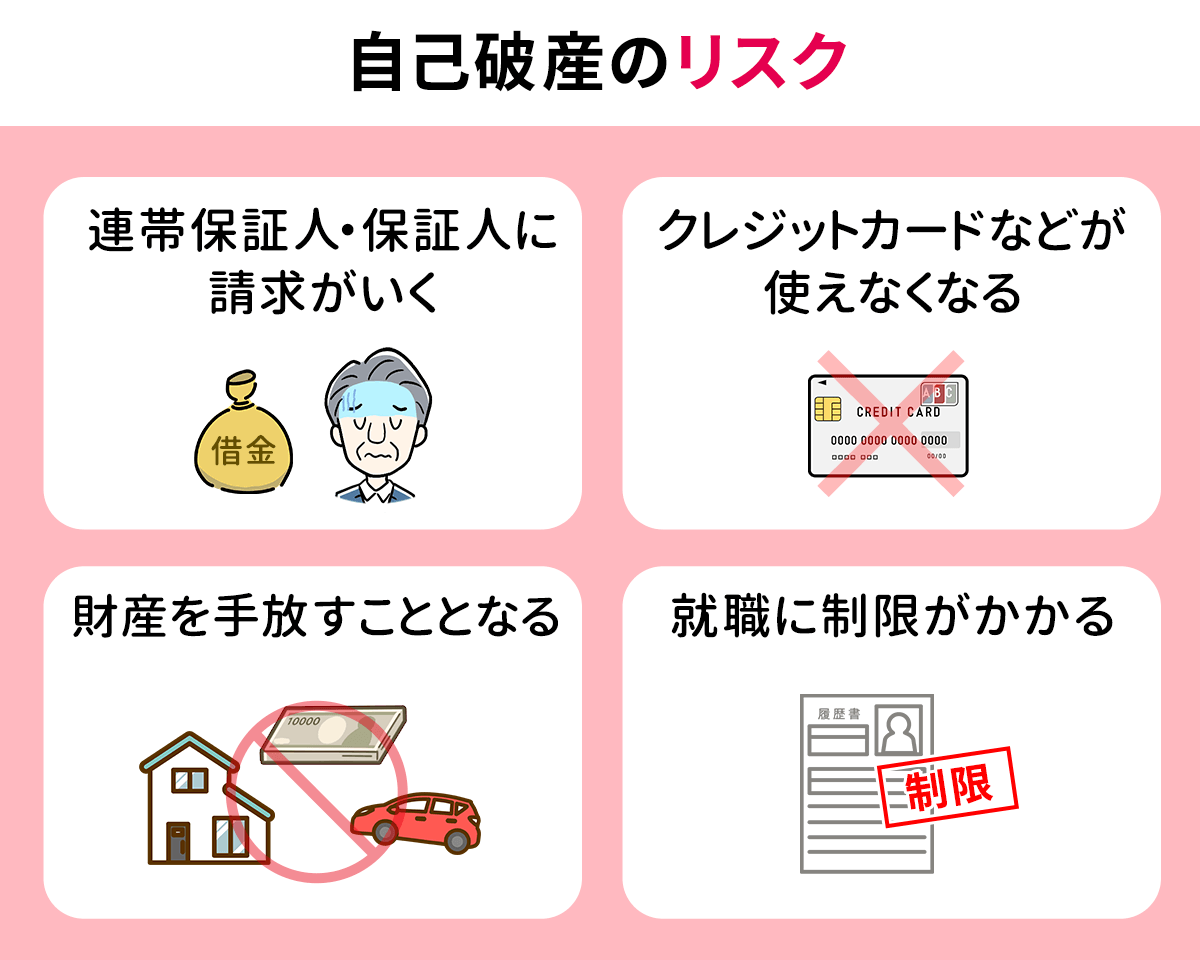
人的保証を選択している場合、主債務者である本人が破産手続きを開始した瞬間に、機構側は契約上の期限の利益を喪失させます。その結果、奨学金の自己破産に伴う連帯保証人(主に父親や母親)への影響として、数百万〜1,000万円前後に及ぶ残債全額の奨学金の一括請求通知が親元へと送達されます。主債務者が自己破産によって支払いを免責されても、連帯保証人の支払い義務まで消滅するわけではありません。連帯保証人には「催告の抗弁権」や「検索の抗弁権」がないため、「本人から先に取り立ててほしい」「分割で少しずつ支払いたい」といった要求は原則として法的に通用しません。
親自身が老後資金を切り崩して一括弁済できれば事態は収束しますが、現役を退いて年金生活を送っている世帯や、余裕資金を持たない家庭では支払いが不可能です。結果として、連帯保証人である親、さらには二次保証人である親族(叔父や叔母など)までが同時に債務整理や自己破産へ追い込まれる「親子の連鎖破産」という過酷な悲劇が現場では後を絶ちません。
対照的に、近年選択率が過半数を超えている奨学金の機関保証による自己破産の場合、構図は大きく異なります。本人が自己破産を申し立てると、公益財団法人日本国際教育支援協会(JEES)などの保証機関が本人に代わって機構へ残債を立て替え払い(代位弁済)します。その後、保証機関が本人に対して行使する求償権(返還を求める権利)も破産手続きの免責対象に含まれるため、免責が下りれば支払いは法的に消滅します。機関保証を利用していれば親族に法的な返還請求が及ぶことは一切なく、家族への経済的飛び火を完全に遮断することが可能です。
【徹底比較】自己破産・任意整理・公的救済制度の違いと法的ペナルティ一覧
債務整理には自己破産のほかに「任意整理」や「個人再生」があり、さらに日本学生支援機構独自のセーフティネットも存在します。手取り収入や負債総額、親族関係の有無によって取るべき手段は根本から異なるため、それぞれの制度が持つ性質を正確に把握しなければなりません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己破産 | 免責確定で元金・利息ともに100%返還義務が免除される。 | 奨学金の自己破産における弁護士費用相場:30万〜50万円(管財時は管財費用約20万円が別途加算)。 | 収入回復の見込みが完全に絶たれた場合の最終手段。人的保証の場合は親族の同意と同時整理が前提となる。 |
| 任意整理との違い | 奨学金は元々低金利(または無利息)のため、奨学金と任意整理の違いとして元金カットが一切期待できない。 | 弁護士費用:1社あたり約3万〜5万円。将来利息のカットと3〜5年の分割返還で合意を目指す。 | 他社カードローンのみを任意整理で圧縮し、奨学金は除外して従来通り返還を続ける戦略が実務上有効。 |
| 信用情報への影響 | 奨学金の自己破産によるブラックリスト登録期間は5〜7年間(KSC、CIC、JICC等の信用情報機関)。 | 登録期間中はクレジットカード新規発行、住宅・自動車ローン審査の通過が原則不可能。 | ペナルティはあるが、デビットカードやスマホ決済で日常のキャッシュレス生活は維持可能。生活再建の猶予と捉えるべき。 |
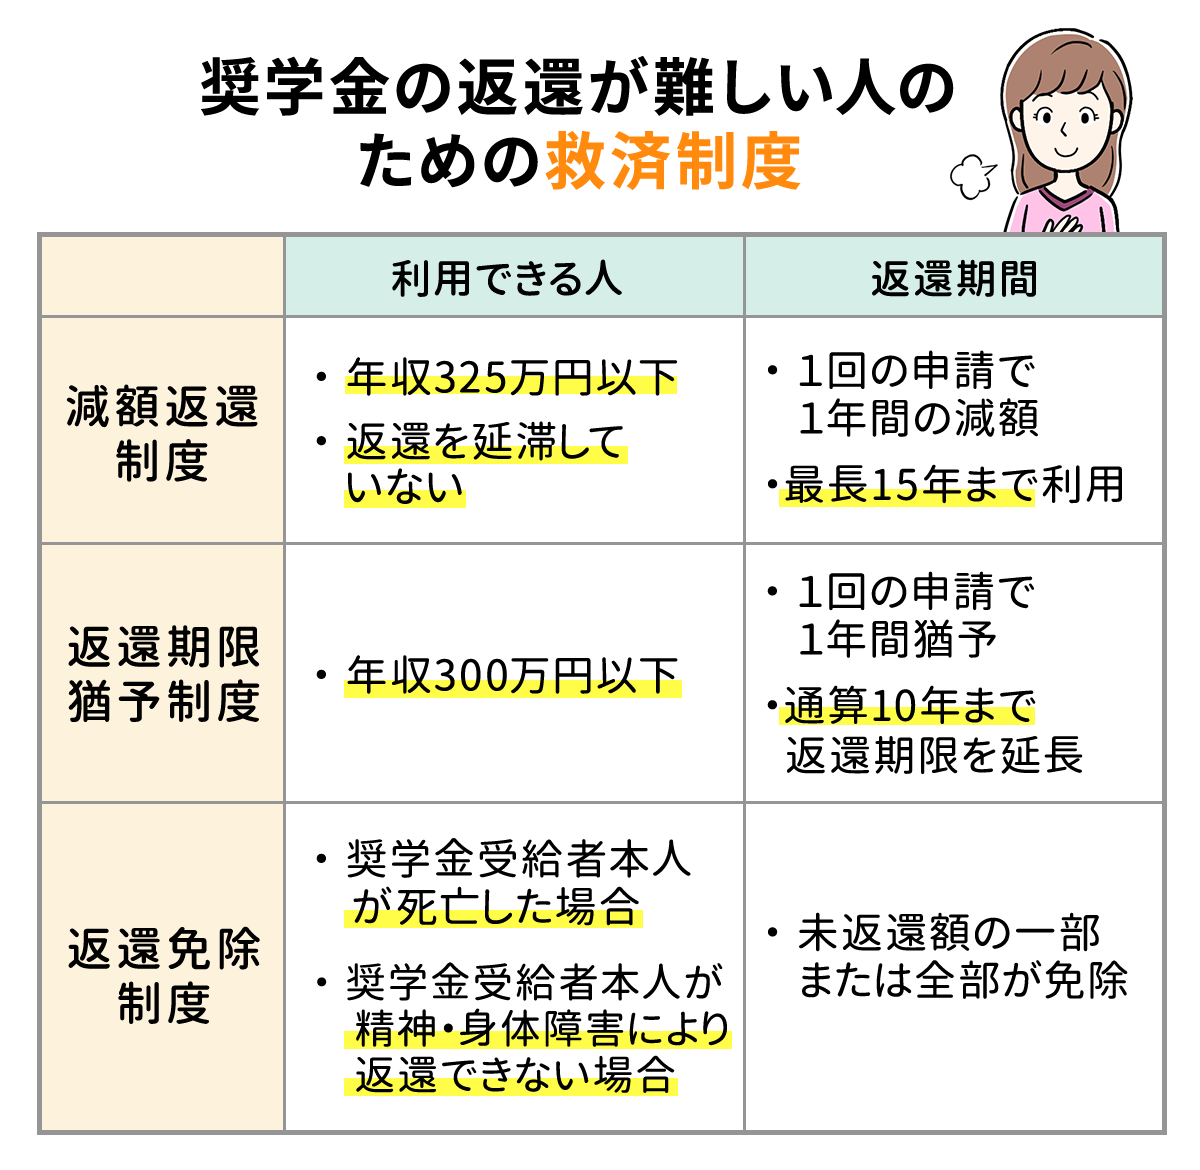
| 機構の救済制度 | 返還期限猶予(最長10年)および減額返還(毎月の返還額を2分の1または3分の1)を適用。 | 所定の年収基準(給与所得者は年収300万円以下等、被扶養者数に応じた控除基準あり)。 | 破産や整理に入る前に必ず申請を試みるべき最優先の防壁。利息免除や信用情報への事故情報掲載も回避できる。 |
【データ検証】奨学金の自己破産割合と「返還できない末路」のタイムライン
日本学生支援機構が公表している統計資料や裁判所の司法統計をもとに分析すると、年間の破産申立件数のうち、奨学金の返還困難を主因または副因とする奨学金の自己破産割合は、全返還者ベースで見れば約0.1%未満という極小の数値にとどまります。しかし、年間数千人規模の主債務者および連帯保証人が破産処理に巻き込まれているという絶対数は、無視できない重みを持っています。
多くの返還者が最も恐れるべきは、返還不能に陥った事実を放置し続けることによって訪れる奨学金を返済できない末路の法的手続きです。滞納から強制執行に至るタイムラインは、機構によって機械的かつ冷徹に進行します。
- 延滞1〜2ヶ月目(初期督促):本人宛の振替不能通知や携帯電話への督促連絡、督促状の送付が始まる。人的保証の場合はこの段階で実家へ通知が行くことは原則ないが、心理的プレッシャーが急激に増大する。
- 延滞3ヶ月目(信用情報の毀損):機構が加盟する個人信用情報機関(全国銀行個人信用情報センター:KSC)に事故情報が登録され、いわゆる「ブラックリスト入り」となる。手持ちのクレジットカード利用停止や新規ローンの締結が不可能になる。
- 延滞4〜8ヶ月目(債権回収会社への委託):日立キャピタル債権回収やアルファ債権回収などの公認サービサーに回収業務が委託され、頻繁な電話連絡や自宅訪問を伴う直接請求が本格化する。
- 延滞9ヶ月以降(法的措置と差し押さえ):裁判所を通じて「支払督促」が送達される。これに対して2週間以内に異議申立を行わなければ「仮執行宣言付支払督促」が発付され、機構はいつでも債務名義をもとに強制執行が可能となる。最終的には預貯金口座の凍結や、勤務先の給与(手取り額の4分の1が法定上限、手取りが44万円を超える場合は33万円を超過した全額)が奨学金滞納による差し押さえの対象となり、勤務先に借金の滞納事実が完全に露呈する。
「給料が差し押さえられ、会社にいづらくなって退職し、収入がゼロになって路頭に迷った」――取材現場で出会った30代前半の男性は、督促状を開封せず放置し続けた過去の手記を振り返りながら、そう声を絞り出しました。差し押さえが執行されてからでは、機構側も分割返還や減額の交渉には一切応じません。
一般に知られていない盲点とネットの誤解|返還免除の極めて狭い門戸
インターネット上の掲示板やSNSでは、「生活が苦しければ日本学生支援機構が返還を全額チャラにしてくれる制度がある」といった無責任な言説が散見されます。しかし、制度の裏側にある法規定を検証すると、日本学生支援機構の返還免除が適用される条件は極めて狭隘(きょうあい)であり、単なる低所得や生活困窮を理由とする全額免除は制度上存在しません。
JASSOの規定において認められている「死亡又は精神若しくは身体の障害による返還免除」は、本人が死亡した場合、あるいは精神障害・身体障害によって「労働能力を完全に喪失し、将来にわたって就労による所得を得ることが見込めない」と指定医に診断された場合に限られます。障害基礎年金1級〜2級の受給認定や、重度の要介護認定を証明する膨大な医療診断書の提出が義務付けられており、うつ病などで一時的に休職している程度の状態では全額免除の審査を通過することはできません。
したがって、「公的な免除をあてにして放置する」という選択肢は極めて危険です。免除が下りない以上、返還が難しい場合の現実的な防衛策は、破産か、あるいは「返還期限猶予」による支払いの先送りに絞られます。猶予制度は返還すべき元金自体を減らすものではありませんが、最長10年間にわたって返還をストップさせ、その間の延滞利息の加算をゼロに抑えることができる唯一の合法的な防波堤です。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手法律事務所の破産相談デスクや、若年困窮者を支援するNPO法人の現場には、毎日のように奨学金返還に追われる当事者の悲痛な叫びが寄せられています。そこから見えてくるのは、制度の複雑さに翻弄され、誤った判断で状況を悪化させてしまう構造的な問題です。
ネット上の相談プラットフォームや当事者ヒアリングで見られる代表的な生の声を検証すると、共通する落とし穴が浮き彫りになります。
【利用者の生の声・当事者の実態記録】
「奨学金を返すために消費者金融で20万円を借りたのが終わりの始まりでした。気づけばリボ払いが膨らみ、総額400万円まで膨張。最初から機構の猶予制度を知っていれば、自己破産などせずに済んだはずなのに……」(28歳・IT関連勤務)
「人的保証で父親が保証人だったため、弁護士から『破産すればお父さんに全額一括請求が行く』と告げられ絶望しました。結局、父親も年金生活で返せず、親子で自己破産することになりました。家族関係は完全に崩壊しました」(32歳・元契約社員)
これらの現場証言が物語る通り、最も避けるべき初動の過ちは「奨学金の返還原資を、他の高金利な民間ローンで補填すること」です。JASSOの利率は年0.1%〜1%未満の超低金利または無利息ですが、消費者金融やカードローンの金利は年15%〜18%に達します。低利の借金を返すために高利の借金を重ねる行為は、経済的な自滅への特急券にほかなりません。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
奨学金問題を単なるファイナンスの失敗としてのみ捉えるのは本質を見誤ります。家族社会学の視点から紐解くと、日本の人的保証制度は「子どもの高等教育費用は親族共同体が連帯して責任を負うべき」という前時代的な家父長観や家族依存モデルを色濃く残しています。
ここから生じる最大の病理が、「親子の共依存関係」と心理的バウンダリー(境界線)の破綻です。「親に心配をかけたくない」「親に迷惑をかけるくらいなら自分が命を絶つしかない」と一人で問題を抱え込み、連絡を絶って差し押さえの事態まで悪化させる若者が後を絶ちません。一方の親側も「子どもの借金は親の恥」という世間体から、解決不能な金額を無理に工面しようとして家庭全体の共倒れを引き起こします。
健全な大人の関係性を再構築するためには、「子どもの経済的破綻」と「親の生活基盤」を冷静に分離する心理的境界線が不可欠です。人的保証であるならば、返還が厳しくなった初期の段階で親族と率直に対話し、必要であれば親子そろって債務整理の専門家へ相談に行く勇気を持たなければなりません。
【プロの結論】自己破産を前向きに選ぶべき人・慎重に回避すべき人の判断基準
専門家の視点から、法的整理を直ちに検討すべき状況と、制度活用で耐えるべき状況の明確な分岐点を提示します。
- 自己破産を前向きに検討すべき人の条件:
- 機関保証を選択しており、親族に債権回収の被害が及ばないことが確実である。
- 奨学金以外にも多額の借入があり、総債務額が手取り年収の半分以上(または返済不能レベル)に達している。
- 病気や障害、不可抗力の失業等により、向こう数年間にわたって収入の回復が見込めない。
- 人的保証であっても、すでに親族側も返還能力を欠いており、家族合同での法的整理に合意が得られている。
- 自己破産を慎重に回避すべき人の条件:
- 親や親族が人的保証人になっており、親族に経済的余力や破産合意がない。
- 負債が奨学金のみであり、機構の「返還期限猶予(最長10年)」の利用可能期間がまだ残されている。
- 近い将来(数年以内)にマイホーム購入や起業による資金調達など、信用情報への傷が致命的となるライフプランを予定している。
- 他社からの借入が多いものの奨学金自体の割合が低く、他社債務のみの「任意整理」で家計の黒字化が達成可能な見込みがある。
【奨学 金 自己 破産】に関するよくある質問(FAQ)
Q1:自己破産すると、勤務先や近所に奨学金を滞納して破産した事実がバレますか?
A1:自己破産した事実が機構や裁判所から勤務先や近隣住民へ通知されることは一切ありません。政府が発行する「官報」に氏名と住所が掲載されますが、一般の企業や個人が日常的に官報をチェックしているケースは稀です。ただし、自己破産を放置して給与の差し押さえ手続きまで移行した場合、裁判所から勤務先へ差押命令通知書が直接送達されるため、確実に職場へ知られることになります。知られたくない場合ほど、早期の法的手続きが求められます。
Q2:親に内緒で自己破産手続きを進めることは可能ですか?
A2:保証方式によって完全に分かれます。「機関保証」を利用している場合は、親に連絡が届く法的な契機が存在しないため、内緒で自己破産を申し立てて完了させることが法的に可能です。しかし、「人的保証(親が連帯保証人)」である場合、主債務者が自己破産を申し立てた時点で、日本学生支援機構から連帯保証人へ残債全額の一括請求書が確実に送付されます。したがって、親に隠し通して手続きを進めることは物理的に不可能です。
Q3:自己破産をすると、将来結婚したり子供が生まれたりした際に悪影響はありますか?
A3:自己破産の効力は申し立てた本人個人のみに限定されます。将来の結婚相手や子どもの信用情報に傷がつくことは一切ありません。本人の戸籍や住民票に破産の事実が記載されることもありません。ただし、破産後5〜7年間は信用情報機関に事故情報が残るため、本人名義で住宅ローンを組んだり、家族カードの親カードを作ったりすることは制限されます。また、将来子どもが奨学金を借りる際、本人が「人的連帯保証人」になることは信用審査上難しくなるため、子どもには機関保証を利用させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
奨学金に起因する返還難民の問題は、もはや個人の甘えや自己責任論で片付けられるフェーズを遥かに超え、社会構造的な課題として認識されています。教育費負担の軽減や返還免除の拡充に向けた議論は政界でも続いていますが、現時点で既存の返還者に対する劇的な債務免除法が成立しているわけではありません。
返還が困難になった際に最も致命的な選択は、「どうにもならないから」と通知を無視し、問題を先送りにすることです。機構の返還期限猶予制度や減額返還制度は、延滞が発生する前であれば柔軟に審査される極めて強力なセーフティネットです。万が一延滞が長引き、解決の糸口が見えない場合であっても、弁護士や司法書士などの債務整理の専門家へ迅速に相談し、保証形態に応じた正しい法的アプローチを選択してください。早期の決断と適切な制度活用こそが、生活の再建と家族の崩壊を防ぐ唯一の確実な道筋です。 (出典: 奨学 金 自己 破産(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。