借金がある彼氏と別れるべき?手遅れになる前の決断基準と隠された真実
交際中のパートナーから突然「実は借金がある」と打ち明けられたとき、あるいは財布やスマホの明細から予期せぬ負債が発覚したとき、目の前が真っ暗になるような衝撃を受けるのは当然のことです。「普段は優しくて誠実な人だから」「一緒に支え合えば何とかなるのではないか」と情に流され、決断を先送りにしてしまう女性は少なくありません。
しかし、金銭トラブルは個人の感情論だけで解決できる問題ではありません。特にキャッシュレス化とデジタル少額融資が日常に深く浸透した現在、本人が無自覚のまま負債を膨らませ、気づいたときには手遅れになっているケースが急増しています。彼との関係を継続すべきか、それとも即座に関係を断ち切るべきか――客観的な事実とリスク構造を直視し、後悔のない選択を下すための判断材料を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借金の「使途」と「隠蔽の有無」が決断の最大分岐点であり、ギャンブル・リボ払い・浪費は即時見切り対象。
- 要点2:借金癖の根底には「認知の歪み」と依存症が存在し、パートナーの献身や肩代わりは病理を悪化させる「イネーブリング」に陥る。
- 要点3:結婚後の信用情報ブラック化や連帯保証人リスクによる破滅を防ぐため、情を排した客観的基準で関係を清算する覚悟が必要。
【決断の境界線】借金彼氏と別れるべき基準|奨学金とギャンブル・リボ払いの決定的な違い
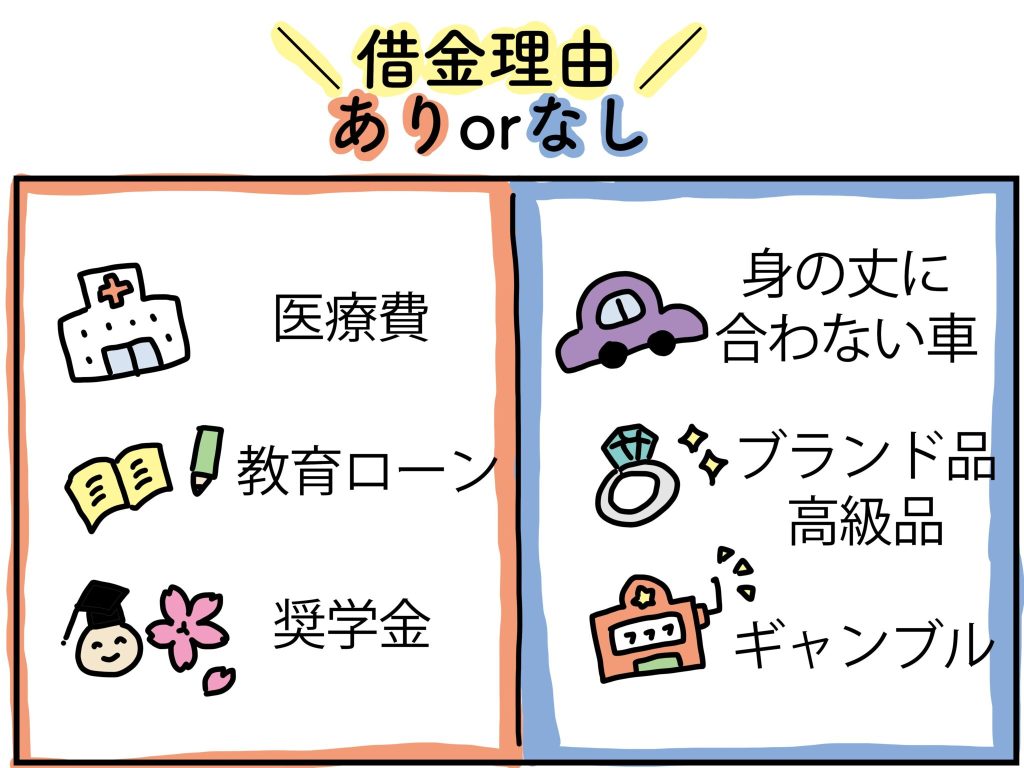
「借金」と一口に言っても、その性質によってリスクの深刻度は180度異なります。パートナーに負債があると判明した際、最も冷静に見極めなければならないのが「借金の理由・使途」と「本人の返済管理能力」です。借金彼氏別れるべき基準を判断する上で、教育目的の負債と、衝動制御の破綻による負債を同列に扱ってはなりません。
多くの議論で混同されがちなのが、奨学金とギャンブル借金の違いです。日本学生支援機構などの奨学金は、将来への投資として本人が学びを得るために借り入れた公的な資金であり、金利も極めて低水準(無利子〜年利0.1〜1%程度)に抑えられています。期日通りに返済口座から引き落とされ、本人が収支管理の一環として把握しているのであれば、結婚生活を脅かす決定的なリスクとはなり得ません。
対照的に、パチンコ・競馬・オンラインカジノなどのギャンブル、あるいは身の丈に合わない生活水準を維持するためのカードローンやリボ払いは、衝動コントロールの機能不全を意味します。消費者金融やクレジットカードのキャッシングは、利息制限法の上限に近い年利15〜18%が課されるケースが大半です。この高金利の恐ろしさを理解せず、「毎月数千円返しているから大丈夫」と錯覚している男性は、自力での生活再建能力を喪失していると判断せざるを得ません。
| 借金の種別 | 金利水準・返済構造 | 本人の心理・管理状態 | 編集部の見解・交際継続の可否 |
|---|---|---|---|
| 奨学金・公的教育ローン | 無利子〜年0.5〜1.5%程度 計画的定額引き落とし | 負債として認識し自活の中で予算化できている | 継続可能(計画通り返済中なら問題なし) |
| 事業性資金・突発的医療費 | 年2.0〜5.0%前後 契約書に基づき明確 | 使途が明白で、収支改善の現実的な計画がある | 条件付き継続(収支の完全開示が絶対条件) |
| ショッピングリボ・クレカ後払い | 年15.0%固定 元本が減らないスライド方式 | 残高を把握しておらず「枠=自分の金」と誤認 | 即時別れを推奨(金銭感覚の麻痺) |
| 消費者金融・ギャンブル借入 | 年15.0〜18.0% 多重債務・自転車操業化 | 隠蔽・虚言を重ね、一発逆転を妄想する依存状態 | 即時別れ・絶縁必須(共倒れリスク極大) |
【心理と病理】なぜ借金を隠すのか?借金癖が治らない根本的な理由
借金を抱えるパートナーに直面した女性が最も深く傷つくのは、借金そのものの金額よりも「今までずっと嘘をついて隠されていた」という裏切り行為です。なぜ彼らは限界を迎えるまで真実を告白しないのでしょうか。そこには複雑な借金隠す彼氏心理が働いています。
借金を隠蔽する男性の心理的根底には、「見栄やプライドを保ちたい」「嫌われたくない」という幼児的な自己防衛があります。現実の支払い能力が追いついていないにもかかわらず、デートで奢ろうとしたり、高価なプレゼントを贈ったりして「頼れる男」を演じ続けようとします。その結果、不足した現金をカードローンやリボ払いで埋め合わせるという破綻した行動に至るのです。彼らにとって借金を打ち明けることは、自分の無能さを認める恐怖と同義であり、催促状が届くなどの外的強制力が働くまでは隠し通そうとします。
さらに深刻なのは、借金癖治らない理由が単なる「性格のだらしなさ」ではなく、脳の報酬系や心理的トラウマに根ざした構造的問題である点です。心理学・依存症臨床の知見において、ギャンブルや過度な浪費は、ストレスや空虚感から逃れるための「感情の自己治療」として機能してしまっています。借金をして追い詰められた状態から、借入枠で一時的に金を手にした瞬間に脳内でドーパミンが過剰分泌され、強烈な安堵感を覚えるという悪循環が形成されます。
この神経回路の歪みは、個人の意志の強さや「彼女のために生まれ変わる」といった精神論では絶対に克服できません。専門の医療機関による治療や厳格な金銭管理プログラムを受けない限り、一度完済したように見えても、数年以内に8割以上の確率で隠れ借金を再発させるのが過酷な現実です。
【実態検証】見逃してはいけないリボ払い借金彼氏の特徴と見切りをつけるサイン
借金を抱えている男性は、日常生活の端々に特有の行動パターンや兆候を漏らしています。特に警戒すべきリボ払い借金彼氏の特徴と、関係を直ちに終わらせるべき借金彼氏見切りをつけるサインを具体的に整理します。
まず、リボ払いやキャッシングに依存している男性の顕著な特徴として、「支出の全体像を把握していない」点が挙げられます。買い物をするときに値札をしっかり見ずに「分割やリボで月々2,000円なら安い」と感覚で判断します。財布を開けば、年会費無料のクレジットカードが4〜5枚以上無秩序に詰め込まれており、どのカードの限度額がいくら残っているかをスマホアプリで頻繁にチェックする姿が見られます。
関係を修復不能と見なし、直ちに決断を下すべき「見切りの決定打」は以下の通りです。
- お金の出どころについて質問した際に逆ギレする:「俺を信用していないのか」「男のプライドを傷つける気か」と論点をすり替え、感情的に威嚇して追及を逃れようとする。
- 財布や郵便物を頑なに隠す:自宅に督促状や利用明細の親展ハガキが届いているにもかかわらず、見せようとしない。
- 知人や家族から借金をしている:金融機関からの総量規制(年収の3分の1以上の借入制限)に達し、正規ルートで借りられなくなった末期症状。
- 「〇〇の支払いが遅れるから数万円だけ貸して」と頼んでくる:交際相手を金銭の調達先(セーフティネット)と見なし始めた決定的な証拠。
これらのサインが1つでも確認できた場合、彼の中であなたに対する「敬意」は消失し、都合のいい「依存の受け皿」へと変質しています。この段階に至った関係を放置することは、自ら破滅の道へと足を踏み入れることに他なりません。

【破滅のシミュレーション】借金彼氏と結婚した末路|連帯保証人リスクと自己破産彼氏との将来
「結婚して私が家計を厳しく管理すれば、きっと立ち直ってくれるはず」――そう信じて入籍した女性たちが辿る借金彼氏と結婚した末路は、例外なく過酷を極めます。
法的に夫婦となった場合、婚姻前の借金そのものが配偶者に直接相続されるわけではありません。しかし、現実の生活においては凄まじい実質的被害が降り注ぎます。夫が借金返済に給与の大半を充てるため、生活費が家庭に入らず、妻の給与や独身時代の貯金が日々の食費や家賃、子どもの教育費に消えていきます。実質的に妻が夫の借金を肩代わりしている状態と何ら変わりません。
さらに恐ろしいのが連帯保証人リスクです。「事業資金を借り直して一本化したい」「低金利ローンに借り換えるから名前だけ貸してほしい」と懇願され、断りきれずに保証人欄に署名・捺印してしまうケースです。万が一彼が支払いを滞納、あるいは失踪・自己破産した場合、法的な支払い義務はすべて連帯保証人である配偶者へ移転します。配偶者自身の預金や給与が差し押さえられ、個人の人生設計が根底から崩壊します。
また、自己破産彼氏との将来にも厳しい現実が横たわっています。債務整理や自己破産を行った場合、個人信用情報機関(CIC、JICC、KSC)に事故情報(いわゆるブラックリスト)が登録され、最低でも5〜7年間は一切の信用取引が停止されます。
- 住宅ローン・マイカーローンの審査に通らない:家族が増えてマイホームを購入しようとしても、夫の名義では1円も融資が下りず、妻単独の高額ローンを背負わされる。
- 子どもの教育資金の調達が困難:国の教育ローンや奨学金の保証人になれず、子ども自身の進学選択肢を狭める。
- クレジットカード作成や賃貸契約の拒否:家族カードや信販系家賃保証会社の審査に落ち、住居選びにすら制約がかかる。
「お金がなくても愛があれば乗り越えられる」という言葉は、借金問題の前では無力です。経済的基盤の崩壊は、日々の些細な諍いを生み、最終的には家庭内暴力や深刻な精神疾患、調停離婚へと発展していくのが現実の統計が示す結末です。
【実践マニュアル】彼氏の借金発覚時の対処法と借金返済計画の確認方法
もし彼氏から借金を告白された場合、感情的に取り乱して泣き叫んだり、安易に同情して抱きしめたりしてはなりません。事実を正確に把握するための彼氏の借金発覚時の対処法と、再建可能性を冷徹に精査する借金返済計画の確認方法を手順に沿って実行してください。
初動において最も重要なのは、「口頭での申告を1ミリも信用しないこと」です。借金を抱える人間は、無意識に金額を過小申告します。「全部で50万円くらい」と口では言いながら、実際には複数社から200万円以上借りているケースが日常茶飯事です。
以下のステップで、彼に一切の逃げ道を与えず客観的証拠を提示させます。
- 信用情報機関への情報開示請求:本人の同意のもと、主要な信用情報機関(株式会社シー・アイ・シー【CIC】、株式会社日本信用情報機構【JICC】、全国銀行個人信用情報センター【KSC】)の3社に対して、スマートフォンから即時信用開示を行わせます。これを見れば、加盟している金融機関、借入残高、直近の延滞状況(異動情報の有無)がすべて一目瞭然となります。
- 直近3ヶ月分の全銀行口座明細の開示:給与振込口座だけでなく、ネット銀行を含むすべての通帳やアプリの取引履歴を確認し、怪しい出入金や使途不明な引き出しがないかを精査します。
- 書面による具体的な返済計画書の作成:毎月の手取り収入から、固定費、生活費を差し引いた「純返済可能額」を算出させ、何年何ヶ月で完済できるのかを数字で提出させます。ボーナス払い頼みの計画や、非現実的な極限の節約を前提とした計画は即座に却下します。
もしこの要求に対して「そこまで疑うならもういい」「プライバシーの侵害だ」と拒絶した場合、その場で話し合いを打ち切り、別れを決断してください。客観的な現実と向き合う勇気がない人間に、負債を清算する資格はありません。
【泥沼回避】逆恨み・執着を防ぐ借金彼氏との円満な別れ方とプロの結論
借金を理由に別れを切り出す際、最も警戒すべきは彼の逆上やストーカー化、あるいは「死んでやる」といった脅迫による感情の揺さぶりです。安全かつ確実に縁を切るための借金彼氏円満な別れ方を実践する必要があります。
別れ話を進めるにあたって、絶対に守るべき鉄則があります。
- 密室で2人きりにならない:相手の自宅や車内など、密室で別れ話をしてはなりません。日中の人目があるカフェやファミリーレストランを指定し、感情的な暴発を物理的に抑止します。
- 人格攻撃や借金の説教をしない:「あなたはお金にだらしない」「人としてクズだ」と相手を責めると、プライドを傷つけられた相手が攻撃的に豹変します。「金銭感覚の不一致により、私のキャパシティでは将来を背負いきれない」と、あくまで“自分の問題”として淡々と伝えます。
- 一切の未練や猶予を与えない:「借金を返せたらまた考えよう」といった曖昧な言葉は禁物です。相手に都合の良い期待を持たせ、執着を長引かせる原因になります。「今日限りで連絡を完全に絶ちます」と言い切り、その場で連絡先やSNSのブロックを行います。
【プロの結論】共依存の鎖を断ち切り、健全な心理的バウンダリーを確立せよ
家族社会学や臨床心理学の観点において、借金を繰り返すパートナーと別れられない関係性は、典型的な「共依存(Codependency)」の病理を孕んでいます。問題を抱えた彼を支えることで「自分が必要とされている」という自己価値を感じてしまう女性は、知らず知らずのうちに彼の借金癖を助長する「イネーブラー(支え手・共犯者)」になってしまっています。
あなたが彼のお金を肩代わりしたり、借金の言い訳に付き合ったりすることは、優しさでも愛でもありません。彼から「自らの過ちの責任を引き受け、人間として自立する機会」を奪っているだけです。
他人の人生の責任を背負うことは誰にもできません。あなたには、自分の尊厳と将来の経済的安全を守る権利があります。健全な「心理的バウンダリー(境界線)」を引き、彼の問題は彼自身の課題として突き放すことこそが、双方の人生にとって最も誠実で成熟した選択です。
【借金がある彼氏と別れるべきか】に関するよくある質問(FAQ)
Q1:借金の額が数十万円程度なら、別れずに様子を見ても良いでしょうか?
A1:金額の多寡よりも「借金の理由」と「本人の姿勢」が重要です。使途がギャンブルや身の丈に合わない浪費であり、なおかつあなたに隠していたのであれば、たとえ30万円であっても即座に別れを検討すべきです。少額だからと甘受していると、限度額の枠が広がるにつれて借金は百万円単位へと確実に膨張します。
Q2:「絶対に生まれ変わるから別れたくない」と泣いてすがられたらどう対応すべき?
A2:情に流されて撤回してはなりません。借金を抱える人の「変わる」という言葉は、その場の苦境を逃れるための条件反射に過ぎません。本当に彼が反省し人生をやり直したいのであれば、それはあなたに頼ることではなく、一人で働き、一人で返済を完了させることで証明すべき課題です。
Q3:少しでも早く返済させるために、一時的に私が立て替えてあげるのはダメですか?
A3:絶対に厳禁です。配偶者でもない交際相手への肩代わりは、ほぼ100%回収不可能になります。痛みを伴わずに借金が消えた男性は、「困ったらまた助けてもらえる」と学習し、より巨額の借金を別の金融機関で作るようになります。お金を出すことは彼を救うのではなく、依存症を決定的に悪化させる行為だと認識してください。
まとめ:自分の人生を守るための冷静な選択を
パートナーの借金問題に直面したとき、湧き上がる感情や過去の思い出に目を奪われ、現実から目を背けたくなるのは無理もありません。しかし、お金の問題は時間が解決してくれることはなく、先送りにすればするほど傷口は深く広がり、あなたの貴重な時間、若さ、そして将来の資産まで奪い去っていきます。
誠実なパートナーシップとは、互いに自立した個人が支え合って築くものであり、どちらか一方が搾取され、破滅に巻き込まれる関係ではありません。提示された事実と客観的なサインを冷静に見極め、自分の人生の主導権を取り戻すための毅然とした決断を下してください。 (出典: 借金 が ある 彼氏 別れる べき(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。