【2026年最新】算定基礎届の書き方と記入例!ミスを防ぐ実務ガイド
毎年5月下旬から6月にかけて、日本年金機構から各事業主へ一斉に送付される「被保険者報酬月額算定基礎届」。健康保険・厚生年金保険の保険料や将来の給付額の基準となる「標準報酬月額」を年に1度見直す定時決定の手続きは、全従業員の4月・5月・6月の給与データを正確に集計・申告しなければならないため、人事・労務担当者にとって年間最大級の実務負荷がかかる重要業務です。
2026年の法改正動向や短時間労働者への社会保険適用拡大の進展に伴い、パート・アルバイトの支払基礎日数の判定や、通勤手当の非課税限度額引き上げに伴う総支給額の扱いなど、現場での判断に迷うポイントが増加しています。提出期限である7月10日に向けて、残業代の遡及払いや休職・育休取得者の特例処理を含め、手戻りのない正確な書類作成手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:算定基礎届は4月・5月・6月の総支給額(通勤手当や残業代を含む)をベースに計算し、毎年7月10日までに管轄の年金事務所または事務センターへ提出する。
- 要点2:パート・アルバイトは原則「17日以上」、短時間就労者は「11日以上」など雇用形態ごとの支払基礎日数ルールに沿って月を選択し、休職・育児休業者は個別の特例判定を行う。
- 要点3:7月・8月・9月の随時改定(月額変更届)対象者は算定基礎届の対象外となるため、二重処理や算定ミスによる保険料追徴・従業員への過大天引きリスクを未然に防ぐ。
【基本構造を総ざらい】被保険者報酬月額算定基礎届の仕組みと提出ルール
社会保険(健康保険・厚生年金保険)では、被保険者が受け取る給与や諸手当の実態に応じた保険料を算出するため、実際の報酬額を等級ごとに区分した「標準報酬月額」を用います。この標準報酬月額を年に1度、定期的に見直す手続きが「定時決定」であり、その届出書類が「被保険者報酬月額算定基礎届」です。
定時決定によって改定された標準報酬月額は、その年の9月から翌年8月までの1年間にわたり適用されます。保険料の天引き額が変わるだけでなく、将来受給する老齢厚生年金や傷病手当金、出産手当金の支給額にも直結するため、計算の誤りは労使双方に大きな影響を及ぼします。
提出期限は法令により毎年7月10日と定められています。提出先は、事業所の所在地を管轄する日本年金機構の年金事務所(または事務センター)および健康保険組合です。郵送や窓口持参に加え、現在は「e-Gov」や「マイナポータル」を通じた電子申請の利用が広く推奨されています。

【2026年最新】算定基礎届の書き方と記入例|対象報酬・支払基礎日数の計算手順
算定基礎届の作成において最も基本となるのは、4月・5月・6月に実際に「支払われた」給与を正確に把握することです。締め日ではなく給与支給日ベースで判断する点に注意してください。例えば「当月末締め・翌月10日払い」の会社であれば、4月10日、5月10日、6月10日に支払われた給与が対象となります。
対象となる報酬の範囲には、基本給はもちろんのこと、役職手当、家族手当、住宅手当、残業手当(時間外・休日割増)、そして非課税枠を含む通勤手当の全額が含まれます。所得税の計算では非課税となる通勤手当であっても、社会保険上の報酬には全額合算しなければなりません。一方、結婚祝い金や弔慰金などの慶弔見舞金、出張旅費(実費弁償分)、年3回以下支給される賞与などは報酬から除外します。
記入時の主要ステップは以下の通りです:
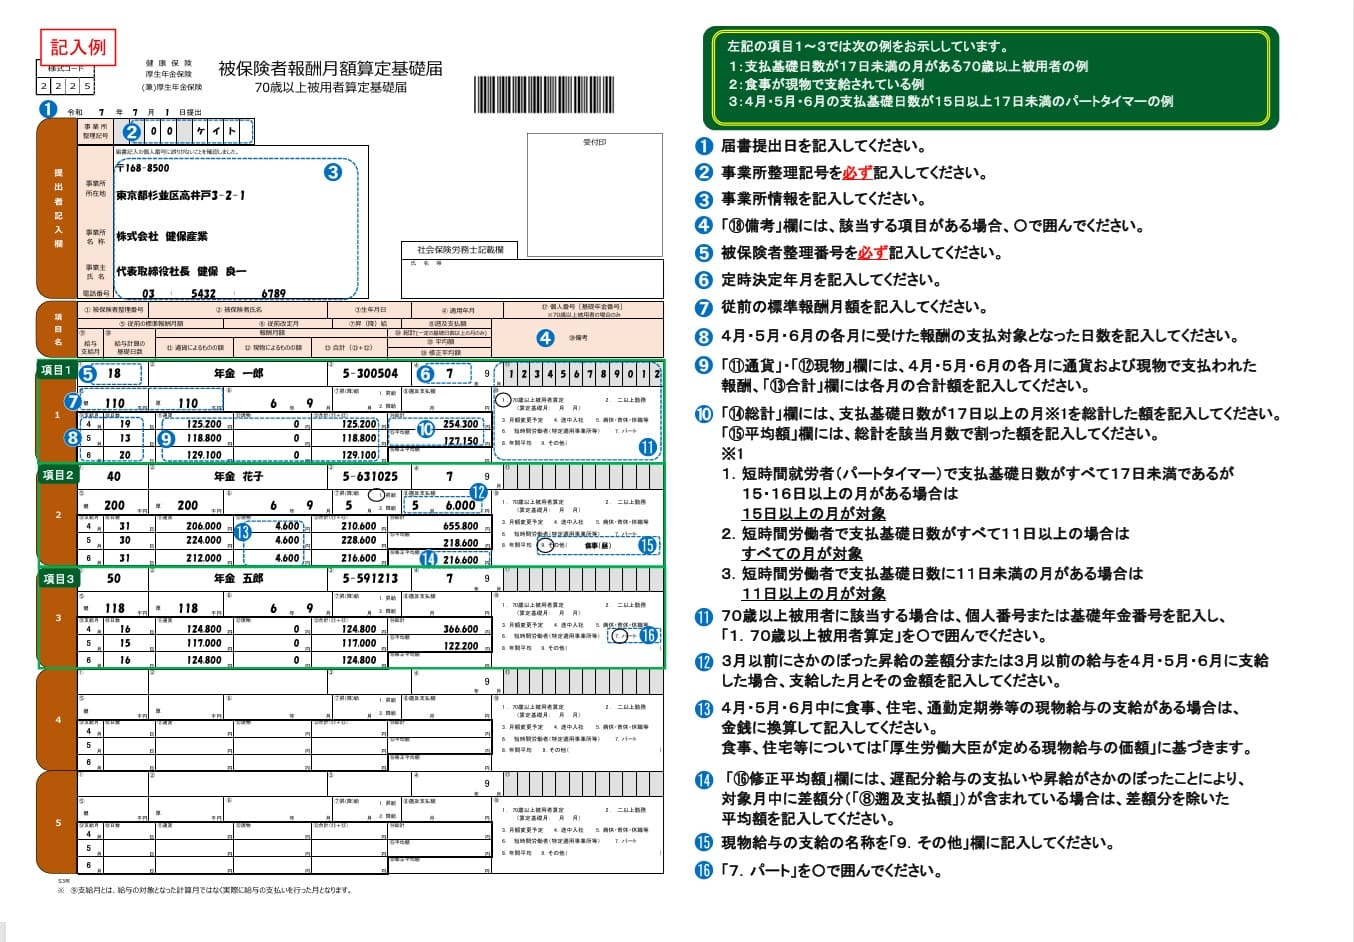
- 支払基礎日数のカウント:月給制の場合は暦日数から就業規則で定められた所定休日を除いた「所定労働日数」(欠勤控除がある場合は所定労働日数から欠勤日数を引いた日数)を記入します。日給・時給制の場合は、実際に労働した出勤日数を記入します。
- 通貨による額の集計:基本給や諸手当など、金銭で支給された総支給額(税金や社会保険料を控除する前の総額)を各月ごとに記入します。
- 現物による額の換算:通勤定期券の現物支給や社宅の貸与などがある場合、厚生労働省が定める現物給与価額に基づいて金額に換算し記入します。
- 総計と平均額の算出:支払基礎日数が基準を満たす月の総支給額を合算し、その月数で除して1か月あたりの平均報酬月額を導き出します。
【実務で頻出の特殊ケース】残業代の遡及払いやパート・休職者の正しい算定基準
実務現場で最も頭を悩ませるのが、標準的なフルタイム社員とは異なる例外ケースの取り扱いです。日本年金機構の事務取扱要領に基づき、ミスが発生しやすい主要パターンを整理します。
① パート・アルバイト(短時間就労者)の判定基準
パートやアルバイトなどの短時間就労者は、支払基礎日数によって計算対象とする月が変動します。通常は各月の支払基礎日数が17日以上の月を対象としますが、3か月すべてが17日未満の場合は15日以上17日未満の月を対象とします。さらに特定適用事業所等で働く週20時間以上等の短時間労働者(いわゆる4分の3未満の被保険者)については、支払基礎日数が11日以上ある月をベースに平均を算出します。
② 残業代の遡及支払・給与改定の遅れ
4月に給与規程が改定され、3月分の昇給差額が4月給与にまとめて支払われたような場合(遡及払い)、その差額分は本来4月分の労働に対する対価ではないため、4月の報酬総額から差し引いて計算します。逆に、4月支給分の残業手当に計算ミスがあり、5月給与で不足分が精算された場合も、本来属すべき月の報酬に正しく振り分けて修正申告を行います。
③ 休職者・産前産後休業・育児休業取得者
算定対象期間である4・5・6月の全期間にわたって育児休業や産前産後休業、私傷病による無給休職に入っており、給与の支払いがまったくない(支払基礎日数が0日)被保険者については、従前の標準報酬月額を引き続き使用するため、「備考欄」に休職・育休の事由を明記した上で従前の等級をそのまま届け出ます。一方、期間中に復職して一部の月に給与支払いが発生した場合は、支払基礎日数が基準を満たす月のみを抽出して平均を算出します。
【データ徹底比較】定時決定と随時改定(月額変更届)の違い・手続き判定表
算定基礎届の提出にあたり、最も頻繁に重複や混乱が生じるのが「随時改定(月額変更届)」との関係性です。昇給や降給など固定的賃金の変動によって大幅に給与が変わった場合、定時決定を待たずに標準報酬月額を改定する随時改定が優先されます。
| 項目 | 定時決定(算定基礎届) | 随時改定(月額変更届) | 実務判定・優先ルール |
|---|---|---|---|
| 実施時期・提出期限 | 年1回(提出期限:毎年7月10日) | 固定的賃金変動の都度(速やかに提出) | 7月・8月・9月の月変対象者は算定基礎届から除外可能 |
| 対象となる月 | 4月・5月・6月の3か月間 | 変動月から継続する3か月間 | 月変は「3か月連続して支払基礎日数17日以上」が必須 |
| 改定の条件 | 原則として全被保険者が対象(休職者含む) | 固定的賃金の変動+標準報酬に2等級以上の差が生じること | 残業代の増減のみでは月変対象外(定時決定で反映) |
| 新等級の適用期間 | 当年9月〜翌年8月(1年間) | 改定月から翌年8月(1月〜6月改定は当年8月まで) | 7月改定(4月給与変動)の場合は随時改定が完全優先 |
一般に知られていない盲点とネットの誤解|人事労務現場が直面するリスク
ネット上の情報やSNSのコミュニティでは、「6月1日以降に入社した社員は提出不要」「4月〜6月に残業を減らせば1年間の保険料を大幅に節約できる」といった断片的な言説が飛び交っていますが、これらには重大な落とし穴が存在します。
まず、6月1日以降に資格取得(入社)した被保険者については、その年の定時決定の対象外となるため算定基礎届の提出自体が不要です。しかし、5月31日以前に入社した社員については、仮に4月・5月の給与実績がゼロであっても、届出書に対象者として記載し、備考欄に「5月〇日資格取得」と明記して提出しなければなりません。
また、いわゆる「4〜6月の残業抑制による保険料節約テクニック」について、極端な業務の偏重や意図的な操作は、業務効率の悪化や繁忙期とのミスマッチを招くだけでなく、傷病手当金や将来の年金額を低下させるという見落とされがちな不利益をもたらします。さらに、業務の繁閑によって4〜6月の残業代が突発的に跳ね上がり、年間平均と著しい乖離(2等級以上の差)が生じる場合には、「年間平均による保険料算定の特例(保険者算定)」の適用を年金事務所に申し立てることが可能です。画一的な情報に惑わされず、法令に定められた救済制度を正しく理解することが不可欠です。

【実態検証】電子申請(e-Gov)移行のリアルと年金事務所窓口の実情
厚生労働省および日本年金機構の推進により、資本金1億円超の特定法人における電子申請義務化以降、中小規模の事業所においても「e-Gov電子申請」や労務管理クラウドソフトを活用したAPI連携申請が標準化しつつあります。
現場の労務担当者からのヒアリングや実務アンケートによると、「紙の届出書印刷や総括票の封入、年金事務所の混雑した窓口への持ち込み作業から解放された」という業務効率化の成果が報告される一方、「CSVデータのフォーマットエラーによる返戻」や「電子公文書(決定通知書)の受取遅延」に苦慮する声も根強く見られます。特に7月初旬の締切直前にはe-Govサーバーへのアクセスが集中し、送信エラーが発生する事例が毎年確認されています。
【プロの結論】労務ガバナンス強化とトラブル回避の判断基準
算定基礎届の手続きは、単なる定型的な事務作業ではなく、企業のコンプライアンス姿勢と従業員との信頼関係を映し出す鏡です。手作業による転記ミスや給与計算ソフトの設定不備(非課税手当の除外ミス等)を放置すると、日本年金機構による4年に1度の総合調査において数年分の保険料を遡及追徴され、企業経営に突然のキャッシュアウトを強いる結果となります。
手続きを安全かつ確実に完了させるためのチェック基準は以下の通りです:
- 社内データの完全照合:賃金台帳、出勤簿(タイムカード)、雇用契約書の3点が完全に一致しているか。
- 7月改定者の二重提出防止:4月昇給等で7月に随時改定を行う対象者を算定基礎届の計算から除外し、備考欄へ正しく理由を記載しているか。
- 早期のデータ作成と送信:システム混雑や予期せぬ返戻に対応できるよう、6月下旬までにデータを確定させ、7月5日前後には申請を完了させているか。
【基礎 算定 届 書き方】に関するよくある質問(FAQ)
Q1:4月に入社した中途採用社員の支払基礎日数が足りない場合、どのように記入すればよいですか?
A1:例えば4月中途入社で4月の支払基礎日数が10日、5月・6月がそれぞれ20日の場合、4月は「17日未満」として除外し、基準を満たしている5月と6月の2か月の給料総額を合算して「2」で除した平均額を記入します。備考欄には「4月中途入社」と記載してください。
Q2:6月支給の給与で支払われた「年間賞与」は算定基礎届の金額に含めますか?
A2:含めません。年3回以下支給される賞与は「被保険者賞与届」で別途届け出る対象であり、算定基礎届の報酬月額には算入しません。ただし、就業規則等で年4回以上支給されることが定められている賞与は「通常の報酬」とみなされ、4分の1の額を各月の報酬に加算する必要があるため注意してください。
Q3:算定基礎届を提出した後、計算内容に誤りがあることに気づいた場合の訂正方法は?
A3:速やかに「被保険者報酬月額算定基礎届 総括表」および「算定基礎届」の訂正分を作成し、表題に赤字で「訂正」と明記して管轄の年金事務所へ提出します。電子申請の場合は、再送信するデータが訂正分であることがわかるよう備考欄等に記載の上、必要に応じて管轄窓口へ事前確認を行ってください。
まとめ:2026年以降の法改正を見据えた算定基礎届の確実な実務対応
社会保険制度の適用拡大が段階的に進められる中、短時間就労者や多様な働き方を選択する従業員の標準報酬月額管理は、これまで以上に厳密な運用が求められています。4月・5月・6月の給料データを機械的に処理するだけでなく、支払基礎日数のカウント条件や遡及支払の有無、休職者特例を正しく見極めることが実務担当者の必須スキルです。
提出期限である7月10日の直前に慌てることなく、賃金台帳と出勤実績の整合性を早期に確認し、電子申請の活用を含めた余裕あるスケジュールで定時決定業務を完了させましょう。 (出典: 基礎 算定 届 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。