公認会計士の修了考査は受かって当たり前?合格率の真実と対策2026
公認会計士試験という超難関を突破した会計士補・準会員たちを待ち受ける最後の関門が「修了考査」です。かつて業界内で「まともに受ければ誰でも受かる」「受かって当たり前の消化試合」と軽視されていたこの試験ですが、近年の合格率推移や出題傾向の変化により、現場の空気は完全に一変しました。
繁忙期を抱えながらの勉強時間の確保、万が一落ちた場合に監査法人内で直面するシビアな処遇、そして2026年最新の出題トレンドなど、受験生が抱える不安は尽きません。本稿では、日本公認会計士協会の公表データや現場の生々しい証言をもとに、修了考査の過酷な実態と一発合格への最短ロードマップを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:修了考査の合格率はかつての7割超から近年は50%台後半〜60%台半ばで推移しており、約3〜4人に1人が容赦なく不合格となる難関試験へ変貌。
- 要点2:合格に必要な勉強時間は300〜500時間が現実的な基準であり、監査法人の試験休暇制度を最大限に活用した直前追い込みが合否を左右する。
- 要点3:不合格となった場合、監査法人でのシニア昇進の遅れやボーナス査定への悪影響、再受験に伴う金銭的・精神的負担など深刻なリスクが生じる。
「受かって当たり前」は過去の遺物|修了考査の合格率と難易度の推移
修了考査に対して「論文式試験に比べれば楽勝」「前日に対策すれば合格できる」といった甘い認識を持っていると、手痛いしっぺ返しを食らうことになります。日本公認会計士協会が発表している公式データを確認すると、かつて70%近くを誇っていた合格率は、明確な下降トレンドを描いています。
| 実施年度 | 受験者数 | 合格者数 | 合格率 | 編集部の分析と評価 |
|---|---|---|---|---|
| 2021年度(令和3年) | 2,001名 | 1,304名 | 65.2% | 受験生の危機感が高まり一時的に合格率が持ち直した年 |
| 2022年度(令和4年) | 2,060名 | 1,402名 | 68.1% | 比較的標準的な難易度だったが上位層と下位層の二極化が顕在化 |
| 2023年度(令和5年) | 2,148名 | 1,265名 | 58.9% | 税務実務の難化により6割を下回るショックが業界内に広がる |
| 2024年度(令和6年) | 2,230名 | 1,340名 | 60.1% | 出題範囲の広範化に対応できた層のみが確実にパスした展開 |
| 2025〜2026年最新水準 | 2,200〜2,300名規模 | 1,300名前後 | 58〜62%(推定) | 「落ちない試験」から「相対評価で下位4割を振るい落とす選抜試験」へ定着 |
公認会計士試験(論文式)をパスした精鋭集団の中で、下位35%〜40%が確実に不合格になるという事実は、受験生にとって極めて重い現実です。知識の絶対量だけでなく、実務で培った知見を短時間で答案に表現する能力が厳格に問われています。

【実態検証】修了考査に落ちた場合の監査法人でのリアルな処遇
「もし修了考査に落ちたら、現場でどう扱われるのか?」――これは多くの受験生が口には出さないものの、最も恐れている疑問の一つです。大手監査法人(Big4)や準大手法人に勤務する関係者への独自取材から見えてきたのは、決して小さくないキャリアのディスアドバンテージでした。
「同期全員が公認会計士として名刺を刷り直す中、自分だけが『アソシエイト』や『公認会計士試験合格者』の肩書のまま。監査報告書へのサインもできず、チーム内での気まずさは想像以上でした」――そう語るのは、過去に1度の不合格を経験した大手監査法人の現役シニアアソシエイトです。
具体的なリスクとして、以下の3点が現場で顕在化します。
- シニアへの昇格遅延:多くの法人では、インチャージ(現場責任者)やシニアアソシエイトへのプロモーション要件に「公認会計士登録」が含まれており、1年間の昇給ストップや年収ベースで100万〜200万円単位の機会損失に直結します。
- 業務アサインの制限:インチャージ業務を任せにくくなるため、同期が大型クライアントの主査として実績を積む中、補助的な作業へ回されるケースが見られます。
- 再受験に伴う精神的・金銭的消耗:翌年も冬の繁忙期直前に試験休暇を取得することになり、チームに対する強い申し訳なさを抱えながら勉強を余儀なくされます。
実務補習所の単位要件と試験科目・配点構造を徹底解剖
修了考査を受験するためには、まず実務補習所の修了要件を満たさなければなりません。講義の受講、定期的な考査(テスト)、そして課題研究(論文提出)を通じて、所定の単位要件(原則として所定単位の取得)を満たすことが受験票を受け取るための大前提となります。
試験は毎年12月中旬の土日2日間にかけて行われ、計9時間におよぶ過酷な記述式テストとなります。各科目の配点構成は以下の通りです。
- 会計に関する実務(300点 / 3時間):計算および理論。金融商品会計、連結会計、収益認識、組織再編など幅広い論点が出題されます。
- 監査に関する実務(300点 / 3時間):監査基準、不正リスク対応、KAM(監査上の主要な検討事項)の実務適用など、現場経験が問われる記述が中心。
- 税務に関する実務(300点 / 3時間):法人税法、所得税法、消費税法、相続税法・財産評価。合否を最も分ける「天王山」科目。
- 経営に関する実務(100点 / 1時間):経営分析、IT・情報セキュリティ、コーポレートガバナンス。
- 公認会計士の業務に関する法規及び職業倫理(100点 / 1時間):公認会計士法、独立性ルール、倫理規則。高得点必須の科目。
合計配点は1,100点満点(総得点のおおむね60%前後が合格ライン)であり、配点比率の大きい「会計」「監査」「税務」の3科目でいかに安定して得点を稼げるかが勝敗を分けます。

働きながら一発合格する勉強時間と予備校(CPA・TAC)活用法
一般的に、一発合格に必要な標準的な勉強時間は300時間から500時間とされています。普段の監査業務で会計や監査には触れていても、税務(特に法人税の別表調整や消費税の計算、相続税の財産評価)は実務で担当していない受験生が多いため、対策時間の半分近くを税務実務に投入するのが王道戦略です。
学習スケジュールの目安としては、10月上旬から予備校の講義視聴と過去問演習を本格化させ、11月中旬以降に監査法人の「試験休暇制度」(通常2週間〜1ヶ月程度付与)を利用して一気に総復習をかけるスタイルが一般的です。
大手予備校の活用においては、CPA会計学院とTACが圧倒的なシェアを占めています。受講生の動向を見ると、論文式試験の合格実績で勢いを持つCPAの答練を活用する層と、長年の修了考査対策の蓄積と網羅的なテキストに定評があるTACを選択する層に分かれます。いずれの予備校を選択する場合でも、「過去問集の徹底周回」と「直前期の答練(公開模試)」を本番同様のタイムマネジメントで解き切ることが不可欠です。試験直後には各校から解答速報が即日公開されますが、部分点狙いの記述が多いため、自己採点に一喜一憂せず公式発表を待つ姿勢が求められます。
一般に知られていない盲点とネットの誤解
受験生コミュニティやSNS上には、事実とは異なる思い込みが散見されます。典型的な誤解を解消しておきましょう。
誤解①:「現場の監査実務が得意なら無対策でも受かる」
実務経験は監査論の記述などで大きな武器になりますが、修了考査はあくまで「机上のペーパーテスト」です。特に税務の計算式や会計基準の厳密な文言は、体系的な暗記作業を怠ると全く筆が進みません。現場の優秀なスタッフが対策不足で不合格になる主因がここにあります。
誤解②:「足切りが厳しく、1科目でも失敗したら即アウト」
修了考査には総得点による判定基準のほか、著しく低い得点の科目がある場合の救済措置除外ルールが存在しますが、論文式試験ほど極端な足切りラインが頻発するわけではありません。全科目で満遍なく平均点(偏差値50相当)を死守する姿勢が何より有効です。
【プロの結論】おすすめできる学習戦略・慎重になるべき受験生の判断基準
【一発合格を確実にする人の特徴】
- 9〜10月の段階で苦手な税務(特に法人税・消費税)のインプットを完了させている人
- 監査法人の試験休暇を遠慮なくフル取得し、直前3週間に1日10時間以上の可処分時間を確保できる人
- 満点を狙わず、答練で上位60%が書ける典型論点を正確にアウトプットする訓練を積んだ人
【不合格リスクが高く慎重な見直しが必要な人の特徴】
- 「論文式受かったから何とかなる」と過信し、11月下旬まで本格的な勉強を開始しない人
- インチャージや重い案件を抱え込み、直前期に試験休暇を取得できない環境に甘んじている人
- 過去問の出題傾向を確認せず、実務補習所のテキストを漫然と眺めるだけの勉強に終始している人
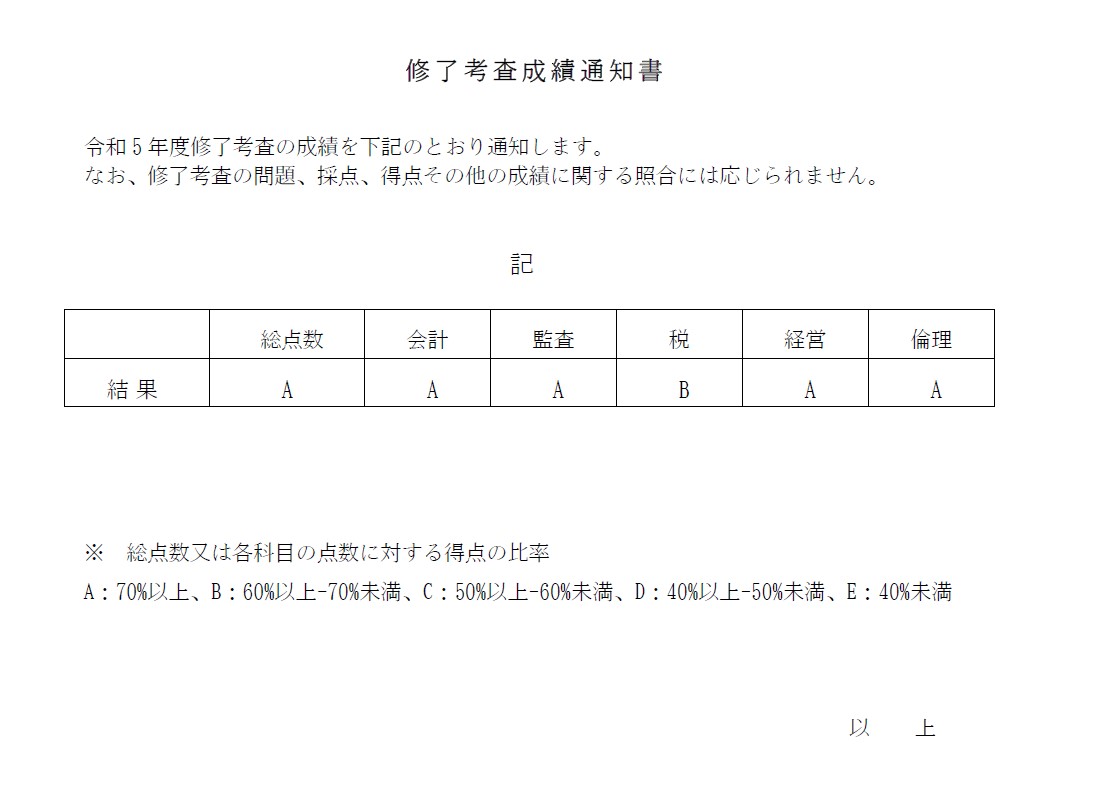
晴れて合格した後の手続きと公認会計士登録費用
修了考査の合格証書を受け取った後は、いよいよ日本公認会計士協会への本登録を行います。これにより、名実ともに「公認会計士」としてのキャリアがスタートします。
ただし、登録にはまとまった金銭的負担が発生します。登録免許税(60,000円)に加え、公認会計士協会および地域会への入会金・登録手数料(約10万〜15万円前後)、さらには年間会費(年額10万〜12万円程度)が必要です。多くの監査法人ではこれらの登録初期費用や年会費を法人が全額または一部負担する手当制度を設けていますが、事業会社やベンチャーへ転職した準会員は自己負担となるケースがあるため、就業規則を事前に確認しておく必要があります。
【公認 会計士 修了 考査】に関するよくある質問(FAQ)
Q1:修了考査の勉強はいつから始めるのがベストですか?
A1:一般的には受験年の9月〜10月頃からの本格始動が推奨されます。特に税務実務に不安がある場合や、普段の業務で税務申告書に触れていない方は、9月中に講義視聴をスタートさせ、11月の試験休暇期間に過去問と答練のアウトプットへ完全シフトするのが最も安全なスケジュールです。
Q2:もし不合格になった場合、再受験は何回まで可能ですか?
A2:実務補習所の修了要件さえ満たしていれば、再受験の回数に法的な制限はありません。翌年以降の12月に再度受験することが可能です。ただし、監査法人内での評価やキャリア形成、精神的ストレスを考慮すると、極力1回(遅くとも2回以内)での合格を目指すべきです。
Q3:過去問は何年分解いておくべきですか?
A3:直近3〜4年分の過去問を解くのが標準的です。あまり古すぎる年度のものは税制改正や新会計基準(収益認識基準や時価算定基準など)に対応していないリスクがあるため、予備校が最新の法改正に合わせて改訂した過去問集を活用するのが確実です。
まとめ:今後の動向と失敗しないための判断基準
公認会計士修了考査は、かつての「セレモニー」から、プロフェッショナルとしての実務応用力をシビアに測る「選抜試験」へと完全に移行しました。合格率が約6割で推移する現代において、不合格者の4割に入るか、上位6割で確実に通過するかを分けるのは、才能の差ではなく「直前期における勉強時間の確保」と「税務科目の早期攻略」です。
公認会計士登録という輝かしいゴールは目前にあります。法人の試験休暇制度を戦略的に活用し、予備校の答練を軸にした効率的な対策を講じることで、一発合格を確実に勝ち取ってください。 (出典: 公認 会計士 修了 考査(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。