借用書とは?手書きは本当に有効?契約書との決定的な違いをプロが徹底解説
個人間のお金の貸し借りは、長年の友人関係や親密な血縁関係を一瞬で破綻させる危険を常に孕んでいます。「親しい仲だから口頭の約束で構わない」「書面を交わすのは相手を疑っているようで気が引ける」といった感情的な遠慮が、後に深刻な金銭トラブルや泥沼の裁判劇を引き起こすケースは後を絶ちません。
こうした貸し倒れや人間関係の崩壊を未然に防ぐ防壁となるのが「借用書」です。手書きメモでも法的効力を持つのか、金銭消費貸借契約書とは具体的に何が異なるのか、税務署から「みなし贈与」と判定されないための必須対策とは何か。2026年現在の法改正動向や実務の実態を踏まえ、トラブルを未然に防ぐ決定的なルールを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きメモでも「金額・借主署名・受領日・返済期日」等の必須項目があれば法的に有効な証拠となる。
- 要点2:金銭消費貸借契約書との最大の違いは「貸主・借主双方が署名押印して2通保持するか、借主のみが差し入れるか」にある。
- 要点3:親子間でも返済実態や契約書の不備があると税務署から「贈与」と認定され多額の贈与税が課されるリスクがある。
【法的効力の真実】借用書とは何か?手書きメモでも裁判で通用する決定的なルール
借用書とは、お金を借りた側(債務者)がお金を貸した側(債権者)に対し、「金銭を借り受けた事実」と「将来返済する義務があること」を認めて差し入れる片務的な証明書類です。法律上、金銭の貸し借り(消費貸借契約)自体は口頭の合意のみでも成立しますが、いざ返済が滞った際に「そんなお金は借りていない」「もらったものだ」と主張されると、貸主側が貸し付けの事実を客観的に立証しなければなりません。その際、動かぬ証拠として機能するのが借用書です。
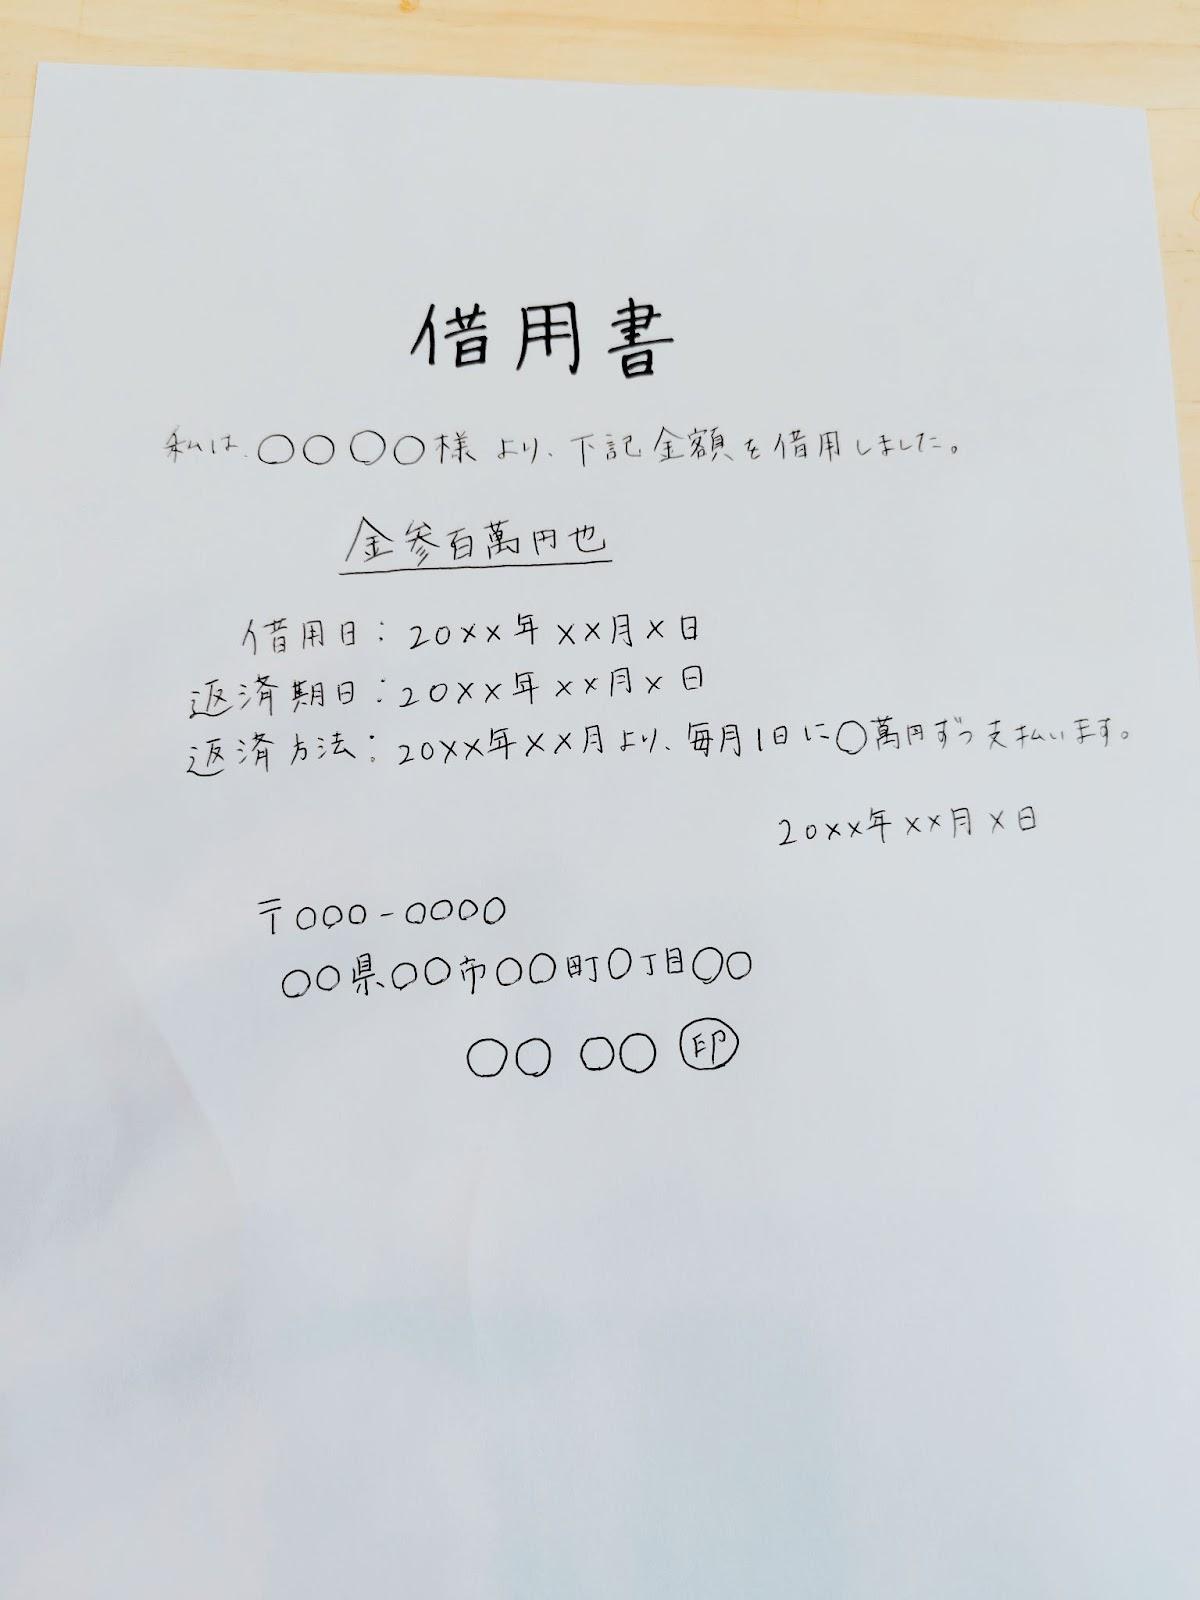
結論から言えば、手書き借用書の有効性は法律上しっかりと認められています。ルーズリーフや無地の便箋、ノートの切れ端に手書きで記されたものであっても、必要事項が網羅されていれば民事裁判において強力な証拠能力(借用書の法的効力)を発揮します。ただし、手書きで有効性を担保するためには、以下の厳格な改ざん防止ルールを遵守しなければなりません。
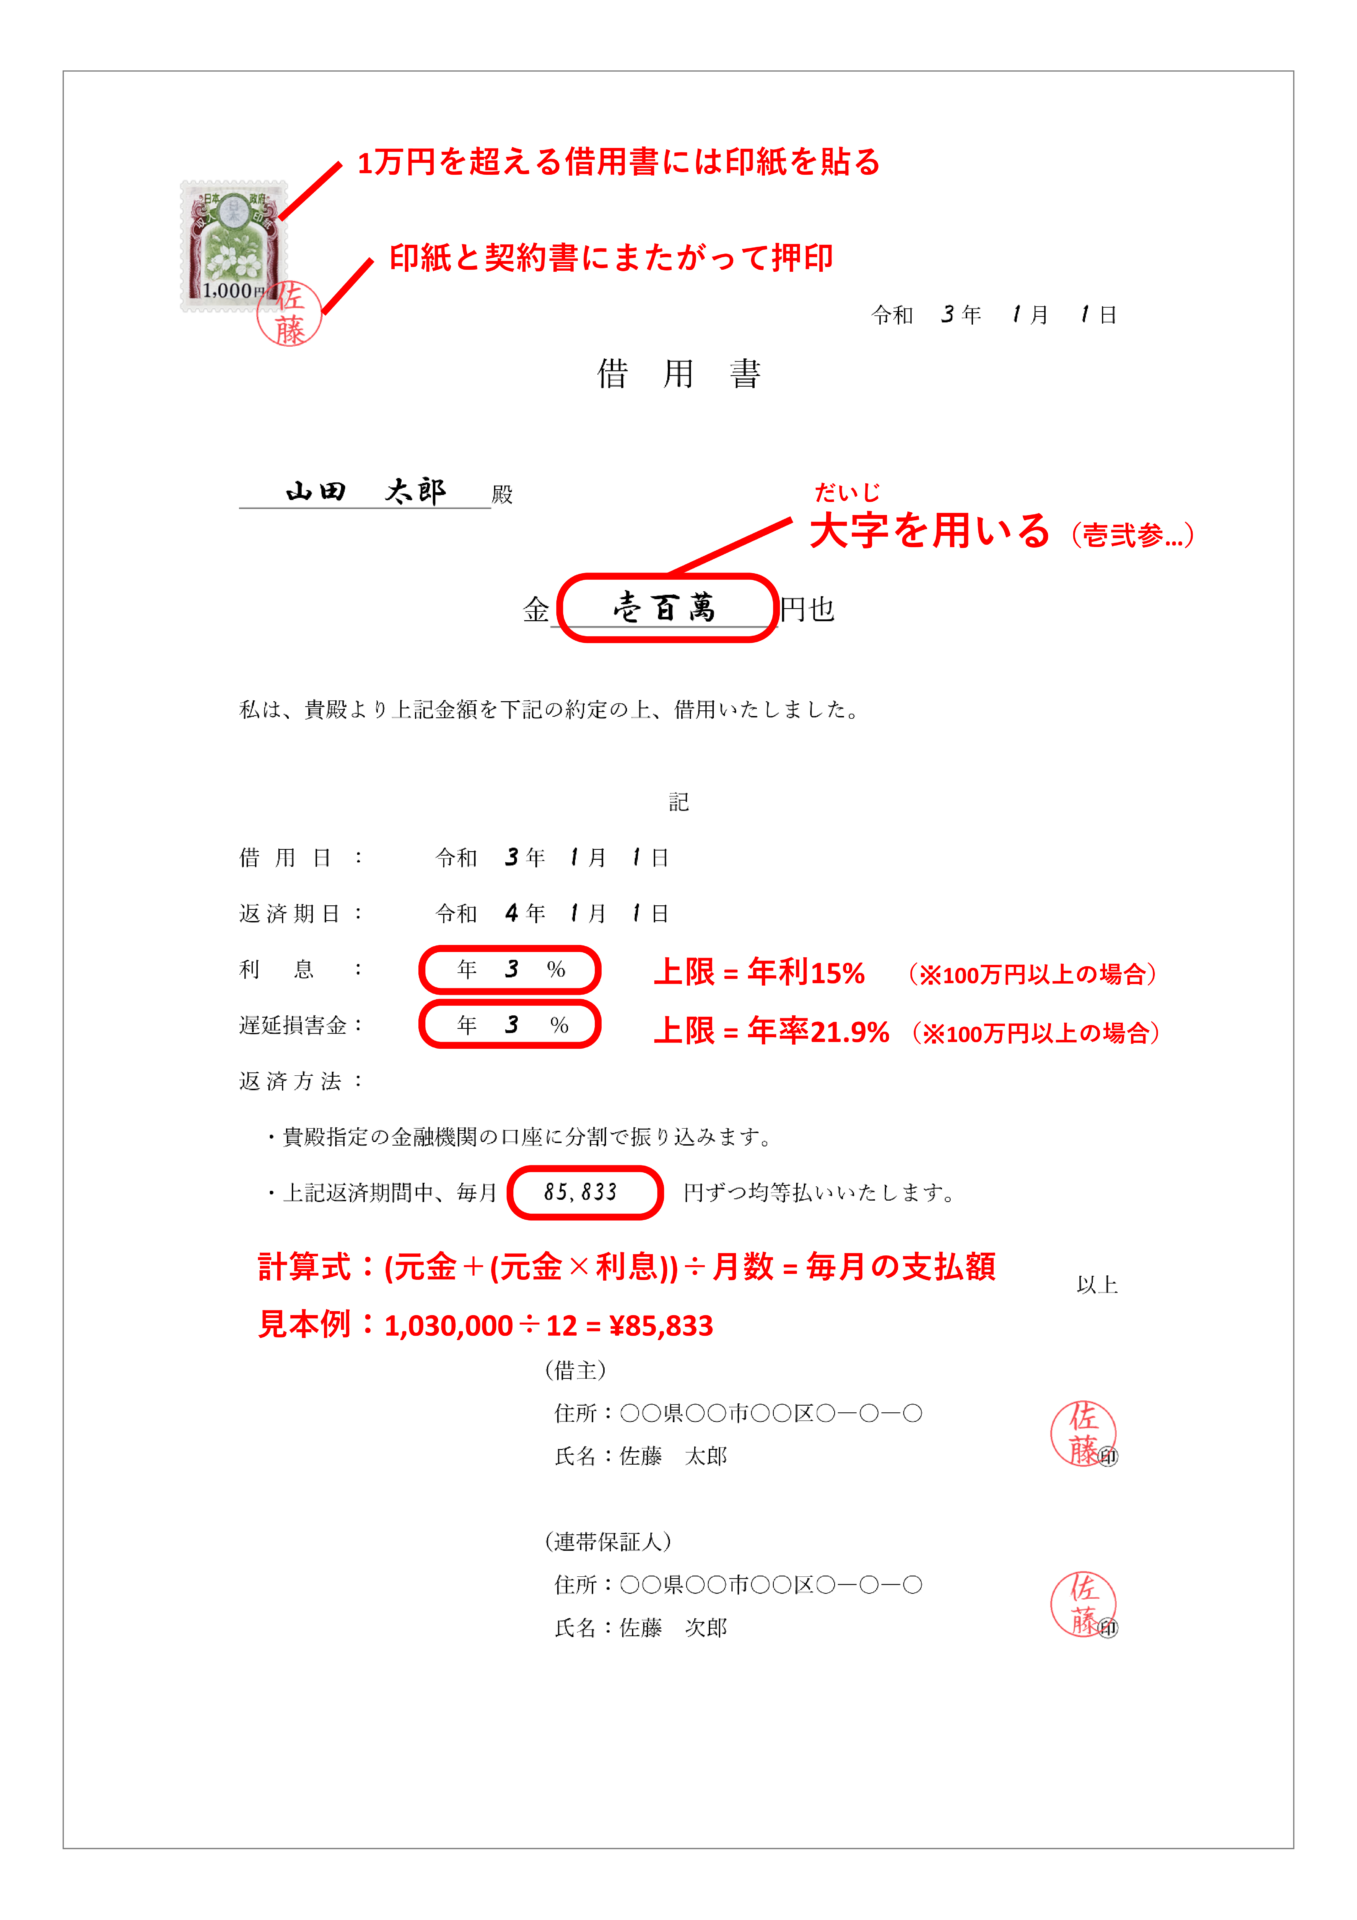
まず、筆記用具は「黒のボールペンや万年筆」など消せないものを使用し、鉛筆やフリクション等の消せるボールペンは改ざんの余地を生むため一切認められません。さらに、借入金額の記載には「壱、弐、参、拾、万」といった大字(だいじ)を用いることが鉄則です。例えば「100,000円」や「金十万円」と記すと、後から数字を書き足されて「1,100,000円」や「金百十万円」へと改ざんされるリスクがあるため、「金壱拾萬円也」のように偽造不可能な表記を徹底します。
借用書が成立するための必須要件は「誰が・誰に・いくら借りて・いつ受領し・いつどのように返すか」が明瞭に記載され、借主の自筆署名と押印が揃っていることです。パソコンで作成して印刷する場合でも、トラブル時の筆跡鑑定を見据え、借主の氏名住所だけは自筆で手書き(自署)してもらうことが実務上の鉄則です。

【徹底比較】借用書と「金銭消費貸借契約書」の決定的な違いと選び方
実務や日常会話において「借用書」と「金銭消費貸借契約書」は混同されがちですが、法律実務における位置づけと証拠力には明確な差異が存在します。最大の相違点は、「借主が単独で作成して差し入れるか(片務的文書)」、それとも「貸主・借主の双方が合意して2通作成し相互に保管するか(双務的契約書)」という点です。
| 比較項目 | 借用書(一般的な形式) | 金銭消費貸借契約書 | 公正証書(執行認諾付) |
|---|---|---|---|
| 書類の作成通数・署名 | 原則1通(借主のみが署名押印して貸主へ提出) | 2通(貸主・借主双方が署名押印し各自1通保管) | 公証役場にて原本保管、正本・謄本を交付 |
| 記載内容の詳細度 | 借入額・期日など最低限の事項が中心 | 利息・遅延損害金・期限の利益喪失条項など網羅 | 法的に厳密な債務弁済条項と強制執行条項 |
| 裁判なしの強制執行 | 不可(訴訟や支払督促が必要) | 不可(訴訟を経て判決確定が必要) | 可能(裁判なしで給与・口座差押え) |
| 収入印紙の貼付義務 | 1万円以上の場合に貼付(原則借主負担) | 2通それぞれに金額に応じた印紙が必要 | 公証役場手数料+印紙代が必要 |
| 推奨される利用場面 | 少額(数十万円程度)の個人的な貸し借り | 100万円超の高額貸借・利息を設定する場合 | 数千万円単位の事業資金・親族間の高額貸借 |
金銭消費貸借契約書との違いを踏まえると、貸主側にとって最も安心できるのは双方が契約内容を相互に承認した「契約書形式」です。借用書は貸主の手元に1通しか残らないため、紛失時の立証リスクや「一方的に書かされた」という借主側の反論を招くリスクが相対的に高くなります。高額な金銭を貸し付ける場合や分割払いの条件を細かく定める場合は、借用書にとどまらず金銭消費貸借契約書の締結を優先すべきです。
【書き方と必須項目】トラブルを100%防ぐ7大要素と収入印紙・利息の計算ルール
後日のトラブルを徹底的に排除するためには、個人間の借用書作成において漏れなく必要項目を盛り込む必要があります。ネット上で手に入る借用書テンプレート無料配布データや雛形を利用する場合でも、以下の必須7項目が正しく記載されているか精査しなければなりません。
借用書に絶対に盛り込むべき7つの必須項目
- 1. 作成年月日(受領日):金銭を実際に手渡した、または口座に振り込んだ日付。
- 2. 貸主の氏名:「貸主〇〇殿」のようにフルネームで明記。
- 3. 借入金額:改ざんを防ぐ大字(「金壱拾萬円也」など)で正確に記載。
- 4. 金銭を受領した旨の文言:「上記金額を確かに借用・受領いたしました」という文言。
- 5. 返済期日と返済方法:「令和〇年〇月〇日までに貸主の指定口座(銀行名・口座番号)に振込」または「毎月〇日までに分割返済」と明示。
- 6. 利息と遅延損害金の定め:年利〇%、期日を過ぎた場合の遅延損害金利率を明記。
- 7. 借主の自筆署名・住所・押印:住民票通りの住所を借主本人が自筆し、認印または実印で押印。
借用書の利息と遅延損害金の法的上限
個人間の貸し借りであっても、利息を設定する際には利息制限法の上限利率を遵守しなければなりません。元本が10万円未満の場合は年20.0%、10万円以上100万円未満の場合は年18.0%、100万円以上の場合は年15.0%が上限です。これを超える利息を定めても、超過部分は法律上無効となります。また、返済期日を過ぎた場合に課す遅延損害金は、個人間契約であれば年14.6%(商取引等を除く一般原則)を上限目安として設定するのが通例です。
連帯保証人の記載方法と実務上の重要性
貸倒れリスクを最小限に抑えるには、連帯保証人の記載方法を押さえておくことが不可欠です。通常の「保証人」には「先に主債務者に請求してくれ」と主張できる権利(催告の抗弁権・検索の抗弁権)がありますが、「連帯保証人」にはそれらの権利が一切ありません。借主が返済を怠った瞬間、貸主は連帯保証人に対して直ちに全額返済を請求できます。借用書に連帯保証人を記載する場合、借主の署名欄とは別に「連帯保証人署名欄」を設け、連帯保証人本人の自筆署名・住所記入・実印押印を求めます。
借用書の収入印紙のルールと過怠税リスク
金銭の貸借に関する書類は印紙税法上の「第1号の3文書」に該当するため、借入金額が1万円以上の場合は収入印紙の貼付と割印が必要です。1万円以上10万円以下は200円、10万円超50万円以下は400円、50万円超100万円以下は1,000円、100万円超500万円以下は2,000円と段階的に引き上がります。
万が一収入印紙を貼り忘れた場合でも、借用書の法的効力自体が無効になることはありません。しかし、税務調査等で発覚した場合は、本来納めるべき印紙税額の3倍(自発的に申し出た場合は1.1倍)に相当する過怠税が追徴課税されます。印紙税は金銭を受け取る側(借主)が負担するのが一般的ですが、双方が話し合って折半することも可能です。
【実態検証】親子間の借用書と贈与税の罠|税務署に「借金」と認めさせる防衛策
日本国内の金銭トラブルにおいて、外部の知人関係以上に深刻な税務リスクを孕んでいるのが親族間・親子間の資金移動です。住宅購入資金の頭金や起業資金として「親から1,000万円を借りた」というケースにおいて、書面を作成せず口約束のまま放置していると、税務署から「実質的な贈与(みなし贈与)」と認定され、莫大な贈与税を追徴課税される事態に陥ります。
相続税法第9条(みなし贈与財産)の規定により、対価を支払わずに利益を受けた場合や、実質的な返済実態がない貸借関係は全額が贈与と判定されます。ネット上の税務相談や知恵袋でも「親から借りたつもりだったのに、税務署の税務調査で借用書がないことを理由に数百万円の追徴課税を食らった」という悲鳴に似た告発が多数報告されています。
税務署の否認を防ぐ「3つの鉄則」
税務署の税務調査官は、形式的なペーパーだけでなく「資金移動の実態」を徹底的に調べ上げます。真の借入金であると認めさせるには、以下の3点を完全にクリアしなければなりません。
- 1. 返済能力に見合った返済期日と返済額の設定:「ある時払いの催促なし」や「月々1,000円で100年かけて返す」といった非現実的な条件は即座に贈与とみなされます。借主の年収に応じた月々の返済額(例:毎月5万円)と完済期日を明記します。
- 2. 金利の設定(無利子貸借の回避):個人間の親子であっても、完全に無利息だと「利息相当分の利益を贈与された」とみなされるリスクがあります。超低金利(年0.1%〜1.0%程度)であっても利息条項を記載しておくのが安全です。
- 3. 銀行振込による客観的な返済履歴の蓄積:手渡しによる現金返済は証拠能力が極めて乏しく、税務署に否認される決定打となります。毎月決まった日に、借主の口座から親の口座へ「振込名義」を残して返済を継続し、通帳に明確な記録を残します。
さらに、作成した借用書や契約書は、郵便局で確定日付(文書がその日に存在していたことを公的に証明する印)を取得しておくことで、「税務調査が入る直前に慌ててバックデートで作った架空書類ではないか」という税務署の疑念を完全に払拭できます。
【時効と回収】返済されない時の対処法と「公正証書」作成の絶対手順
借用書を交わしていても、約束期日に返済されない事態は起こり得ます。その際に真っ先に意識すべきが借用書の時効と成立要件です。民法第166条(消滅時効)の規定により、個人間の金銭債権は「債権者が権利を行使できることを知った時(=返済期日)から5年間」行使しない場合、時効によって消滅します。
時効の完成を阻止するためには、借主から「一部返済」を受けたり「返済猶予の申し入れ書」に署名をもらったりして時効の更新(承認)を行うか、内容証明郵便で催告書を送付して一時的に時効を6ヶ月間猶予させた上で、支払督促や民事訴訟を提起する必要があります。
最強の回収保全ツール:公正証書の作成手順
訴訟に要する膨大な時間と弁護士費用を回避し、返済遅延が発生した瞬間に給与や銀行口座を差し押さえられる最強の契約形態が「強制執行認諾文言付き公正証書」です。借用書を公正証書化する手順は以下の通りです。
- ステップ1(合意と原案作成):貸主・借主の間で借入金額、利息、分割返済スケジュール、遅延損害金などの条件を固め、契約原案を作成します。
- ステップ2(公証役場への事前相談):最寄りの公証役場へ原案と必要書類(双方の印鑑証明書・実印・本人確認書類)を持ち込み、公証人と文面を調整します。
- ステップ3(「強制執行認諾文言」の挿入):「借主が返済を怠った場合、直ちに強制執行に服する」旨の条項(執行認諾条項)を必ず条文化します。
- ステップ4(公証役場での署名・押印):当事者双方が公証役場へ出頭し、公証人が読み上げる証書内容を確認した上で署名押印します。
- ステップ5(証書の受領と保管):公証役場に原本が原則20年間厳重保管され、貸主には「正本」、借主には「謄本」が交付されます。
公証人手数料は借入金額に応じて数千円〜数万円程度かかりますが、100万円を超える高額な金銭貸借においては、裁判を経ずに強制執行へ直結できる最大の安心料と言えます。
【プロの結論】お金と人間関係を壊さない「心理的境界線」と判断基準
金銭の貸し借りは、単なる経済的取引にとどまらず、貸主と借主の間の心理的パワーバランスを激変させる劇薬です。家族社会学や心理学の見地から見ると、断りきれずに親族や知人へ曖昧にお金を貸してしまう行為の背景には、相手からの承認欲求や「見捨てられる不安」に起因する心理的共依存関係が存在することが少なくありません。
「情けは人のためならず」という言葉を歪めて解釈し、ルールなき金銭援助を繰り返すことは、相手の自立を阻害し、結果的に双方の破滅を招きます。健全な人間関係を維持するためには、明確な心理的バウンダリー(境界線)を引き、「貸すなら法的に完璧な手続きを踏む。それができないなら1円も貸さない」という確固たる規律を持つことが肝要です。
【実践的判定基準】借用書で済ませるべきか・契約書・公正証書にすべきか
- 簡易な手書き借用書で足りるケース:
- 借入金額が5万〜30万円程度の少額である。
- 返済期日が一括返済で1〜2ヶ月以内の短期である。
- 仮に返済されなくても生活や関係性に致命的な破綻をきたさない範囲である。
- 金銭消費貸借契約書または公正証書を作成すべきケース:
- 借入金額が50万円を超える高額である。
- 毎月の分割返済や利息・遅延損害金を設定する。
- 連帯保証人を立てる必要がある。
- 親子間・親族間で税務署からの贈与税追徴課税リスクを完全に排除したい。
- 返済が滞った際に即座に法的手続きへ移行できる担保が欲しい。
「書面を作りたい」と切り出した際に不快感を示したり、「信用していないのか」と逆上したりする相手であれば、その時点で貸付を即座に断るのが賢明な判断です。誠実に返済する意志のある人間ほど、貸主を守るための法的な書面化を歓迎するからです。
【借用書とは】に関するよくある質問(FAQ)
Q1:借用書に押す印鑑は100円ショップの認印やシャチハタでも有効ですか?実印でないとダメですか?
A1:法律上は認印であっても署名と合わさることで有効性は認められます。ただし、インク浸透印(シャチハタ)は印影が変形しやすく同一性の証明が困難なため避けるべきです。裁判や紛争時の証拠力を最大限に高めるためには、実印で押印し、3ヶ月以内に取得した印鑑証明書を添付してもらうのが最も確実です。
Q2:借用書の原本を紛失してしまい、スマホで撮影した写真やコピーしかありません。お金は回収できますか?
A2:コピーや写真であっても、裁判における「間接証拠」として提出することは可能です。ただし、借主側から「画像が改ざんされている」「偽造されたものだ」と原本の不実を争われた場合、証拠能力は著しく低下します。振込明細書やLINEでの返済催促履歴など、貸し付けの事実を裏付ける他の客観的証拠とセットで立証する必要があります。
Q3:LINEやメールでの「〇万円貸して」「来月返す」というやり取りは借用書の代わりになりますか?
A3:民法上の合意があったことを示す有力な電磁的記録(証拠)にはなります。しかし、借主のアカウントが本人によるものかどうかの証明(成りすまし主張への対抗)や、正確な返済期日・利息条件の網羅性の観点からは不完全です。LINE等で合意した場合でも、別途正式な書面(借用書または契約書)に自筆署名・押印をもらうことがトラブル防止の鉄則です。
Q4:友人にお金を貸す際、無利息で貸すことは法律上問題ありませんか?
A4:個人間の貸し借りにおいて無利息とすることは民法上完全に自由であり、違法ではありません。ただし、利息の取り決めを記載しない場合は自動的に「無利息」の扱いとなります。後から「年5%の利息を上乗せして返せ」と一方的に請求することはできませんので、利息を希望する場合は必ず作成時に利率を明記してください。
まとめ:金銭トラブルを未然に防ぎ大切な関係を守るために
借用書とは、単に相手を縛り付けるための道具ではなく、お金の貸し借りによって生じる疑心暗鬼を払拭し、双方の信頼と人間関係を守り抜くための「法的な防護服」です。
手書きであっても要件を満たせば有効ですが、金額の規模や状況に応じて、金銭消費貸借契約書の締結や公正証書の作成を躊躇なく選択することが極めて重要です。お金を貸す前に冷静にルールを整え、万全の書面を交わすことこそが、未来のトラブルと大切な関係性の破綻を防ぐ唯一の選択肢となります。 (出典: 借用 書 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。