【2026最新】身内でも無効?法的効力ある借用書の書き方と失敗防ぐ文例
親しい友人や家族、親族間での金銭の貸し借りは、信頼関係があるからこそ「口約束」や簡易的なメモ書きだけで済ませてしまいがちです。しかし、司法統計や法務相談の現場では、まさにその油断が原因で「貸した・借りていない」「もらった認識だった」という泥沼のトラブルに発展するケースが後を絶ちません。たとえ一筆書いていたとしても、法律上の必須要件を欠いていれば裁判で証拠能力を否定され、単なる紙切れと化してしまうリスクがあります。
貸した側が不当な不利益を被らず、借りた側も将来のトラブルを防ぐためには、民法や利息制限法、税法に則った正確な知識が欠かせません。本稿では、法的効力を備えた個人間の借用書の書き方から、手書きとパソコン作成の違い、収入印紙の貼付ルール、親子間での贈与税対策、さらには公証役場を利用した公正証書の作成手順まで、2026年の法制度に準拠して徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書き・自作でも有効だが、「貸主・借主・金額・交付日・返済期日・返済の合意」の必須要件が欠けると法的主張が困難になる。
- 要点2:1万円以上の借用書には収入印紙の貼付が必要であり、利息を設定する場合は利息制限法の上限(年15〜20%)を遵守しなければならない。
- 要点3:親子間の貸し借りでも返済実態や借用書がなければ「みなし贈与」として多額の贈与税が課されるため、銀行振込と適切な書面作成が不可欠となる。
身内や知人間の貸し借りでも無効になる落とし穴とは?法的効力を持つ借用書の必須項目
個人間のお金の貸し借りで最も多い誤解は、「相手がサインした紙があれば何でも法的に認められる」という思い込みです。実際には、裁判実務において金銭の授受と返済義務を証明できなければ、請求が棄却される事態に陥ります。貸主と借主の認識のズレを防ぎ、裁判所でも通用する証拠とするためには、書面の形式と記載項目を正しく整える必要があります。
まず理解しておきたいのが、一般的な「借用書」と「金銭消費貸借契約書」の違いです。借用書は主に借主が貸主に対して差し入れる「一方的な念書」の形式をとることが多く、借主のみが署名・押印するのが通例です。一方、金銭消費貸借契約書は貸主と借主の双方が署名・押印し、同じものを2通作成して双方が保管します。法的な証拠力としては双方が契約条件に合意した金銭消費貸借契約書のほうが強固ですが、借用書であっても必要項目が網羅されていれば十分な法的効力を発揮します。
法的に有効な借用書を成立させるために外せない必須記載項目は、以下の7点です。
- 表題(タイトル):「借用書」または「金銭借用証書」「金銭消費貸借契約書」と明記する。
- 作成年月日:書面を作成し、現金の授受や合意が行われた正確な日付。
- 貸主の氏名・住所:お金を貸した側の正式な氏名と住所。
- 借主の氏名・住所:お金を借りた側の正式な氏名と現住所(原則として借主本人の自署)。
- 借入金額(元本):いくら貸し借りしたのかの正確な金額。
- 金銭の受領事実と返済合意の文言:「上記金額を確かに借用し、受領いたしました」「以下に定める条件に従って返済することを約します」といった明文。
- 返済期日および返済方法:いつまでに、どのような方法(指定口座への振込、持参など)で返すか。
金額の記載にあたっては、後からの改ざんを防ぐための表記ルールを徹底してください。例えば「100,000円」とアラビア数字で書くだけでは、頭に「1」を書き足されて「1,100,000円」に改ざんされるリスクが生じます。手書き作成の場合は「金 壱拾萬円 也」のように漢数字の大字(だいじ)を用いるか、数字の先頭に「¥」や「金」、末尾に「円也」を付して余白をなくす工夫が必須です。
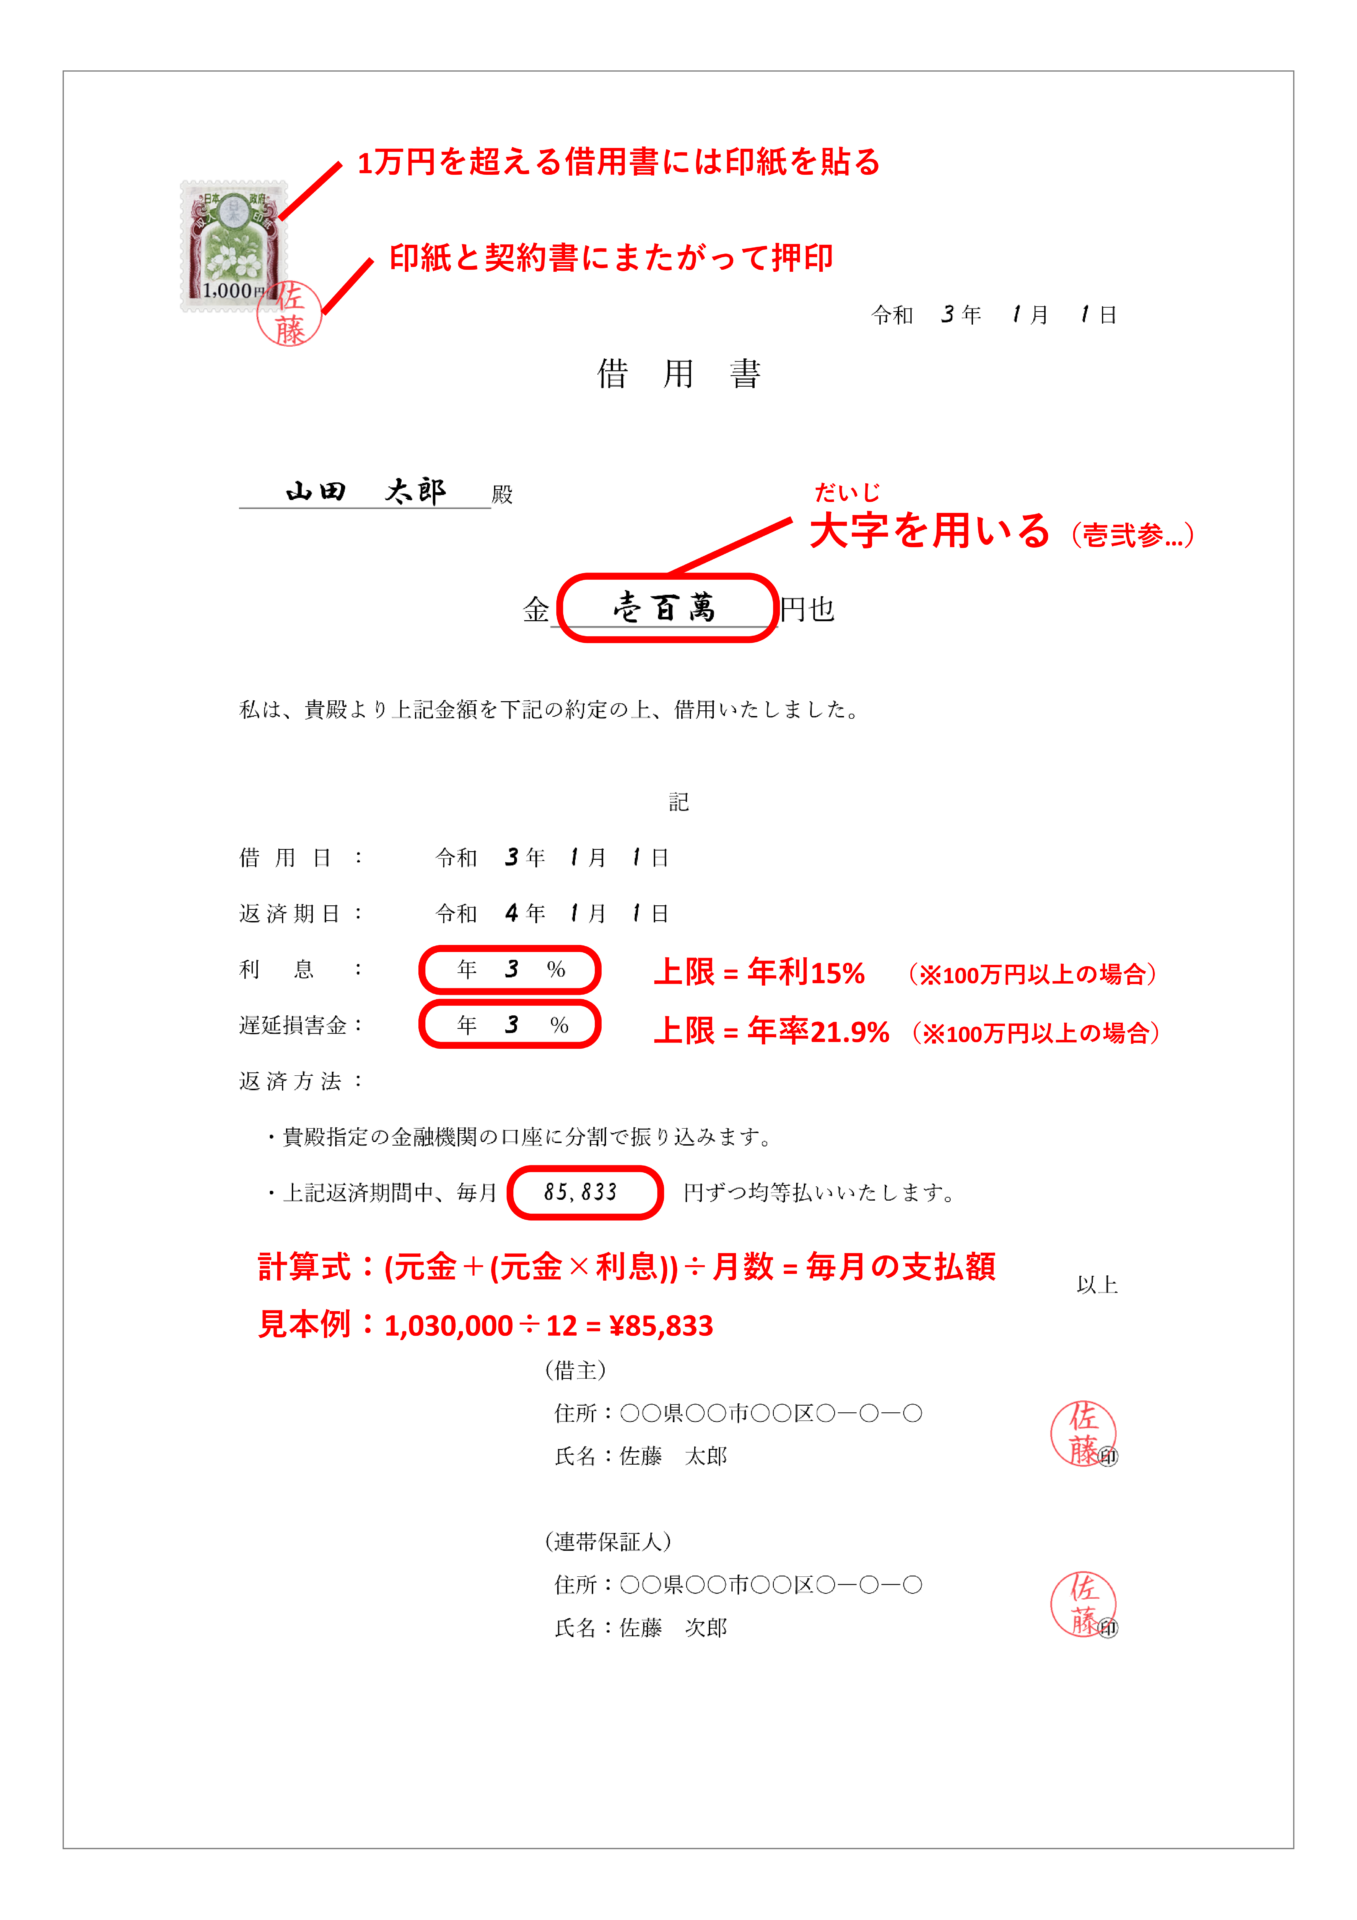
【2026年最新】コピペで使える借用書テンプレートと返済期日の記載例
借用書を一から自作する際、適切な言い回しに悩む方は少なくありません。ここでは、一括返済と分割返済の2つのパターンについて、実務でそのまま活用できる文例を紹介します。Web上では「借用書 テンプレート 無料」としてWordやPDFの雛形が多数配布されていますが、自身の返済条件に合わせて条項をカスタマイズすることが肝要です。
パターン1:一括返済の場合の文例(Word・手書き共通)
金銭借用書
貸主 〇〇 〇〇 殿
借主(私)は、本日、貸主より金 500,000 円(金 伍拾萬円 也)を確かに借り受け、受領いたしました。
つきましては、以下の条件を遵守し、確実に返済することを誓約いたします。
1. 借入金額:金 500,000 円
2. 借入日:2026年〇月〇日
3. 返済期日:2026年〇月〇日
4. 返済方法:貸主が指定する以下の銀行口座へ一括で振り込んで支払う(振込手数料は借主の負担とする)。
〇〇銀行 〇〇支店 普通預金 口座番号:〇〇〇〇〇〇〇 口座名義:〇〇 〇〇
5. 利息:無利息とする。(※利息を設ける場合は「年 〇%とする」と記載)
6. 遅延損害金:返済期日を過ぎたときは、年 14.6%の割合による遅延損害金を支払う。
作成日:2026年〇月〇日
借主 住所:東京都〇〇区〇〇 1-2-3
氏名:〇〇 〇〇 (実印)
電話番号:090-〇〇〇〇-〇〇〇〇
パターン2:分割返済・利息付きの場合の記載例
金銭消費貸借契約書
貸主 〇〇 〇〇(以下「甲」という)と、借主 〇〇 〇〇(以下「乙」という)は、本日、以下の通り金銭消費貸借契約を締結した。
第1条(貸借と受領)
甲は乙に対し、金 1,200,000 円を貸し渡し、乙はこれを確かに受領した。
第2条(利息)
本件借入金の利息は、年 5.0%とし、元金残高に対して日割り計算により算出する。
第3条(返済方法および期日)
乙は甲に対し、元利金を2026年〇月から2027年〇月まで、毎月末日限り、金 100,000 円(最終回は端数調整)を甲の指定口座に振り込んで分割返済する。
第4条(期限の利益の喪失)
乙が以下の事由に該当したときは、甲からの通知催告がなくとも当然に期限の利益を失い、乙は残債務全額および遅延損害金を直ちに一括返済しなければならない。
(1) 分割金の支払いを連続して2回怠ったとき
(2) 他の債務につき差押え、仮差押え、または破産手続開始の申立てを受けたとき
第5条(遅延損害金)
乙が返済を遅滞したときは、年 15.0%の割合による遅延損害金を支払うものとする。
2026年〇月〇日
甲(貸主) 住所:東京都〇〇区〇〇 4-5-6
氏名:〇〇 〇〇 (印)
乙(借主) 住所:神奈川県〇〇市〇〇 7-8-9
氏名:〇〇 〇〇 (実印)
手書きとWord/PDF作成の法的効力と印鑑の重要性
「手書きの借用書は本当に有効なのか?」という質問が頻繁に寄せられますが、法律上、紙質や筆記用具(ボールペンや万年筆推奨、消せるボールペンや鉛筆は厳禁)に指定はなく、必要事項が網羅されていれば手書きであってもパソコン作成のWord・PDF印刷物であっても法的効力は完全に同等です。
ただし、裁判で「そんな書類にサインした覚えはない」「他人が勝手に名前を書いた」と偽造を主張された場合、パソコン打ちの署名では筆跡鑑定が困難になります。そのため、パソコンで本文を作成した場合でも、住所と氏名欄だけは必ず借主本人の直筆(自署)にさせてください。
また、押印に用いる印鑑についても大きな差が生じます。認印や100円ショップの三文判であっても契約自体は成立しますが、借主が署名を否認した際、認印では本人が押したことの証明が難しくなります。万全を期すならば実印を押印させ、印鑑登録証明書(発行後3か月以内)を添付してもらうのが法務実務における鉄則です。民事訴訟法第228条第4項には「本人の署名又は押印があるときは、真正に成立したものと推定する」という規定があり、実印と印鑑証明書が揃っていることで、借主側の「勝手に作られた」という反論をほぼ完全に封じることができます。
借用書の印紙税額と利息制限法の上限ルール一覧
借用書を作成するにあたって見落としがちなのが、「印紙税の貼付義務」と「利息制限法に基づく金利設定」です。個人間の貸し借りであっても、金銭の借用を証明する文書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当し、記載金額に応じた収入印紙を貼り、消印(割印)を押す義務が生じます。
| 借入金額(記載金額) | 必要な収入印紙額 | 利息制限法の上限金利 | 実務上の注意点・編集部見解 |
|---|---|---|---|
| 1万円未満 | 非課税(0円) | 年 20.0% | 少額であっても口頭ではなく簡易メモを残すのが無難。 |
| 1万円以上 〜 10万円以下 | 200円 | 年 20.0% | 10万円ちょうどの場合の上限金利は年18.0%となる点に注意。 |
| 10万円超 〜 50万円以下 | 400円 | 年 18.0% | 個人間で最も多い貸出帯。印紙を貼り忘れるケースが多発。 |
| 50万円超 〜 100万円以下 | 1,000円 | 年 18.0% | 100万円ちょうどの場合の上限金利は年15.0%に切り替わる。 |
| 100万円超 〜 500万円以下 | 2,000円 | 年 15.0% | まとまった金額になるため、公正証書の作成を強く推奨。 |
| 500万円超 〜 1,000万円以下 | 10,000円 | 年 15.0% | 税務署からの資金使途・贈与税の調査対象になりやすい金額帯。 |
ネット上の掲示板やSNSでは「印紙を貼っていない借用書は無効になる」という噂が流布されていますが、これは法的な誤解です。印紙税法違反(印紙の貼り忘れ)があったとしても、私法上の金銭消費貸借契約そのものは有効に成立します。ただし、税務調査等で発覚した場合は、本来納めるべき印紙税額に加えてその2倍相当の過怠税が徴収され、合計で本来の3倍の税額を納めなければならなくなります。不要なペナルティを避けるためにも、郵便局やコンビニエンスストアで正規の収入印紙を購入して貼付してください。
利息の設定に関しては、利息制限法によって借入元本に応じた年利の上限が厳格に定められています。上限を超える利息の合意をした場合、超過部分の利息設定は法律上無効となります。また、個人間の貸し借りにおける遅延損害金の上限は原則として利息制限法の上限金利の1.46倍までと定められており、法外なペナルティを設定することはできません。

【実態検証】親子間の貸し借りで贈与税が課されるリスクとネットの誤解
「親から住宅購入資金を借りた」「兄弟の事業再建のために無利息でまとまった現金を融通した」といった家族間のやり取りでは、外部の第三者以上に深刻な税務リスクが潜んでいます。国税局や税務署の視点では、家族間の曖昧な貸し借りは「返済する見込みのない贈与の隠れ蓑」とみなされやすいためです。
日本の税法上、1人あたり年間110万円を超える財産の贈与を受けた場合、受贈者には贈与税の申告・納税義務が発生します。親子間で「出世払い」「ある時払いの催促なし」といった口約束でお金を渡してしまうと、税務署から「返済期日も利息も定められておらず、実質的にあげたもの」と判断され、高率な贈与税(みなし贈与)が追徴課税されるケースが多発しています。
税務調査で借入れであることを正当に立証し、追徴課税を防ぐためには、以下の4条件を厳格にクリアしておく必要があります。
- 明確な借用書の存在:借入金額、返済期日、返済方法、利息の有無を明記した書面を作成・保管しておくこと。
- 客観的な返済能力の証明:借主の年収や生活費から見て、設定された返済額を無理なく払い続けられる現実的な計画であること(毎月手取り20万円の人が毎月18万円返済する計画などは否認されます)。
- 銀行振込による返済実績の可視化:返済は手渡しの現金ではなく、必ず銀行口座間の振込で行い、通帳に明確な送金履歴(エビデンス)を残し続けること。
- 相場から乖離しない金利設定:無利息の貸し借り自体は違法ではありませんが、数千万円単位の融資で利息がゼロの場合、「利息相当分の利益を贈与された」とみなされるリスクがあります。年0.5〜1.0%程度でも適正な金息を設定しておくのが税務上極めて安全です。
もう一点、知っておくべき決定的な法改正ポイントが「借用書の消滅時効」です。2020年4月施行の民法改正により、個人間の金銭貸借の消滅時効期間は「権利を行使することができることを知った時から5年間」または「権利を行使することができる時から10年間」に統一されました。身内だからと催促も返済もせず5年が経過すると、借主が時効援用の意思表示をした瞬間に返済請求権が法的に消滅してしまいます。時効の進行を止めるためには、内容証明郵便による催告や、借主から「1,000円でも一部返済させる(債務の承認)」といった定期的なアクションが必要です。
万全を期すなら公正証書へ|強制執行認諾文言付きの作成手順
貸付金額が100万円を超える場合や、相手の返済能力に少しでも不安がある場合は、当事者間だけで作る私製借用書ではなく、公証役場で「公正証書(金銭消費貸借契約公正証書)」を作成することを強く推奨します。
通常の借用書で相手が返済を踏み倒した場合、貸主はお金を回収するために裁判を起こし、勝訴判決を得てからようやく相手の財産を差し押さえる手続きに入らなければなりません。これには数十万円の弁護士費用と半年から1年以上の長い年月がかかります。
しかし、公証人が作成する公正証書の中に「強制執行認諾条項(債務を履行しないときは直ちに強制執行に服する旨の陳述)」を盛り込んでおけば、裁判を起こすことなく、公証役場の手続きだけで直ちに借主の銀行預金口座や給与(手取り額の原則4分の1まで)を差し押さえる強制執行が可能になります。
公正証書を作成する手順は以下の通りです。
- ステップ1:貸付条件のすり合わせ:貸主と借主の間で、金額、利息、返済スケジュール、遅延損害金などの条件を確定させる。
- ステップ2:最寄りの公証役場へ申込み:全国の公証役場に電話または窓口で連絡し、借用書案や身分証明書を提出して原案作成を依頼する。
- ステップ3:必要書類の準備:貸主・借主双方の「本人確認書類(印鑑証明書+実印、またはマイナンバーカード・運転免許証)」を用意する。
- ステップ4:公証役場での署名・押印:指定された日時に当事者双方が公証役場に出頭し、公証人が読み上げる証書内容を確認した上で署名・押印する。
- ステップ5:手数料の支払いと原本の受領:公証人手数料(貸付金額に応じて数千円〜数万円程度)を現金で支払い、正本・謄本を受け取る。
【プロの結論】金銭トラブルを防ぐ心理的バウンダリーと貸し借りの判断基準
家族社会学や心理学の見地から見ても、個人間の金銭トラブルは単なるお金の貸し借りにとどまらず、「親子間の過剰な甘え」「友人関係における力関係の歪み」「共依存」といった不健全な心理的バウンダリー(境界線)の崩壊から発生します。お金を貸す側が「関係を壊したくないから書面を作りにくい」と遠慮することこそが、皮肉にも将来その関係を決定的に破綻させる最大の引き金になります。
貸付を検討する際は、以下の判断基準を厳格に適用してください。
- お金を貸してもよい条件:
- 借主が借用書の作成、実印の押印、印鑑証明書の提出を快く承諾する。
- 客観的な返済原資(給与明細や確定申告書)を開示し、無理のない返済計画が立っている。
- 「万が一返済が滞った場合は法的手続きを取る」というルールに双方が納得している。
- 絶対に貸してはならない(断るべき)条件:
- 「友達(身内)なのに借用書なんて水くさい」「信用できないのか」と感情論で書面化を拒む。
- ギャンブル、投資の穴埋め、既存の消費者金融の返済が目的である。
- 手渡し現金を要求し、銀行振込や口座記録を残すことを嫌がる。
- 「あげたものとして諦められる金額」を大幅に超えている。
「貸すならあげるつもりで」と昔から言われますが、法治社会において本当に相手を思いやるならば、「貸すなら完全な法的手続きを踏んで一筆残す」ことこそが、双方の人生と人間関係を守る唯一の防壁です。

【借用書の書き方】に関するよくある質問(FAQ)
Q1:ノートの切れ端やメモ用紙に書いた借用書でも法的効力はありますか?
A1:はい、紙の種類に関わらず法的効力は認められます。チラシの裏や便箋であっても、「誰が・誰に・いくら貸し、いつまでに返すか」が明記され、借主の直筆署名と押印があれば法的な金銭消費貸借の証拠として成立します。ただし、耐久性や改ざん防止の観点から、A4サイズのコピー用紙や便箋を使用し、消えないボールペンで作成することが強く推奨されます。
Q2:個人間の借用書で利息を設定しない(無利息)場合、何か問題はありますか?
A2:法律上、民法における個人間の金銭貸借は原則として無利息と定められており、無利息で借用書を作成すること自体に何ら違法性はありません。ただし、前述の通り親子間や親族間で数千万円単位の巨額な資金を長期・無利息で融通した場合、税務署から「利息相当額の贈与を受けた」とみなされ、贈与税の課税対象とされるリスクがある点には十分留意してください。
Q3:万が一、借用書の原本を紛失してしまった場合は回収できなくなりますか?
A3:借用書を紛失しても、貸し借りがあったという債権そのものが消滅するわけではありません。ただし、相手が「借りていない」と否認した場合の立証は極めて難しくなります。銀行口座の送金履歴、LINEやメールでの「来月返す」といったやり取りの履歴、通話録音などの客観的証拠をかき集めて立証する必要があります。作成した借用書はスマートフォンのカメラで撮影してクラウドに保存し、原本は耐火金庫等で厳重に保管してください。
Q4:家族や親戚の間で借用書を作る場合でも、収入印紙を貼る必要はありますか?
A4:はい、借主が家族や配偶者、親兄弟であっても、1万円以上の金銭消費貸借に関する書面を作成する以上、印紙税法上の納税義務が発生します。身内間だからといって印紙税が免除される特例はありません。金額に応じた所定の収入印紙を貼り、書類と印紙にまたがる形で割印(消印)を押してください。
まとめ:今後の動向と失敗しないための判断基準
お金の貸し借りは、どんなに強固な絆で結ばれた人間関係であっても一瞬で崩壊させる危険性を秘めています。「関係性を壊したくないから借用書を書かない」のではなく、「大切な関係だからこそ、お互いのために厳格な借用書を残す」という意識の転換が必要です。
借用書を作成する際は、必須7項目の記載漏れがないかを再確認し、借主本人の直筆署名と実印による押印をもらいましょう。また、金額に応じた収入印紙の貼付や利息制限法の遵守を徹底し、まとまった金額の融資であれば迷わず公証役場での公正証書作成を選択してください。法的に不備のない正確な一筆を残すことこそが、あなたの大切な財産と信頼関係を将来にわたって守り抜く確実な防衛策となります。 (出典: 借用 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。