ゴマ信用とは?中国スコア社会の真相と日本への影響を徹底解剖
中国の巨大IT企業アリババ傘下のアントグループが提供する個人信用スコアリングサービス「芝麻信用(ジーマしんよう/通称:ゴマ信用)」。2015年にサービスを開始して以来、スマートフォンの決済アプリ「アリペイ(Alipay)」を通じて中国全土に爆発的な勢いで普及し、現地の商取引や生活様式を一変させました。西側メディアでは「行動のすべてが数値化される監視社会の象徴」としてセンセーショナルに報じられた一方、現地の人々にとっては手放せない利便性をもたらす生活インフラとして受容されてきました。
かつてないスピードで浸透したこの信用スコアリングは、どのような仕組みで算出され、どのような実態を持っているのでしょうか。本稿では、公的資料や現地ユーザーの声、最新の産業動向をもとに、ネット上で混同されがちな誤解を解き明かしながら、その功罪と日本への影響を客観的ジャーナリズムの視点から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゴマ信用は350〜950点で個人を格付けする民間信用スコアであり、日常生活のデポジット(保証金)免除を武器に急速に普及した。
- 要点2:西欧メディアが警戒した「政府の社会信用システム」とは本来別物であり、国家の監視リストと民間の商業サービスが混同されて語られている側面が強い。
- 要点3:日本でも類似の信用スコア事業が試みられたものの多くが撤退しており、既存の社会インフラやプライバシー意識の壁が浮き彫りになっている。
【2026年最新】ゴマ信用(芝麻信用)とは何か?普及した背景と基本構造
ゴマ信用は、アリババグループの金融関連会社であるアントグループ(旧アント・フィナンシャル)が開発・運営する個人信用評価システムです。総務省の『情報通信白書』にも記録されている通り、2015年1月に中国人民銀行(中央銀行)から個人信用スコアサービスの開業準備を認められた8社のうちの1社として誕生しました。
当時、中国では銀行口座やクレジットカードを保有できない層が膨大に存在し、個人間の商取引や小口金融における与信インフラが著しく未発達でした。相手を信用する手段が乏しく、ホテル宿泊やレンタカー利用時には高額な「押金(デポジット)」を現金で預けるのが日常茶飯事だったのです。この「低信頼社会」特有のコストを一気に解決したのが、アリペイの決済データや行動履歴をクラウドとビッグデータ解析で点数化するゴマ信用でした。
利用者がスマートフォン上で手軽にアクティベートでき、自身の点数に応じて目に見える優遇を受けられる仕組みは、決済プラットフォームとしての利便性と直結し、数億人規模のユーザー基盤を瞬く間に構築する決定打となりました。

なぜ中国で生活を一変させたのか?知られざるメリットと評価基準の全貌
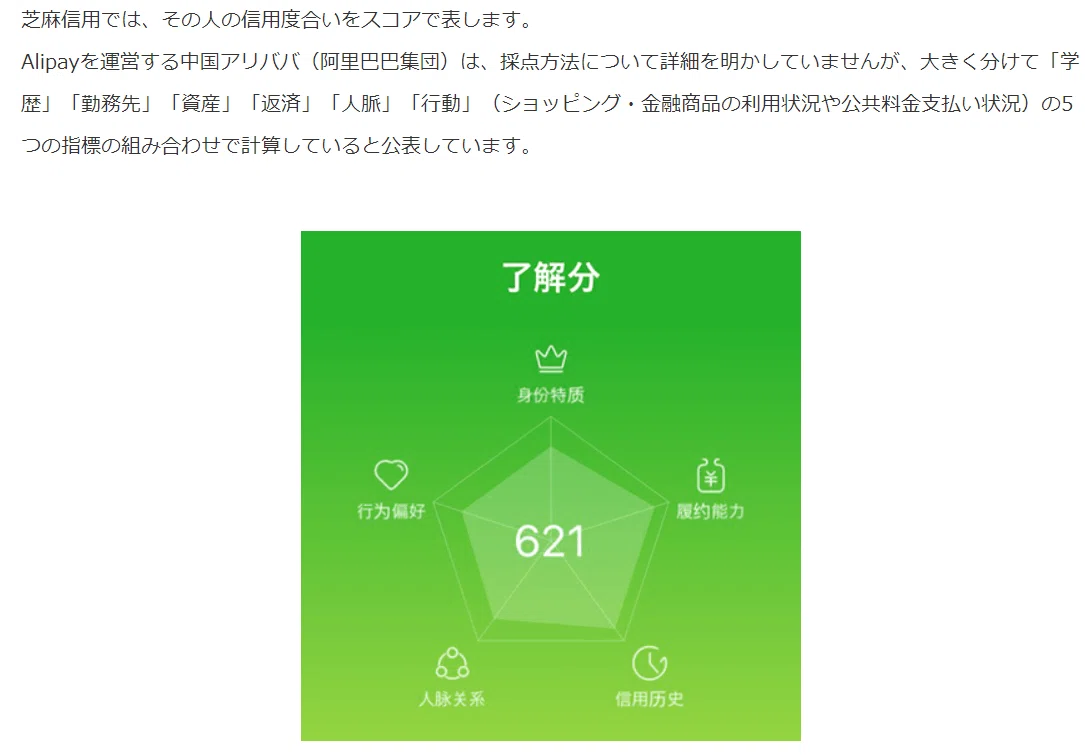
話題の「ゴマ信用(芝麻信用)」がこれほど短期間で国民的インフラへと上り詰めた理由は、生活のあらゆる摩擦(フリクション)を劇的に排除したからです。その根幹にある評価基準は、一般に以下の5つのディメンション(指標)を独自のアルゴリズムで多角的に掛け合わせて算出されていると公表されています。
- 身元特質(基本属性):実名認証の有無、学歴、職歴、公的身分証明情報。
- 履約能力(支払い能力):銀行口座残高、投資信託の保有状況、不動産や自動車などの資産状況。
- 信用歴史(返済実績):アリペイを通じた公共料金の支払い履歴、ECサイトでの後払いサービス「花唄(フアベイ)」等の返済期日の遵守。
- 人脈関係(ソーシャル関係):アリペイで繋がっている友人の信用スコアの平均値や交流実績。
- 行為偏好(消費行動パターン):ネット通販での購買傾向、寄付実績、公共交通機関の利用頻度など。
このスコアが一定水準を超えると、利用者は極めて実利的な恩恵を享受できます。代表的なゴマ信用メリットは、生活密着型サービスの保証金免除です。シェアサイクル、レンタルモバイルバッテリー、ホテルのチェックイン、レンタカーの手配において、数千円から数万円に及ぶデポジットが一切不要になり、退去時の返金手続きを待つストレスが消滅しました。
さらに、中国大手婚活サービス「Baihe.com」などのマッチメイキング企業と提携し、プロフィール欄に認証済みスコアを表示して真剣度や経済的誠実さをアピールする用途や、一部諸外国のビザ申請手続きにおける書類簡素化など、商取引の枠組みを越えて個人の社会的パスポートのような役割を果たしました。
【スコア別特典一覧】350〜950点で何が変わるのか?基準値と優遇比較
ゴマ信用のスコア体系は350点から950点のレンジで構成されています。現地報道やユーザーの実測値に基づき、スコア帯ごとの位置づけと具体的な優遇措置を比較・整理しました。
| スコア帯(区分) | 詳細・主な優遇措置 | 一般的な分布基準 | 編集部の見解・実態 |
|---|---|---|---|
| 700〜950点 (極好 / 極めて優秀) | 高級ホテルの完全ノーデポジット、無担保融資の超低金利枠付与、海外ビザ申請の一部書類免除優遇。 | 富裕層・高所得会社員・強固な資産基盤を持つ上位層。 | ステータスシンボルとして機能。SNSでの共有や婚活市場での強力なアピール材料となる。 |
| 650〜699点 (優秀 / 優秀) | レンタカーの保証金免除、賃貸物件契約時の敷金減額、後払い枠の大幅な上限引き上げ。 | 継続的な消費活動と遅延のない決済歴を持つ都市部住民。 | 中流層が最も目指すゾーン。日常生活で金銭的な恩恵を明確に体感できるボーダーライン。 |
| 600〜649点 (良好 / 良好) | モバイルバッテリーやシェアサイクルのデポジット無料、小規模な後払い決済の利用可能。 | 初期登録完了者の多くが位置するボリュームゾーン。 | 街中での日常利用に不都合がない実用的な下限値。ほとんどの市民がクリアしている。 |
| 550〜599点 (中等 / 普通) | 優遇措置はほぼ適用外。シェアサービス利用時にも通常の事前デポジットが求められる。 | 登録直後で決済履歴が極めて浅い層、若年層。 | 罰則はないが特典も得られない状態。公共料金の自動引き落とし等で底上げを図る段階。 |
| 350〜549点 (較差 / 低い) | アントグループ内の金融サービス利用停止、割賦払いの制限。 | 支払い滞納、契約不履行などの履歴が明確に存在する層。 | 民間サービス上の取引制限にとどまるが、信用回復には一定期間の誠実な履行が必要。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
日本国内の一部の報道では「スコアが下がれば電車に乗れなくなる」「街を歩くこともできない」といった過激な論調が見受けられますが、現地の利用実態は大きく異なります。
上海や北京に在住するオフィスワーカーや留学生の証言によると、「実生活でゴマ信用を意識するのは、街角でシェア傘やモバイルバッテリーを借りる際、デポジットの支払いをスキップできる画面が出た瞬間くらい」という声が多数を占めます。実際に初期登録時点で600点前後に設定されているケースが多く、日頃から普通にアリペイで買い物をしていれば、下回る事態にはまず遭遇しません。
しかし、心理的な側面においては特有の歪みも報告されています。評価基準の「人脈関係」において友人の信用度が加味される仕組みが存在したことから、「スコアの低い知人とアリペイ上で繋がっていると自分の点数に悪影響が出るのではないか」と疑心暗鬼になり、連絡先を整理する動きが一部で起きました。人間関係に損得勘定を持ち込ませる構造は、人と人との心理的バウンダリー(境界線)を侵食しかねない負の側面として現地でも議論を呼びました。
一般に知られていない盲点とネットの誤解|政府の社会信用システムとの決定的な違い
最も根深いネットの誤解は、中国政府が主導する「社会信用システム」と、アリババ系民間企業が提供する「ゴマ信用」の同一視です。
「点数が低いと飛行機や高速鉄道に乗れなくなる」という制裁措置は、中国の最高人民法院(最高裁判所)などが管理する法的な「失信被執行人名簿(判決に従わず債務を踏み倒した者などの公的ブラックリスト)」による行政処分です。これはゴマ信用の点数低下によって自動的に執行されるものではありません。
ゴマ信用はあくまで民間プラットフォーム上のロイヤルティプログラムおよび商業与信であり、不利益が生じるとしても「デポジットが必要になる」「後払い枠が使えない」といった私企業サービス内の制約に限定されます。2020年以降、中国金融当局によるプラットフォーマー規制が強化され、国家が信用情報の一元管理を進める過程で、アントグループに対して個人信用情報事業の透明化やデータ共有の是正が命じられるなど、政府と民間プラットフォームの間にはむしろ激しい主導権争いが存在しています。
日本への影響と現在|国内スコアビジネスの苦戦と今後の展望
中国での急速な普及を受け、日本国内でも2010年代後半から「日本版信用スコア」の立ち上げが相次ぎました。みずほ銀行とソフトバンクが共同出資した「J.Score(ジェイスコア)」や、LINEが展開した「LINEスコア」などが代表例です。
しかし、結果として日本のスコアビジネスは軒並み苦戦を強いられました。J.Scoreは新規受付を終了しサービス統合に追い込まれています。なぜ日本では根付かなかったのか。その最大の要因は、社会的なインフラと文化の違いにあります。
日本では指定信用情報機関(CICやJICC)による信用情報管理、手厚い公的健康保険制度、運転免許証などの公的認証システム、そしてクレジットカード文化がすでに定着していました。街中でデポジットを要求される機会自体が乏しく、「信用スコアを高めて得られる明確なメリット」を生活者が実感しにくかったのです。さらに、「個人の人格や属性を企業が一元的に点数化する」ことへの心理的抵抗感やプライバシー懸念が強く働いたことも普及を阻む大きな壁となりました。
【プロの結論】信用スコアリング社会に向いている人・慎重になるべき人の判断基準
信用の可視化というテクノロジーは、持たざる者に機会を与える反面、不可視の選別を生み出す両刃の剣です。これからのデータ駆動型社会において、信用スコアのような仕組みとどう向き合うべきか、明確な判断基準を提示します。
【向いている人・恩恵を最大化できる条件】
- 既存の金融履歴(クレヒス)が乏しい若年層やフリーランス:従来の銀行審査では門前払いされやすい属性であっても、日々の取引実績や公共料金の支払い履歴を証明することで、正当な信用枠を早期に獲得できる。
- キャッシュレス決済を多用しデポジット等の取引コストを削減したい人:移動やシェアリングサービスを頻繁に利用する生活様式の場合、煩雑な保証金手続きを排除して金銭的・時間的な流動性を高められる。
【慎重になるべき人・利用を避けるべき条件】
- 自身のプライバシー情報や生活行動データの提供に強い抵抗がある人:高スコアを維持・獲得するためには、位置情報、購買履歴、資産情報などを包括的にプラットフォームへ委ねる必要があり、自己情報のコントロール権を優先したい人には不向き。
- 外部のスコアリングによる同調圧力に心理的ストレスを感じやすい人:数値の増減に一喜一憂し、交友関係や行動パターンまで「点数を上げるため」に最適化してしまうリスクを自覚している場合は、一定の距離を保つことが賢明である。
【ゴマ 信用】に関するよくある質問(FAQ)
Q1:日本人が中国に渡航した際、ゴマ信用のスコアを作ることはできますか?
A1:旅行者向けの短期利用では基本的に作成できません。ゴマ信用のスコアを蓄積するには、中国の身分証明書または現地の就任ビザ等に基づく実名認証、中国国内の銀行口座、現地の電話番号を紐づけたアリペイの継続的な利用実績が必要となります。
Q2:ゴマ信用の点数が下がった場合、どのような危険性や不利益がありますか?
A2:日常生活で最も直接的な影響は、シェアサイクルやホテルでの「デポジット免除」が取り消され、事前保証金の預け入れが必要になる点です。また、アリペイ内の小口融資や後払い枠の上限が引き下げられます。ただし、民間スコアの低下のみを理由に逮捕されたり、法的制限を受けたりすることはありません。
Q3:アリババのゴマ信用とテンセントの信用スコアにはどのような違いがありますか?
A3:アリババ(アントグループ)のゴマ信用がタオバオなどの強固なEC購買データと決済実績を強みとするのに対し、ライバルのテンセント(騰訊)はWeChat(微信)を基盤としたSNS・対人コミュニケーションデータを強みとしていました。しかし、金融リスク管理やプライバシー保護に関する国家の監督強化に伴い、両社とも現在は過度な独自スコア競争を抑制し、公的な枠組みに準拠した運用へとシフトしています。
まとめ:信用の数値化がもたらす未来と私たちが持つべき視点
ゴマ信用が切り拓いた世界は、かつて取引リスクの高かった低信頼社会を、ビッグデータとAIアルゴリズムによって摩擦のないスマート社会へと瞬時にアップデートする実験でした。デポジットの不要化という即効性のあるメリットが起爆剤となり、市民の生活習慣そのものを劇的に塗り替えた功績は否定できません。
一方で、アルゴリズムのブラックボックス化や、民間による人間性の点数化、そして国家権力とのデータ連携に対する懸念は、今なお国際的な議論の的となっています。日本においては同様の仕組みがそのまま定着することはありませんでしたが、AIによる与信審査や行動データの利活用は静かに浸透を続けています。信用の数値化がもたらす利便性とプライバシーの代償を正しく見極めるリテラシーこそが、これからのデジタル社会を生きる私たちに求められています。 (出典: ゴマ 信用(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。