納税通知書でふるさと納税が控除されない本当の理由【2026年完全解説】
毎年5月中旬から6月にかけて手元に届く「住民税決定通知書」(市民税・県民税の納税通知書)。前年に全国の自治体へ寄附を行った多くの納税者が、「お得になったはずの税金が本当に安くなっているのか」と固唾をのんで開封する時期だ。返礼品を受け取って満足してしまい、通知書を一切確認しないままデスクの引き出しにしまい込む人は少なくない。しかし、その無関心こそが、数万円から数十万円もの控除漏れを見逃す最大の引き金となっている。
現場の税務窓口を取材すると、「申請したはずの控除が反映されていない」「寄附した額と控除額の計算が合わない」という悲痛な相談が後を絶たない。ワンストップ特例制度の形骸化や確定申告時の記入漏れなど、知らぬ間に制度の落とし穴にはまっているケースが頻発している。2026年最新の税制実務に即し、納税通知書のどこをどう読み解けば正しく寄附金税額控除が適用されているのか、その決定的な見極め方とリカバリー策を徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:納税通知書の「税額控除額」欄および「摘要欄」を照合することで、ふるさと納税が正しく減税されているか判別できる。
- 要点2:控除額が合わない最大の理由は「確定申告による所得税還付との分散」または「他の控除との合算表記」にある。
- 要点3:ワンストップ特例の申請漏れや二重申告で未反映でも、最長5年以内であれば更正の請求等で全額取り戻せる。
ふるさと納税の控除は反映されている?「記載がない」「合わない」噂の真相と見るべき決定的なチェック欄
手元に届いた住民税決定通知書をいくら探しても、「ふるさと納税」という単語は見当たらない。これこそが、毎年SNSやネット掲示板で「控除が記載されていない」と騒ぎになる最大の元凶だ。行政文書の仕様上、公的書類に記される正式名称は「寄附金税額控除」であり、ふるさと納税という呼称は一切使われない。
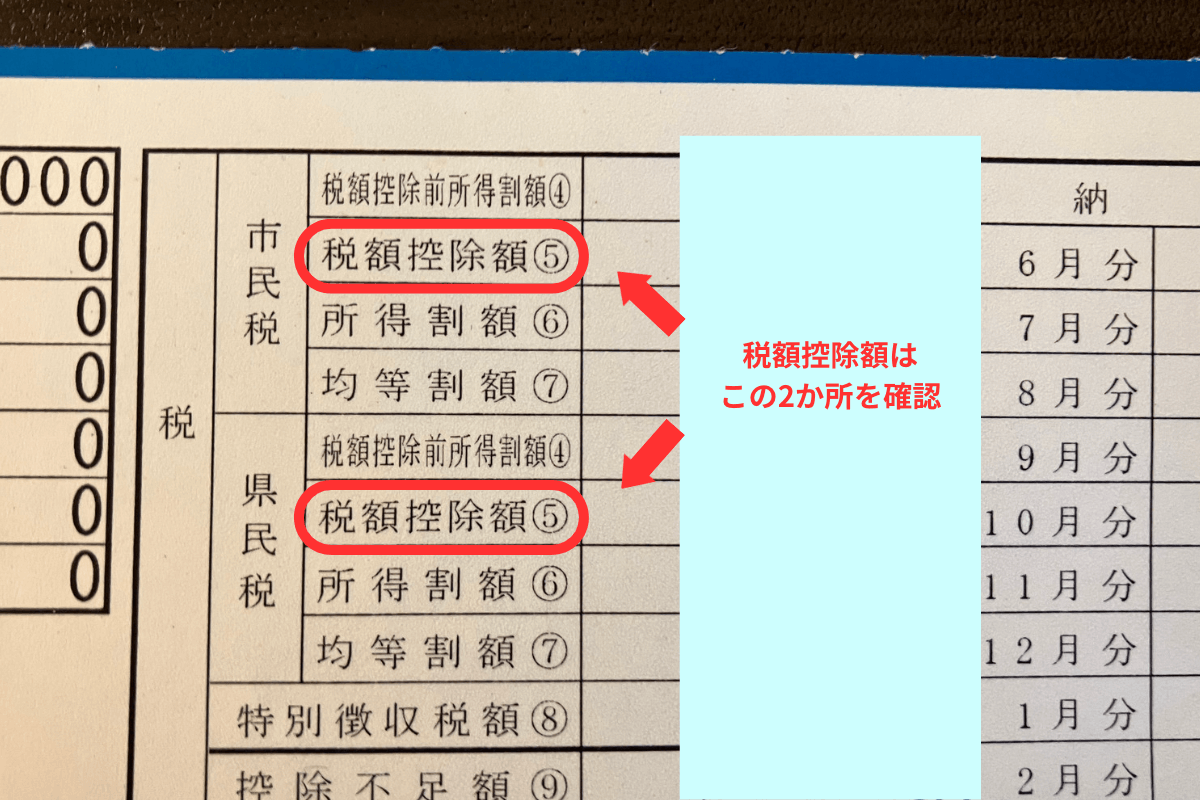
確認すべき決定的なチェック欄は主に2箇所ある。1つ目は、税額の計算内訳に配置されている「税額控除額」の項目(市民税・県民税それぞれの枠)。2つ目は、用紙の下部や端に設けられている「摘要欄」だ。自治体によって記載フォーマットは大きく分かれており、これが納税者の混乱に拍車をかけている。
親切な自治体の場合、摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と明確に印字される。しかし、政令指定都市をはじめとする多くの自治体では、住宅借入金等特別税額控除(住宅ローン控除)や配当控除など、他の税額控除と合算された数値だけが「税額控除額」欄に記載され、摘要欄は完全に空白というケースが珍しくない。「摘要欄に記載がないから控除されていない」と即断するのは早計であり、まずは合算前の内訳を自力で照合する視点が必要になる。
【2026年最新】住民税決定通知書はいつ届く?会社員と個人事業主の受取ルート徹底解剖
そもそも、この通知書はいつ、どのようなルートで手元に届くのか。給与所得者(会社員・公務員)と個人事業主・フリーランスでは、交付時期も送付形態も根本から異なるため、全体像を整理しておくことが肝要だ。
会社員などの給与所得者の場合、住民税は給料から天引きされる「特別徴収」の形式をとる。各市区町村から毎年5月中旬頃に勤務先企業へ「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」が送付され、5月下旬から6月中旬にかけて給与明細と一緒に配布される。2024年度以降、全国の自治体で受給者向け通知書の電子データ(マイナポータル連携等による電子的交付)の導入が段階的に進んでおり、2026年現在では勤務先によっては紙ではなく社内ポータルや専用アプリ経由でデジタル受取するケースが急増している。
一方、個人事業主や副業所得者、退職者など、自分で納付書を使って納める「普通徴収」の対象者には、各市区町村の税務課から直接、自宅宛てに「市民税・県民税・森林環境税 納税通知書」が郵送される。発送時期は自治体ごとに差があるものの、毎年6月上旬から中旬が一般的な配送ピークだ。6月下旬になっても通知書が手元に届かない場合は、郵便事故の可能性も含め、管轄の役所へ速やかに問い合わせるべき段階といえる。
なぜ金額が合わないのか?ワンストップ特例と確定申告で異なる「控除計算と落とし穴」
「寄附金受領証明書を集めて計算したのに、納税通知書の控除額が寄附総額マイナス2,000円と完全に一致しない」。この疑問を抱く納税者の大半は、ワンストップ特例制度と確定申告における「控除ルートの違い」を正確に把握できていない。
ふるさと納税による寄附金税額控除の計算方法は、地方税法に基づき「基本控除額」「特例控除額」「申告特例控除額」の3つの階層から構成される。どこからどのような割合で差し引かれるかは、選択した申請方法によって完全に枝分かれする仕組みだ。
| 比較項目 | ワンストップ特例制度の適用時 | 確定申告の適用時 | 編集部の見解・注意点 |
|---|---|---|---|
| 控除される税金の種類 | 翌年度の「住民税」のみから全額控除 | 当年の「所得税」+翌年度の「住民税」 | 確定申告組は通知書単体で金額が一致しないのが正常 |
| 控除額の計算目安 | (寄附金総額-2,000円)の全額が住民税から軽減 | 所得税(還付)+住民税控除の合算で満額 | 所得税率は課税所得に応じて5〜45%+復興税 |
| 納税通知書での確認方法 | 税額控除額 = 寄附総額 - 2,000円(※他控除なしの場合) | 住民税控除額 =(寄附総額-2,000円)×(100%-所得税率) | 手元の確定申告書控えの「還付金」と足して照合する |
| 最大のリスク・失敗要因 | 後から確定申告をすると特例が無効化される | 第二表の「住民税に関する事項」の入力漏れ | 確定申告を行うとワンストップ申請は全自動で破棄される |
ワンストップ特例を利用した場合、所得税の還付金という概念が存在しない。寄附金から自己負担2,000円を差し引いた額のすべてが、翌年6月からの住民税(市民税・県民税)からダイレクトに減額される。そのため、住宅ローン控除などの他要素がなければ、通知書の税額控除額と「寄附総額-2,000円」はきれいに一致する。
対照的に確定申告を行った場合、所得税率に応じた金額がまず3〜4月に銀行口座へ現金で還付される。そして、残りの枠分だけが住民税から控除される。納税通知書に書かれた控除額が寄附額より大幅に少なく見えるのは制度上の必然であり、「所得税の還付金受取額」と「通知書の住民税控除額」を合算して初めて、自己負担2,000円を除いた全額が相殺されている事実に辿り着く。
【実態検証】「控除が反映されていない」現場のリアルと知恵袋・SNSに溢れる悲痛な証言
税務の現場取材や知恵袋、SNSのコミュニティを定点観測すると、毎年6月第2週から第3週にかけて「ふるさと納税の控除漏れ」を嘆く阿鼻叫喚の声が爆発的に増加する。
「ワンストップ特例の手続きを完了したはずなのに、住民税が1円も安くなっていない」
「医療費控除のために3月に確定申告をしたら、ふるさと納税分が消滅していた」
自治体の税務課担当者に取材を試みると、最も多いトラブルは「ワンストップ特例の無効化」だ。多くの納税者が誤解しているが、法律上、ワンストップ特例申請書を各自治体へ期日(寄附翌年の1月10日必着)までに提出していたとしても、その後に医療費控除や副業収入、初年度の住宅ローン控除などのために確定申告を1度でも提出した瞬間、過去のワンストップ特例申請はすべて法的に無効となる。
税務署の確定申告システムは、過去に自治体へ提出されたワンストップ特例の情報を自動で引き継がない。確定申告書を作成する際、改めてすべてのふるさと納税分を「寄附金控除」として入力し直さなければ、行政上は「一切寄附を行っていない人」として処理されてしまうのだ。国税庁が発行を推進する各ポータルサイトの「寄附金控除に関する証明書」(XMLデータ等)を活用せず、紙の証明書を1枚でも入力し忘れた結果、数万円単位の控除漏れが静かに確定していく実態が浮き彫りとなっている。
一般に知られていない盲点とネットの誤解|ふるさと納税の控除漏れを暴くチェックリスト
ネット上の不正確な情報を鵜呑みにしてパニックに陥る前に、税制構造に根ざした盲点を整理する必要がある。以下の3つのチェックポイントで、自身の状況を客観的に精査してほしい。
チェック1:税額控除額が「市民税」と「県民税」に分かれていないか
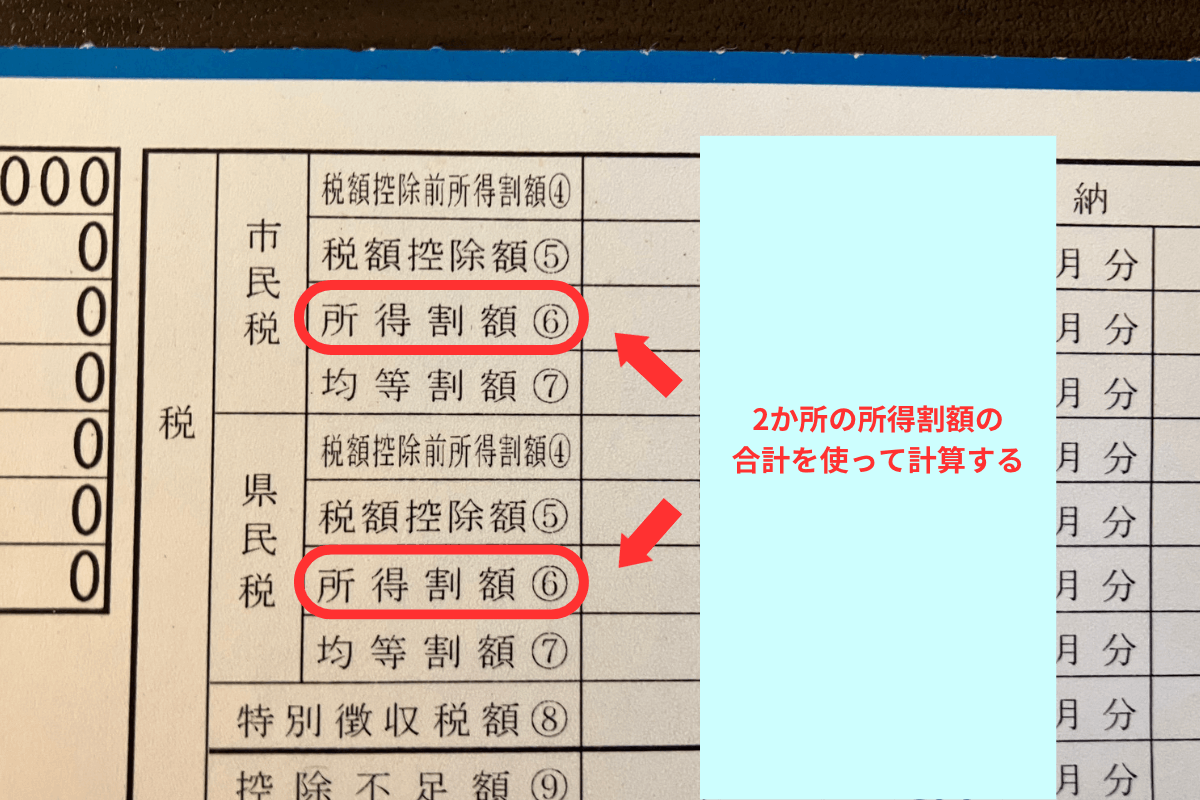
標準的な自治体において、住民税の税額控除は「市民税(特別区民税)から60%(指定都市は80%)」、「県民税(都民税・道民税・府民税)から40%(指定都市は20%)」という法定割合で分割されて印字される。通知書の一方の枠だけを見て「半額しか引かれていない」と誤認する人が後を絶たない。両方の控除額を必ず足し算して確認しなければならない。
チェック2:住宅ローン控除(住宅借入金等特別税額控除)との重複
住宅ローン控除を利用しており、所得税側で引ききれなかった控除枠がある場合、その残額は住民税の税額控除枠へスライドして相殺される。この場合、納税通知書の税額控除欄には「ふるさと納税分」と「住宅ローン控除分」が合算されて印字されるため、一見すると寄附金単体の金額が見えなくなる。給与明細にある源泉徴収票と突き合わせ、住宅ローン控除の住民税適用額を差し引く逆算作業が不可欠だ。
チェック3:寄附金上限額(限度額)オーバーによる切り捨て
そもそも自身の年収や家族構成、社会保険料控除額から算出される「控除上限枠」を超えて寄附していた場合、上限を超過した分は単なる自治体への純粋な寄附(自己負担)となる。控除額が想定より少ないと感じる場合、前年の年収が想定を下回ったか、あるいはiDeCo(個人型確定拠出年金)や生命保険料控除の拡充によって住民税の課税標準額そのものが圧縮され、受容できる上限枠が狭まっていた構造的要因が疑われる。

万が一の控除漏れにどう対処する?【プロの結論】5年以内なら間に合う更正の請求と再申告
精査の結果、明らかにワンストップ特例が無効化されていたり、確定申告での寄附金入力が漏れていたことが判明した場合でも、絶望する必要はない。日本の税制には救済措置が明確に法制化されている。
結論から言えば、過去5年以内であれば、正しい控除を再適用させて払いすぎた税金を取り戻すことが可能だ。状況に応じて以下の2つの法的ルートを選択する。
第一に、過去に確定申告書を一度も提出していない会社員(ワンストップ特例を出し忘れた、または期限に遅れたケース)は、最寄りの税務署に対して「還付申告」を行う。申告書を提出する義務のない給与所得者による還付申告は、寄附を行った翌年1月1日から起算して5年間の申告猶予が認められている。
第二に、医療費控除などの確定申告を既に行っており、その申告書の中でふるさと納税の入力を漏らしてしまったケースでは、税務署に対して「更正の請求」(法定申告期限から5年以内)を申し立てる。国税庁の「確定申告書等作成コーナー」を利用すれば、更正の請求書もオンラインで作成可能だ。
いずれの手続きにおいても、寄附先の自治体が発行した「寄附金受領証明書」の原本、または大手ポータルサイト等から発行された「寄附金控除に関する証明書」が添付書類として必須となる。税務署側で更正の手続きが完了すると、連動して市区町村の税務課へ修正データが電算連携され、数ヶ月後に住民税の減額決定通知書が再発行されると同時に、過納付となった住民税が還付される仕組みだ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行政システムや税務署の自動連携に過度な期待を寄せる「おまかせ体質」の納税者は、ふるさと納税において最も損失を被りやすい。制度を最大限に活用できる層と、慎重な手続き管理が求められる層の明確な境界線は以下の通りだ。
確実に恩恵を享受できる人:
マイナポータル連携を活用し、各ポータルサイトから「寄附金控除に関する証明書」をe-Taxへ直接データ取り込みできる納税者。紙の書類を手動で管理するリスクを排し、デジタル完結で申告データの欠落を構造的に防げる層は、控除漏れの危険性が極めて低い。
慎重な手続き・確認が必須となる人:
副業収入がある人、高額な医療費を支払った人、住宅ローン控除1年目の人、そして年末ギリギリに駆け込み寄附を連発する人だ。確定申告の提出が絡む瞬間にワンストップ特例の保護網は消滅するため、「通知書が届いた瞬間に税額控除額を電卓で検算する」規律を持てない場合、寄附損に終わるリスクが跳ね上がる。
【納税通知書とふるさと納税】に関するよくある質問(FAQ)
Q1:住民税決定通知書の「摘要欄」が空白で何も書かれていません。控除されていないのでしょうか?
A1:摘要欄が空白であっても、控除されていないとは限りません。自治体によって記載基準が異なり、摘要欄を使わずに税額欄の「税額控除額」に住宅ローン控除などと合算して反映させる自治体が多数存在します。まずは市民税・県民税の税額控除額を合算し、前年の寄附金から自己負担2,000円を引いた想定額とおおむね合致するか確認してください。判別がつかない場合は、通知書に記載されている自治体の税務課窓口へ電話で問い合わせれば、内訳を正確に照会してもらえます。
Q2:住宅ローン控除とふるさと納税を併用すると、ふるさと納税の控除枠が減って損をしますか?
A2:ワンストップ特例制度を利用している場合、ふるさと納税の控除は全額住民税から行われ、住宅ローン控除は原則として所得税から優先して引かれるため、両者が干渉して損をすることは基本的にありません。確定申告を行う場合でも、住民税側の控除限度額枠(課税総所得金額等の7%、最大136,500円など)に引っかからない限り満額控除されます。ただし、住宅ローン控除額が非常に大きく、所得税・住民税の双方で枠を使い切ってしまうようなケースでは、一部が引ききれずに切り捨てられる例外も存在します。
Q3:ワンストップ特例を申請した後に、医療費控除のために確定申告をしました。ふるさと納税はどうなりますか?
A3:確定申告書を提出した時点で、自治体へ出していたワンストップ特例の申請は法律上「無効」になります。もし確定申告書を作成した際にふるさと納税の寄附金控除を入力していなかった場合、控除は一切適用されず、全額自腹で寄附した状態になってしまいます。この場合は、速やかに税務署へ「更正の請求」を提出し、ふるさと納税の寄附内容を追加申告してください。
Q4:寄附金受領証明書を紛失してしまった場合、控除漏れの再申告は諦めるしかありませんか?
A4:諦める必要はありません。寄附先の自治体に連絡して証明書の再発行を依頼するか、ふるさと納税ポータルサイト(さとふる、ふるなび、楽天ふるさと納税など)のマイページから、特定事業者発行の「寄附金控除に関する証明書」(電子発行XMLまたは印刷用PDF)をダウンロードして活用できます。国税庁長官の指定を受けたポータルサイトの証明書であれば、複数自治体への寄附が1枚に集約されているため、税務署での再申告手続きもスムーズに完了します。
まとめ:納税通知書の見落としを防ぎ、ふるさと納税の恩恵を確実に享受するために
ふるさと納税は、返礼品が自宅に届いた時点で完結する制度ではない。翌年6月に手元へ届く納税通知書を開封し、自治体に対して寄附金税額控除が正しく電算処理されたことを確認して初めて、制度の恩恵が手元に定着する。
「書類の文字が細かくて読みにくい」「お役所の手続きだから間違いないだろう」という心理的怠惰は、制度の狭間にある構造的な控除漏れを看過することと同義だ。万が一の不備や未反映が発覚しても、過去5年間に遡って修正できる法的手続きが用意されている。手元の通知書と寄附履歴を冷静に突き合わせ、自らの手で権利を確定させることが、真に賢明な納税者に求められる姿勢である。 (出典: 納税 通知 書 ふるさと 納税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。