入院・施設でも使える?同居特別障害者控除で最大75万円減税の条件を徹底解説
在宅介護や障害のある家族を支える世帯において、日々の医療費や介護費用の捻出は家計の根幹を揺るがす深刻な課題です。こうした家庭の経済的負担を和らげるため、税法上きわめて強力な優遇措置として用意されているのが「同居特別障害者控除」です。要件を満たせば、所得税で75万円、住民税で53万円という大幅な所得控除が適用され、世帯の手取り額を大きく引き上げる効果を持ちます。
しかし現場では、「要介護認定を受けている親は対象になるのか」「老人ホームに入所したら適用外になるのか」「入院中はどう扱われるのか」といった境界線をめぐる混乱が後を絶ちません。制度の適用基準を正確に把握していないばかりに、本来受けられるはずの数十万円規模の税負担軽減を見落としているケースも散見されます。制度の正確な要件から現場で生じる盲点、確定申告での確実な申請実務までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:同居特別障害者控除は所得税75万円・住民税53万円の控除が受けられ、通常の扶養控除と重ねて適用できる。
- 要点2:入院中は「一時的な療養」として同居扱いが認められるが、老人ホーム等への「施設入所」は原則として同居から外れ特別障害者控除(40万円)へ移行する。
- 要点3:身体障害者手帳がなくても、要介護認定を受けた65歳以上であれば自治体の「障害者控除対象者認定書」により対象となる可能性があり、過去5年間の還付申告も可能。
【税負担を最大75万円軽減】同居特別障害者控除の基本要件と判定基準
同居特別障害者控除とは、納税者自身と同居している同一生計配偶者または扶養親族が、税法上の「特別障害者」に該当する場合に適用される控除制度です。通常の特別障害者控除額(所得税40万円・住民税30万円)に、同居による介護負担を考慮した35万円の加算措置が上乗せされ、所得税の控除額は合計75万円に達します。
この特例を受けるための要件は、大きく分けて「本人の所得要件」「特別障害者の判定基準」「同居の実態」の3点です。対象となる親族の年間合計所得金額は48万円以下(給与収入のみの場合は103万円以下、公的年金のみの場合は65歳未満で108万円以下、65歳以上で158万円以下)でなければなりません。
特別障害者に該当するかどうかの判定基準は、法令により明確に定められています。
- 身体障害者手帳:1級または2級の交付を受けている方
- 精神障害者保健福祉手帳:1級の交付を受けている方
- 療育手帳(愛の手帳など):重度(「A」判定など自治体ごとの最重度・重度区分)の判定を受けている方
- 寝たきり高齢者・認知症高齢者:精神または身体に重度の障害があり、常に就床を要し複雑な介護を必要とする状態が継続している方
- 成年後見制度:成年被後見人である方
- 障害者控除対象者認定書:65歳以上の要介護認定者で、自治体から特別障害者に準ずる認定を受けた方
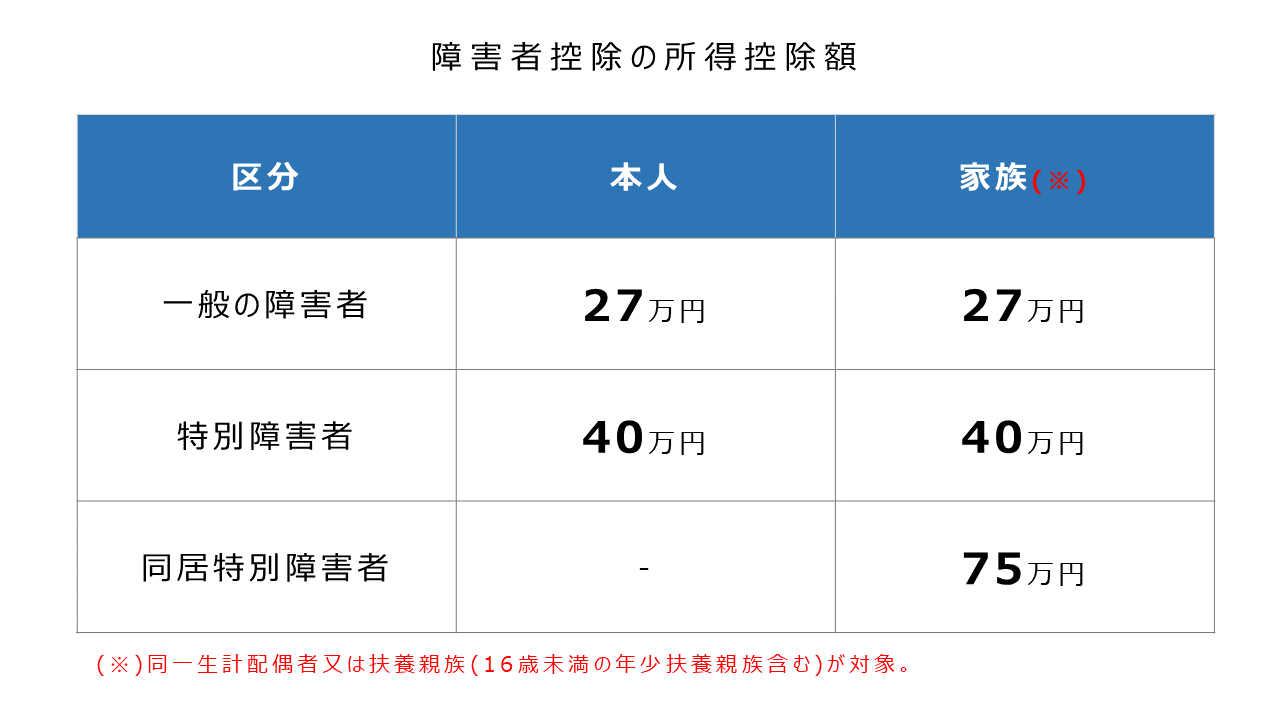
【比較表で一目瞭然】障害者控除の区分と「同居・別居」による控除額の格差
税制上の障害者控除は、障害の程度(一般か特別か)と、生活形態(同居か別居か)によって控除額に大きな傾斜がつけられています。特に特別障害者において「同居」が認められるか否かは、課税所得計算において35万円の差を生み出します。
| 控除の区分 | 所得税 控除額 | 住民税 控除額 | 主な対象要件・判定基準 | 編集部の実務的見解 |
|---|---|---|---|---|
| 一般障害者控除 (同居・別居共通) | 27万円 | 26万円 | 身障手帳3〜6級、精神手帳2・3級、療育手帳中軽度、または要介護認定等による一般認定者 | 手帳所持者だけでなく要支援・軽中度要介護者も自治体認定により広く活用可能。 |
| 特別障害者控除 (別居または本人) | 40万円 | 30万円 | 身障手帳1・2級、精神手帳1級、重度知的障害、施設入所中の特別障害者親族など | 生計を一にしていれば別居や老人ホーム入所でも適用可能。申告漏れが起きやすい領域。 |
| 同居特別障害者控除 (常に同居) | 75万円 (基本40万+加算35万) | 53万円 (基本30万+加算23万) | 特別障害者の要件を満たす配偶者・扶養親族と、納税者自身または同居家族が「常に同居」 | 通常の扶養控除(38万〜58万円)に完全上乗せ可能。最大級の節税効果を持つ。 |
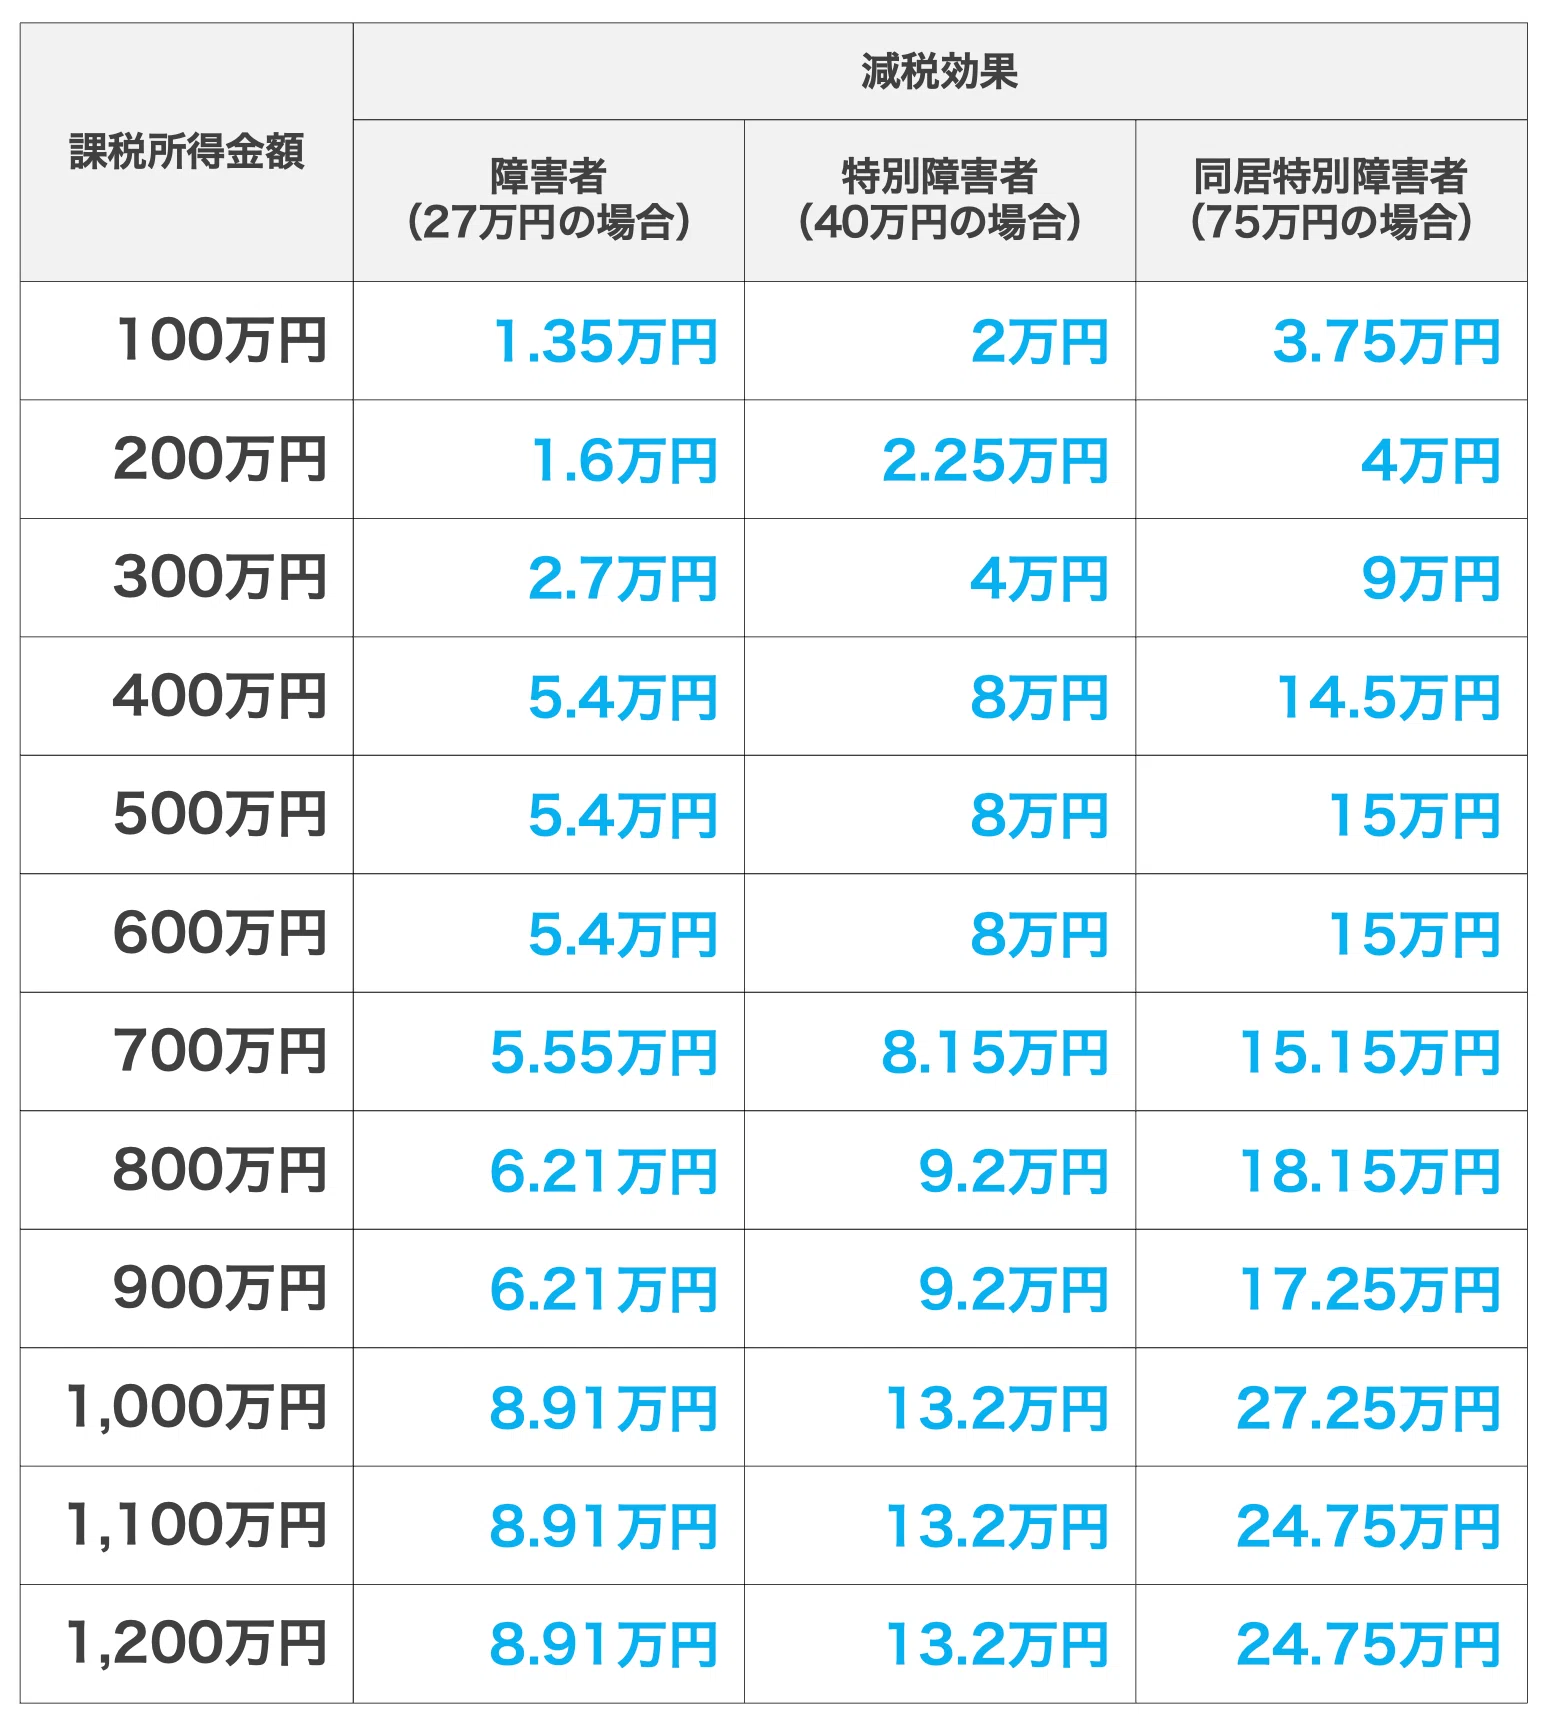
重要なのは、同居特別障害者控除は通常の扶養控除と重複して適用できるという点です。例えば、同居している70歳以上の特別障害者である実母(同居老親等:扶養控除額58万円)を扶養している場合、所得税計算において「扶養控除58万円」+「同居特別障害者控除75万円」=合計133万円の控除が1人の親族に対して適用されます。課税所得が中堅所得者層(所得税率10〜20%)であれば、住民税(一律10%)と合わせて年間約25万〜35万円前後の税負担が純減する計算になります。
【最大の落とし穴】施設入所と入院中の扱いはどう違う?税務調査で否認されない境界線
国税庁の通達および過去の税務判断において、最もトラブルに発展しやすい論点が「施設入所」と「入院中」における“同居”の定義の差異です。
結論から整理すると、税務上の取り扱いは以下の通り厳格に分かれます。
- 病気治療のための入院中:生活の本拠が自宅にあり、治療のための「一時的な別居」とみなされるため、同居特別障害者控除(75万円)が適用可能です。1年以上の長期入院であっても、退院後に自宅へ戻る前提が客観的に認められれば同居の要件を満たします。
- 老人ホーム・特養等への施設入所:特別養護老人ホーム、有料老人ホーム、グループホームなどに生活の拠点を移した場合、生活の本拠が施設に移転したと判断されるため、「常に同居している」とは認められず、同居加算(35万円)は否認されます。ただし、仕送り等で生計を一にしていれば「通常の特別障害者控除(40万円)」は引き続き適用可能です。
現場の取材において、税理士関係者は「年末調整で『住民票を実家に置いたまま施設に入所しているから同居で通る』と思い込み、75万円で申告して後から税務署の是正指導を受けるケースが多発している」と証言しています。住民票の所在ではなく、実質的な「生活の本拠がどこにあるか」が判断基準となります。
【実態検証】介護現場のリアルと「知らずに損していた」当事者家庭の生の声
家族介護の現場では、障害者手帳を持たない高齢者を介護している世帯の多くが、この税制優遇の存在自体を認知していません。福祉現場や税務窓口の利用実態を調査すると、制度の不案内による機会損失が浮き彫りになります。
介護当事者コミュニティや相談支援の現場では、次のような生々しい証言が寄せられています。
「父が要介護4で寝たきり状態になり、日々の紙おむつ代や介護用品の支払いで家計は逼迫していました。障害者手帳がないため障害者控除は無縁だと思い込んでいましたが、ケアマネジャーから『役所で障害者控除対象者認定書を取れば75万円引ける』と教えられ申請。所得税と住民税が劇的に下がり、介護保険料の段階まで下がって年間20万円以上負担が軽くなりました」(50代・会社員男性の記録より)
国税庁の統計資料や自治体窓口の動向を見ても、市区町村が発行する障害者控除対象者認定書を活用した遡及申請は年々増加傾向にあります。この認定書は、障害者手帳を所持していなくても、65歳以上の要介護高齢者(目安として要介護1〜3で普通障害者、要介護4〜5または重度認知症で特別障害者)について、福祉事務所長や区長が税法上の障害者に準ずると認める書類です。
【年末調整・確定申告】損をしない書き方と申請書類の実務ステップ
同居特別障害者控除を漏れなく享受するためには、年末調整または確定申告において正確な様式記入と確認書類の準備が必要です。
1. 給与所得者の年末調整での手続き
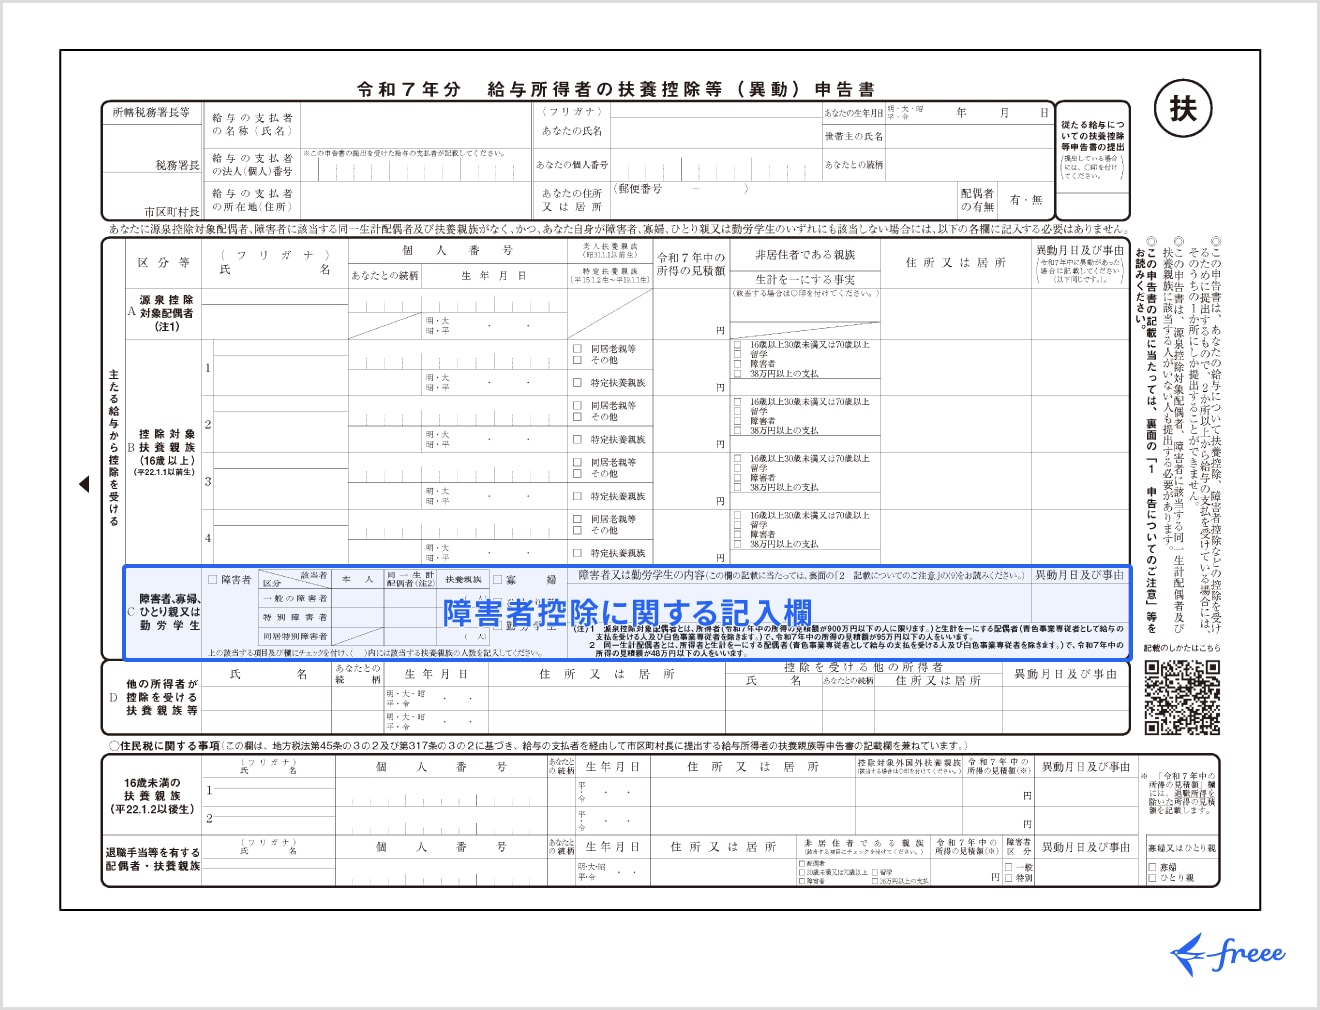
勤務先から秋に配布される「給与所得者の扶養控除等(異動)申告書」の「障害者、寡婦、ひとり親又は勤労学生」欄を使用します。
- 「特別障害者」の「同居特別障害者」のチェックボックスにチェックを入れます。
- 障害者欄に、対象親族の氏名、手帳の交付年月日、障害の程度(例:「身体障害者手帳1級」「障害者控除対象者認定書・特別」など)を明記します。
2. 確定申告での記入手順と必要書類
自営業者や年末調整で申請し忘れた会社員は、確定申告書を作成します。
- 第一表:「障害者控除」欄に控除額(同居特別障害者1名につき75万円)を記入します。
- 第二表:「配偶者や親族に関する事項」において、該当者の「特障」「同居」の該当項目にチェックまたは番号を記入します。
- 添付・提示書類:身体障害者手帳、精神障害者保健福祉手帳、療育手帳、または自治体発行の「障害者控除対象者認定書」を手元に準備(電子申告時は記載内容の送信、書面提出時は提示または写しの提出)します。
3. 過去5年分を遡って取り戻す「還付申告(更正の請求)」
「親が何年も前から要介護状態だったのに申告していなかった」という場合でも、過去5年間に遡って還付申告(更正の請求)を行うことが可能です。例えば過去5年間、同居する要介護4の親を同居特別障害者として遡及申告した場合、払い過ぎていた税金が数十万〜100万円以上一括で還付される事例も珍しくありません。
一般に知られていない盲点とネットの誤解|プロが教える判断基準
ネット上のQ&AやSNSでは、「別居していても生活費を全額出していれば同居特別障害者になる」「要介護認定を受けたら自動的に75万円控除になる」といった誤った言説が散見されます。
まず、どれだけ手厚く仕送りをして生計を一にしていても、物理的に別居している場合は加算(35万円)の対象外であり、通常の特別障害者控除(40万円)にとどまります。また、介護保険の要介護認定は税務署とは直接連動していないため、介護保険被保険者証を確定申告書に添付しても控除は受けられません。必ず事前に自治体の福祉窓口で「障害者控除対象者認定書」の交付申請を行う必要があります。
【プロの結論】家族介護の負担を軽減し自立を保つための税制活用術
家族社会学の観点からも、重度の障害や要介護状態にある家族を家庭内だけで抱え込む構造は、介護離職や家族の心理的疲弊を招く主因となります。同居特別障害者控除は、単なる減税テクニックではなく、過重な介護責任を背負う家庭の「経済的基盤を防衛するための正当な権利」です。
制度を活用する上での判断基準は明快です。自宅で重度の介助・看護を継続している家庭は、手帳の有無にかかわらず自治体基準を直ちに確認し、同居特別障害者控除(75万円)の適用を検討すべきです。一方で、すでに施設へ入所して専門的ケアに委ねている場合は、同居加算に固執せず、通常の特別障害者控除(40万円)を確実に申告した上で、高額介護サービス費等の社会保障制度と組み合わせたトータルでの家計最適化を図ることが肝要です。
【同居特別障害者控除】に関するよくある質問(FAQ)
Q1:障害者手帳を持たない認知症の母と同居しています。要介護3ですが控除の対象になりますか?
A1:手帳がなくても、市区町村に申請して「障害者控除対象者認定書」の交付を受けられれば対象になります。要介護3の場合、認知症高齢者の日常生活自立度や障害高齢者の日常生活自立度の判定基準により、自治体から「特別障害者」または「一般障害者」として認定されます。特別障害者と認定されれば、同居特別障害者控除(75万円)が適用可能です。
Q2:年の途中で老人ホームに入所した場合、その年の控除はどうなりますか?
A2:税法上の判定は、その年の12月31日時点の現況で行われます。したがって、年の途中で施設に入所し、12月31日時点で施設に生活の本拠がある場合は、同居特別障害者(75万円)ではなく通常の特別障害者控除(40万円)として申告することになります。
Q3:同居している親族が亡くなった年の申告では同居特別障害者控除を使えますか?
A3:年の途中で死亡した場合は、死亡した日の現況によって判定されます。死亡した日において納税者と同居しており、特別障害者の要件を満たしていれば、その年の申告において同居特別障害者控除(75万円)をそのまま全額適用することができます。
まとめ:2026年の介護・税制環境を見据えた賢い選択
同居特別障害者控除は、所得税75万円・住民税53万円という極めて手厚い控除枠を持つ制度であり、在宅介護世帯の手取りを守る上で欠かせないセーフティネットです。施設入所と入院における同居要件の厳格な違いを理解し、手帳がない場合でも自治体の認定書制度をフル活用することが、損をしないための決定的な分水嶺となります。
要件に該当する可能性がある場合は、手元にある介護保険証や手帳の等級を確認し、必要に応じて市区町村の窓口や税務署へ相談の上、適正かつ迅速な申告実務を進めてください。 (出典: 同居 特別 障害 者 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。