車両保険とは?「高くていらない」の真相と後悔しない新基準【2026】
毎年の自動車保険の更新通知を開くたび、見積額の半分近くを占める「車両保険」の項目を見て、ため息をついた経験はないでしょうか。SNSやネット掲示板を覗けば「車両保険はいらない」「保険会社のカモにされるだけ」といった過激な言説が飛び交う一方、いざ外そうとすると「もし大事故を起こしたら全額自己負担になるのでは」という強い不安が頭をよぎります。
しかし、感情論やネットの極端な意見に流されて判断を下すのは危険です。2026年現在の自動車業界を取り巻く環境は、先進安全運転支援システム(ADAS)の標準化や車体構造の高度化、さらには度重なる損害保険料率の改定によって、数年前とは劇的に変化しています。「何となく不安だからフルセットで加入する」「高いからとりあえず外す」という思考停止こそが、家計に致命的な打撃を与える最大の要因です。本稿では、車両保険の根本的な仕組みから、プロが実践する保険料圧縮のテクニックまで、損をしないための判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は「他人のため」ではなく「自分の車の損害」を補う保険であり、2026年現在のセンサー・電子部品の修理費高騰により、外す際のリスクは過去最高レベルに達している。
- 要点2:「一般型」と「エコノミー型」の最大の違いは自損事故と当て逃げの補償可否にあり、免責金額の設定と組み合わせることで補償を維持したまま保険料を3〜5割削減できる。
- 要点3:時価額が下落した古い中古車や、即座に買い替え費用をキャッシュで捻出できる蓄えがある層を除き、ローン残債がある車や生活必需品としての車では安易な解約は大損の引き金になる。
【基本構造】車両保険とは一体どんな補償か?対物賠償との決定的違い
自動車保険(任意保険)は大きく分けて「相手への賠償」と「自分・同乗者への補償」、そして「自分の車への補償」という3本の柱で成り立っています。このうち「自分の車への補償」を担う唯一の枠組みが車両保険です。
多くのドライバーが混同しがちなのが、相手の財物を壊した際に支払われる「対物賠償保険」との違いです。対物賠償はあくまで事故の相手側のガードレールや他人の車両を弁償するためのものであり、どれほど無制限の手厚い対物補償に加入していようと、自分自身の愛車の修理費用は1円も支払われません。道路脇の側溝への脱輪、自宅車庫のシャッターへの衝突、相手が無保険車で逃走した場合など、自分の車両に発生した損害をリカバリーする手段は車両保険以外に存在しないのが冷徹な現実です。
なお、保険の契約内容を精査する上では、契約上の名義関係を正しく整理しておく必要があります。保険料を支払い契約の当事者となる「契約者」、その車を主に運転し事故時の補償対象の中心となる「記名被保険者」、そして車検証上の「車両所有者」です。親の名義の車を子どもが運転する場合など、実態と契約内容が乖離していると、いざ事故が起きた際に車両保険の支払いが拒絶されるトラブルも散見されます。補償の基本構造を理解することは、万が一の際の自己防衛の第一歩と言えます。

「高すぎるからいらない」噂の真相|知らずに外すと大損する決定的な理由
インターネット上で「車両保険いらない理由」を検索すると、「軽微な傷なら自費で直した方が安い」「保険料が高すぎて掛け捨ての無駄」といった論調が数多く見つかります。損害保険各社のモデルケースを見ても、車両保険を付帯することで年間の総保険料が約1.5倍から2倍近くに跳ね上がるケースは珍しくありません。この保険料の重圧が、「いらない派」を増殖させる土壌になっています。
しかし、ネット上の言説を鵜呑みにして安易に車両保険を外すと、取り返しのつかない事態に陥る決定的な理由があります。それは、近年の自動車の修理コストが天文学的に跳ね上がっているという構造的変化です。
2020年代以降の車両は、バンパーの裏やフロントガラス周辺にミリ波レーダーや超音波センサー、単眼・複眼カメラなどのADAS(先進運転支援システム)関連部品が密集しています。かつてなら「バンパーを軽くこすったので板金修理で3万円」で済んでいた軽微な接触事故でも、センサーの脱着やエーミング(ミリ波・カメラの電子光軸調整作業)が必須となり、一撃で30万〜50万円以上の修理請求に膨らむケースが現場で常態化しています。
さらに見逃せないのが「全損と分損の違い」による金銭的トラップです。車両保険における全損とは、車が物理的に修復不可能な「物理的全損」だけでなく、修理見積額が保険証券に記載された協定保険価額(時価額に基づく設定額)を1円でも上回る「経済的全損」を含みます。特に自動車ローンを返済中のドライバーが車両保険を外していた場合、事故で車が全損になれば「手元に動かない鉄くずだけが残り、数百万のローン残債の返済だけが毎月口座から引き落とされる」という二重苦に直面します。この致命的なリスクを直視しないまま「保険料が高いから」と外してしまうことこそが、最大の損失要因です。
一般型とエコノミー型の違いを徹底比較|補償範囲と保険料の損益分岐点
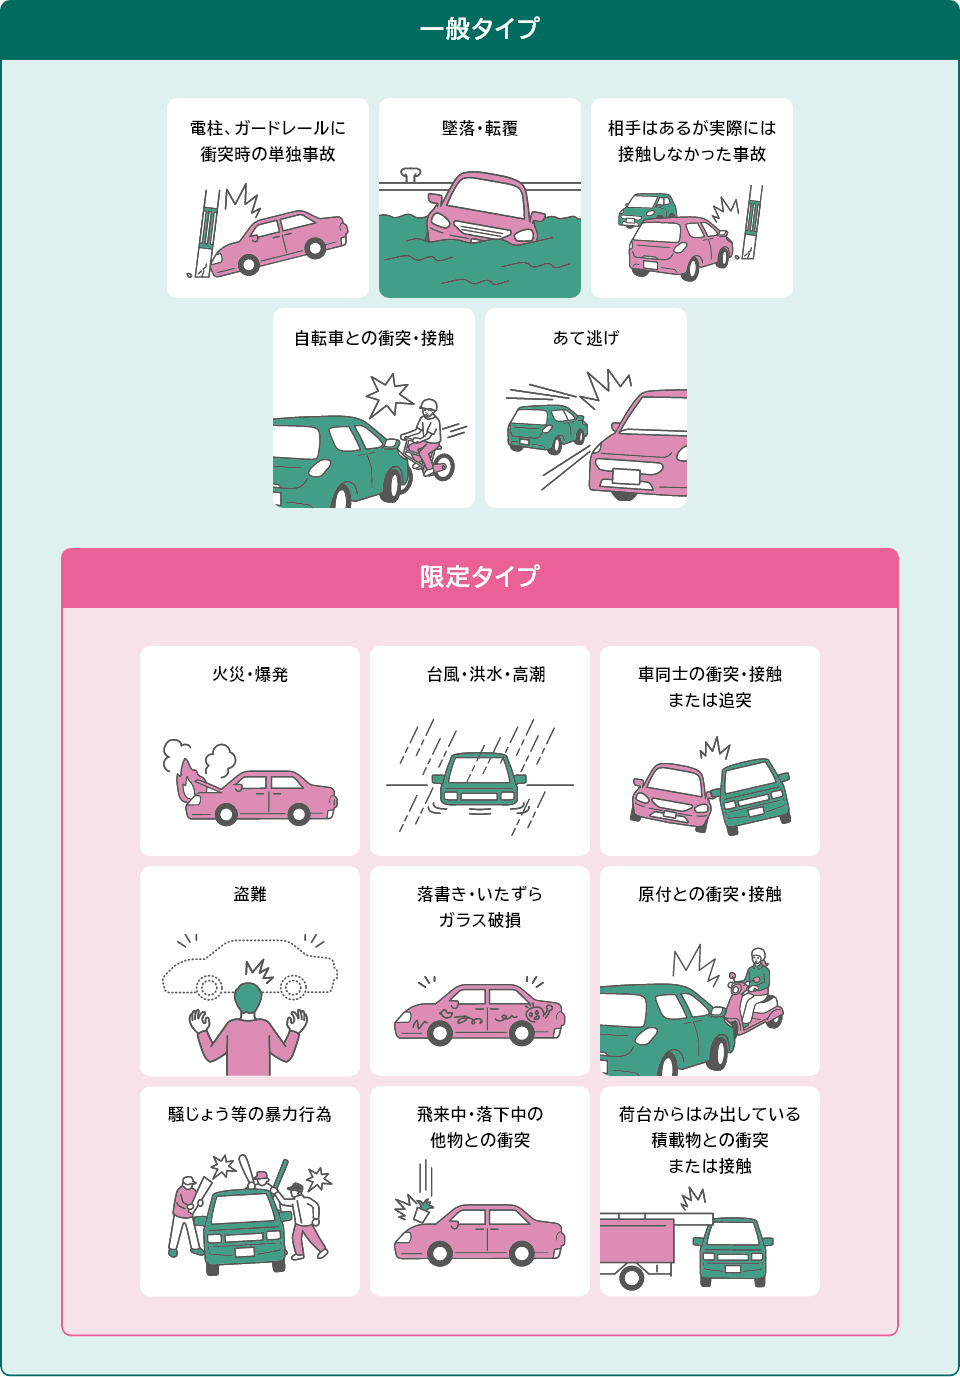
車両保険のコストを下げるアプローチとして、全否定して外すのではなく、「補償のタイプを賢く選ぶ」という現実的な選択肢があります。車両保険には大きく分けて、あらゆるリスクを網羅する「一般型」と、補償対象を限定して保険料を圧縮した「エコノミー型(限定型・車対車+限定危険)」の2種類が存在します。
この2つの決定的な差異は、自損事故の補償範囲および当て逃げ被害と車両保険の連動性にあります。エコノミー型を選択した場合、ガードレールや電柱に衝突した単独事故、車庫入れ時の壁への激突、そして「相手を特定できない当て逃げ」による損害は、原則として保険金の支払い対象外となります。
以下の表は、各プランにおける損害要因別の補償有無と、保険料水準の特徴をまとめた比較データです。
| 事故・損害の要因 | 一般型 | エコノミー型(限定型) | 車両保険なし |
|---|---|---|---|
| 車同士の衝突・接触(相手特定可能) | ◯ 補償対象 | ◯ 補償対象 | ✕ 自己負担 |
| 自損事故・単独事故(電柱・脱輪等) | ◯ 補償対象 | ✕ 対象外 | ✕ 自己負担 |
| 当て逃げ被害(相手未特定) | ◯ 補償対象 | ✕ 対象外(※一部例外特約除く) | ✕ 自己負担 |
| 盗難・いたずら・落書き・窓ガラス破損 | ◯ 補償対象 | ◯ 補償対象 | ✕ 自己負担 |
| 自然災害(火災・台風・高潮・洪水・雹) | ◯ 補償対象(地震津波除く) | ◯ 補償対象(地震津波除く) | ✕ 自己負担 |
| 保険料の目安(一般型を100とした場合) | 基準(100%) | 約55%〜70%に抑制 | 0%(車両補償分なし) |
現場の損害データを見ると、衝突事故の大半は相手が存在する「車対車」の事故です。自損事故を起こすリスクが極めて低い熟練ドライバーや、夜間や狭小路での運転頻度が少ないサンデードライバーであれば、一般型からエコノミー型へ切り替えるだけで、保険料を3割から4割以上圧縮しつつ、台風の水没や盗難、車同士のクラッシュという破滅的リスクを堅牢にガードできます。

等級ダウン事故の影響と免責金額の設定|使って損する「逆転現象」の防ぎ方
車両保険を語る上で絶対に避けて通れないのが、「保険を使った後のペナルティ」です。自動車保険には1〜20等級の「ノンフリート等級制度」が設けられており、保険を利用すると翌年以降の等級が下がり、割引率が悪化する仕組みになっています。
知っておくべきは、等級ダウン事故の影響が2つの区分に分かれている点です。
- 3等級ダウン事故:他車との衝突、自損事故、当て逃げなど、大半の過失事故が該当。翌年の等級が3ランク落ち、さらに「事故有係数適用期間」が3年間課せられ、保険料が大幅に割増される。
- 1等級ダウン事故:飛び石事故によるフロントガラス破損、火災・爆発、盗難、台風・雹(ひょう)・洪水による損害。翌年1等級のみダウンし、事故有係数は1年間。
かつては「飛び石によるガラス交換は等級据え置き」だった時代もありましたが、現行制度では飛び石事故の等級への影響もしっかり存在し、1等級ダウンと1年間の事故有割増が確実に適用されます。フロントガラスの交換費用が15万円程度だった場合、保険を使って等級が下がり、向こう数年間で増額される保険料の累計が18万円に達するとしたら、「保険を使ったことでトータル3万円損をする」という逆転現象が発生します。
この理不尽な逆転現象を防ぎ、なおかつ毎月の固定費を激減させる最強の防衛策が、「免責金額の設定と相場」の戦略的活用です。
免責金額とは、事故の際に「これだけの金額までは自己負担します」と宣言する自己責任枠のことです。一般的な相場は「1回目:5万円/2回目以降:10万円」や「定額10万円」です。免責金額をゼロ(全額保険会社持ち)に設定すると保険料は跳ね上がりますが、免責を10万円に引き上げるだけで、年間の車両保険料は目に見えて安くなります。小さな傷は最初から自腹で直す前提を置き、数十万〜数百万円の致命的損害だけを保険でカバーするという設計こそが、最も理にかなったリスクマネジメントです。
【実態検証】利用者の生の声と現場目線で見えたリアル
損害保険の現場やWeb上のリアルなコミュニティでは、車両保険の有無をめぐって日々生々しい告白が交わされています。現場取材で見えてくるのは、「契約時の想像」と「被災時の現実」の埋めがたいギャップです。
大手損保のロードサービス担当者は、現場での実感を次のように証言します。「線状降水帯によるゲリラ豪雨でアンダーパスが冠水した際、水深数十センチの水たまりに進入してエンジンが停止したハイブリッドカーが続出しました。エンジン内部に水が吸い込まれると修理不能で全損扱いになりますが、エコノミー型を含む車両保険に加入していた契約者は300万円全額がスムーズに支払われ、すぐに新車を再購入できました。一方で『高いから外していた』という方は、水没した残骸を前に立ち尽くすしかありませんでした」
一方、ネット掲示板や知恵袋には、後悔の念に満ちた声も溢れています。都内の20代会社員男性の手記には、次のようなリアルな反省が綴られています。「納車半年で電柱に車体をこすり、修理見積が12万円でした。せっかく車両保険に入っているからと安易に使ったところ、翌年から3等級ダウンし、事故有係数がついたせいで年間の保険料が6万円も跳ね上がりました。3年間の保険料値上がり累計は20万円近くになり、手元から出た免責5万円と合わせると完全に大赤字。保険を使うべきか使わざるべきか、代理店は教えてくれませんでした」
これらの生々しい現実が示しているのは、「車両保険は日常の擦り傷を直すための小遣い稼ぎツールではなく、生活の破綻を回避するセーフティネットである」という本質です。少額の修理で安易に保険を使わず、破滅的な全損事故にのみフォーカスして加入するという規律を持たない限り、ユーザーは保険料と等級の迷宮で消耗し続けることになります。
一般に知られていない盲点とネットの誤解|中古車の加入基準と2026年最新トレンド
車両保険の要否で最も判断を誤りやすいのが「中古車の取り扱い」です。ネット上では「中古車なら車両保険はいらない」と十刀一刀両断にする意見が散見されますが、これは半分正しく、半分は危険な誤解です。
中古車の車両保険加入基準を精査する際、鍵を握るのは「協定保険価額」の推移です。車両保険で設定できる保険金額は、新車時の購入価格ではなく「現在の市場における適正な車両時価額」に連動します。登録から7〜10年が経過した大衆車の場合、時価額は急激に下落し、車両保険の上限設定額が「20万円」や「30万円」にまで落ち込みます。
もし保険金額の上限が20万円しかつかない車に対して、年間5万〜6万円の車両保険料を払い続けるとすれば、それは極めて投資対効果が悪い状態です。全損しても最大20万円しか降りない枠組みに高額な保険料を払うくらいなら、その掛け金を貯蓄に回し、万が一壊れた際は自費で買い替える「自己保険」に移行するのが合理的です。目安として、車両保険金額が50万円を下回った段階が、車両保険の解約またはエコノミー型へのダウングレードを検討する損益分岐点となります。
あわせて押さえておくべきが、2026年最新自動車保険トレンドの潮流です。現在、保険業界では以下のようなパラダイムシフトが急速に進展しています。
- テレマティクス(走行データ連動型)保険の主流化:車載通信機やスマートフォンアプリを介して急加速・急減速をスコアリングし、安全運転スコアに応じて保険料が最大10〜20%キャッシュバックされる仕組みが定着。
- 水災リスク細分型の導入:気候変動に伴う水害の多発を受け、居住地域のハザードマップ(標高や過去の冠水歴)に応じた地域別水災料率が厳格化。水害リスクの低い地域に住むユーザーは、車両保険料が割安になる恩恵を受けやすくなっている。
- スマート修理ネットワークの拡大:リサイクルパーツ(中古優良部品)を活用した修理を選択することで、事故時の免責金額を免除したり保険料を割り引く特約が登場。
これらを踏まえた保険料を安く抑える見直し術として有効なのは、「エコノミー型への変更」「免責金額を10万円に設定」「運転者限定(本人・配偶者限定)の厳格化」、そして最新のテレマティクス特約の付帯です。これらを論理的に組み合わせれば、万一の全損リスクを鉄壁にガードしたまま、保険料総額を従来の半分以下に抑え込むことも十分に可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と心理的罠
人間には「損失回避バイアス」と呼ばれる心理傾向があり、失うことの痛みを過大に評価するあまり、確率の極めて低いリスクに対して割に合わない高額なコストを払い続ける悪癖を持っています。一方で「自分だけは事故を起こさない」という根拠のない正常性バイアスも同時に存在します。この2つの認知の歪みを排除し、冷徹な客観的基準で車両保険の要否をジャッジすることが不可欠です。
車両保険を「絶対に付帯すべき」人の条件
- 新車購入後1〜3年目、または残価設定ローン(残クレ)・マイカーローンを利用中の人:事故全損時のローン残債破綻を回避するため、新車特約(再取得費用補償)を含めた手厚い加入が必須です。
- 地方在住や育児・介護など、車が日々の生活インフラとして代替不可能な人:車が翌日から使えなくなると通勤や生命活動に直結する場合、迅速な車両復旧や代車費用特約を確保する必要があります。
- 急な出費として50万〜100万円の現金を即座に捻出できない人:預貯金が十分でない段階での無保険走行は、事故一発で家計の破産を招くハイリスクなギャンブルです。
車両保険を「外す・限定型にダウングレードすべき」人の条件
- 初度登録から8〜10年以上が経過し、時価額(補償上限)が50万円未満の車に乗っている人:支払う保険料に対して受け取れる最大補償額が小さすぎるため、車両保険を外して浮いたお金を次期車両の購入資金として貯金するのが賢明です。
- 車が全損しても、翌週にキャッシュで同等の車を買い直せる十分な金融資産(生活防衛資金とは別の余剰資金)がある人:経済学的に見て、自分で引き受けられるリスクを保険会社に外注するのは純粋なコストの無駄遣いです。
- 都心部在住のサンデードライバーで、公共交通機関での代替が容易なセカンドカー所有者:使用頻度が低く、事故発生確率および日常の依存度が低い場合は、対人・対物無制限のみに絞る選択が合理的です。
【車両保険とは】に関するよくある質問(FAQ)
Q1:台風やゲリラ豪雨で車が水没した場合、車両保険で補償されますか?また等級への影響はどうなりますか?
A1:はい、一般型はもちろん、エコノミー型(限定型)であっても台風や洪水、高潮による水没被害は補償の対象となります。ただし、地震や津波、火山の噴火による損害は通常の車両保険では免責(対象外)となり、「地震・噴火・津波危険車両全損時一時金特約」などの専用特約が必要です。また水害で保険を利用した場合、翌年の契約は「1等級ダウン」となり、事故有係数が1年間適用されます。
Q2:自分に全く過失がないもらい事故(過失割合0:100)の場合、自分の車両保険を使う必要はありますか?
A2:過失がゼロであれば、原則として相手の対物賠償保険から修理代の全額が支払われます。しかし「相手が無保険車で賠償能力がない」「相手が過失を認めず示談が長期化している」という泥沼のケースでは、自分の車両保険を一時的に先行して使い、車を速やかに修理することが可能です。この際、「人身傷害保険」や「弁護士費用特約」、あるいは「車両無過失事故に関する特約」がセットされていれば、自分の保険を使っても等級が下がらない(ノーカウント事故扱いとなる)保険会社が主流です。
Q3:車両保険の「免責金額」は、結局いくらに設定するのが最も費用対効果が高いですか?
A3:バランスが最も優れているのは「1回目:5万円/2回目以降:10万円」、あるいは運転に自信がある方なら「定額10万円」の設定です。免責を0円にすると保険料が割高になりますが、免責10万円に設定すれば「10万円以下の小さな傷はそもそも保険を使わず自費で直し、等級ダウンを防ぐ」という明確な運用ルールが確立できます。これにより、日常の保険料を大幅に下げつつ、数十万〜数百万円に達する大事故リスクだけを完璧にカバーできます。
まとめ:今後の動向と失敗しないための判断基準
「車両保険は高すぎるからいらない」というフレーズは、ある側面では正しいものの、現代の自動車技術と修理環境の実情を無視した危険な単純化です。先進安全技術の塊となった現代の車において、無防備な状態で公道に出ることは、常に数十万〜数百万円の偶発的債務を背負って走ることに等しいと言えます。
損をしないための本質は、車両保険を「入るか・外すか」という二元論で捉えないことです。「一般型かエコノミー型か」「免責金額をいくらに置くか」「愛車の現在の時価額はいくらか」という前提条件を正しく把握し、自分のライフステージや資産状況と照らし合わせながらチューニングを行うことこそが、最も賢明なリスクヘッジです。
保険証券を手に取り、現在の車両保険金額と年間の掛け金を照らし合わせてみてください。もし「今の時価額に見合わない過大な補償」や「無駄な免責ゼロ設定」が見つかったなら、それは家計の固定費を劇的にスリム化する絶好のチャンスです。盲目的な継続を今すぐ止め、自分にとって真に最適な補償ラインを再定義することをおすすめします。 (出典: 車両 保険 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。